ユーロは誕生から間もなく20年を迎えます。この間には性格の大きく異なる二つの十年がありました。最初の10年はマクロ経済環境が概ね良好に保たれ、成功を収めた時期でした。続く第2の10年には、深刻な危機によってユーロの存続可能性への懸念が高まりました。政策金利がゼロ下限に達し、金融政策の手段が尽きると、すべての関心は財政政策へと向かいました。危機の最初の2年間は景気対策的な姿勢がとられましたが、2010年から2014年にかけて、緊縮策に主導された景気循環応答的な姿勢へと転換しました。
景気循環応答的な財政政策がユーロ圏の経済パフォーマンスにどのような影響を及ぼしたかという問題は議論の的となってきており、財政政策乗数の規模をめぐる議論は終わりが見えないほど続いています。Blanchard と Leigh(2013年)の研究は、この議論における転換点となりました。両氏は、2010年と2011年の財政健全化に対する短期乗数の大きさを示す説得力のある証拠を提示しました。また、その研究は政策当局が乗数の大きさを過小評価しており、そのことが財政政策をさらに景気循環応答的なものにしたことを示唆しました。
この研究を土台として、私は最近の論文でLarry Summers氏と共に、これらの有害な影響が持続していることを示しました(Fatás and Summers 2018年)。2022年までの予測を見ると、GDPは依然として初期の財政健全化の影響を受けています。これは、ヒステリシス(履歴効果)によって景気循環応答的な政策がGDPに恒久的な傷跡を残したという見方と整合的です。
私は最近、2010年から2014年にかけての財政政策の決定をリアルタイムで分析しました(Fatás 2018年)。この期間に財政政策がもたらした損害は、これまでの研究が示唆してきた以上に大きかった可能性が高いと私は考えています。これは、政策の設計に用いられた潜在GDPの推計と、それらの政策の効果からのフィードバックとの間に生じた負のループによるものです。私はこの動きを「財政政策の破滅ループ(fiscal policy doom loop)」と呼んできました。
要するに、根拠のない悲観論が政策に影響を与えるのです。その結果、政策当局はさらに悲観的になり、恒久的な損害が生じます。これによって、当初は根拠のなかった予測が正しかったことになってしまいます。こうして財政政策の誤りが次々と繰り返され、その影響が時間とともに拡大し、長期的なGDPを押し下げる可能性があります。リアルタイムの政策決定と潜在GDP推計を分析すると、このループが2010年から2014年にかけてのユーロ圏の財政政策をよく特徴づけていることが分かります。
潜在GDPの推計は極めて景気循環応答的です
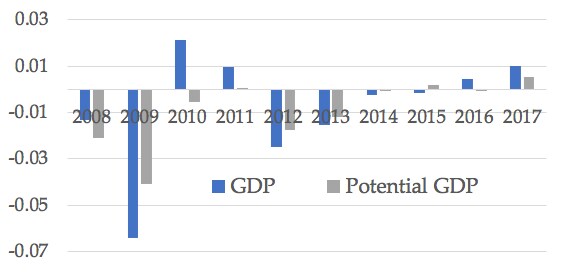
GDPの長期予測(潜在GDP)は、GDP成長率の予想外の変動に即座に反応します。これは2010年から2014年にかけて明らかに当てはまりました。図1は、2年間の期間について、実質GDPと潜在GDP推計の予測誤差を示しています。両者の相関はほぼ完全です。GDP成長率の予想外の変動は、潜在GDP推計の変化に即座につながっています。
私の論文では、1年、2年、6年の期間において、潜在GDP推計の変化をGDPの予想外の変動に回帰させることで、このパターンに関する追加的な証拠を提示しています。いずれのケースでも、潜在GDPは短期的なGDPの変化に反応しています。注目すべきは、最も短い(1年の)期間でも、回帰分析によれば、GDPが1%予想外に変動すると、潜在GDP推計が即座に0.65~0.85%変化することです。こうしたパターンは、IMFや欧州委員会(AMECO)が作成したものを含む、さまざまな潜在GDP推計にも当てはまります。
悲観論は財政政策と悪循環を生み出します
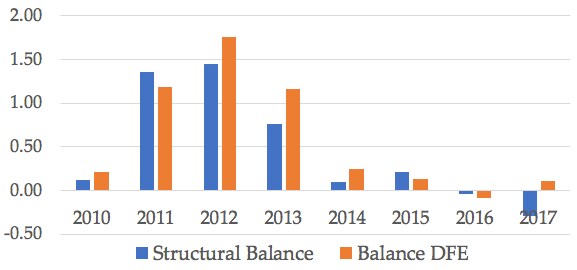
2008年から2009年にかけての潜在GDPに対する悲観論は、債務の増加などの他の要因と相まって、2010年から2011年にかけての第1次財政健全化の波をもたらしました(図2参照)。Blanchard と Leigh(2013年)から、これがGDP成長率にマイナスの影響を与えたことが分かっています。前述の議論と一致するように、これらのGDPの変化は、2011年までに潜在GDP推計の下方修正に直ちにつながりました。その規模は、以前と同様に、GDPが1%変化するごとに0.6%から0.8%の間です。債務の持続可能性に基づいて判断する場合に適切な指標となる名目潜在GDPの推計を見ると、これらの影響はさらに大きくなります。したがって、これが将来の財政政策を左右する指標である可能性が高いと考えられます。
債務の持続可能性に対するこうした懸念の高まりは、図2に示すとおり、2012年から2013年にかけての第2次財政健全化の波につながりました。データを見ると、2010年から2011年にかけて経済状況がより大きく悪化した国ほど、2012年と2013年により大規模な健全化を行ったことは明らかです。第2期についてBlanchard と Leigh の計算を再現すると、やはり大きな財政政策乗数が示され、2013年までに潜在GDP推計にも同様の修正が見られました。
財政政策の破滅ループの動態
ここで述べているのは、政策当局が潜在GDPについて根拠のない悲観的な見方から出発する状況です。政策当局はこうした見方に基づいて財政政策を実施します。その際、政策当局は短期的な財政政策乗数の実際の大きさや、当初の景気循環的ショックと政策の効果の双方がヒステリシスを生む可能性を無視しています。
政策当局は乗数を過小評価しているため、政策の短期的な効果は予想外のものとなります。その結果、政策当局は潜在GDPの推計を再び下方修正し、第2次の財政健全化に踏み切ります。悲劇的なのは、政策当局が潜在GDPに対する悲観論に基づいて行動するにつれ、政策の景気循環的な効果がヒステリシスを通じて恒久的なものになってしまうことです。その結果、政策当局の予測は、対応策として設計された政策の効果によって、部分的に現実のものとなります。これは自己実現的な悲観論です。
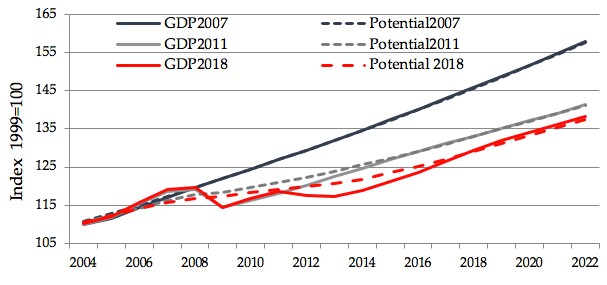
最終的な結果として、度重なる下方修正によって潜在GDPが大幅に低下した経済が生まれます(図3)。初期の決定の影響は、景気循環応答的な政策が繰り返されることで増幅されます。これにより、2022年までのGDP予測が引き下げられます。
次回はより良い対応が可能です
この経験から得られる主な教訓は、ヒステリシスの可能性を無視すると、財政政策乗数を過小評価し、潜在GDPについて極めて景気循環応答的な推計を行うことは非常に危険な組み合わせになるということです。今後同様の事態を避けるためには、次の点が必要です。
景気循環応答性の低い長期GDP予測(Claeys ら 2016年)。これは、好況時と不況時の双方で、景気循環応答的な政策がもたらす問題を解決するでしょう。景気循環応答的な政策による損害は、好況時よりも不況時のほうが大きくなる可能性が高いと考えられます。これは、危機時には財政政策乗数が大きくなりやすいためです。潜在GDP推計への依存度がより低い財政目標。支出目標は、構造的収支目標に比べて景気循環応答性の影響を受けにくいと考えられます(Darvas ら 2018年)。財政政策乗数の大きさを適切に推計し、ヒステリシスの可能性を考慮に入れるモデル。こうしたモデルがなければ、財政政策は景気循環応答的(あるいは景気対策的としては不十分)であるだけでなく、GDPに恒久的な損害を与えるため、そのコストは大きなものになります。この損害は、これらの政策を引き起こした前提を事後的に裏付けてしまう可能性があり、その前提が過度に悲観的なものであったとしてもです。
これらの期間の動きは、ゼロ金利によって金融政策が制約された大規模な危機という、この特異な局面に特有のものだったのかもしれません。では、この局面を利用して、ユーロ圏の新たな財政政策の枠組みを導くべきなのでしょうか。答えは「はい」です。たとえこうした局面がまれであっても、GDP、債務水準、そしてユーロ計画への政治的支持に深刻な影響を及ぼすからです。通貨圏の基盤と存続可能性を試すのは拡大期ではなく、まさにこうした局面です。したがって、ユーロ圏の政策の枠組みにおいて、大規模な危機がもたらす課題と、積極的な財政政策および金融政策の必要性を明示的に認めることが賢明でしょう。
著者注:本コラムの基となった論文は、IMFとアイルランド中央銀行が主催し、2018年6月25~26日に開催された会議「The Euro at 20」で発表されました。「The Euro at 20」」




