新興市場・開発途上国が温室効果ガス排出の抑制と気候変動の抑制を目指すとともに、その影響への対応を進める中で、民間の気候資金は極めて重要な役割を果たさなければならない。
推計には幅があるが、これらの経済圏は、2030年までにエネルギーインフラに少なくとも1兆ドルを、そして2050年までに全セクターで年間3兆ドルから6兆ドルを集団で投資する必要がある。
国際機関は、民間の気候資金を迅速に拡大するうえで重要な役割を担っている。
新興市場・開発途上国が温室効果ガス排出の抑制と気候変動の抑制を目指すとともに、その影響への対応を進める中で、民間の気候資金は極めて重要な役割を果たさなければならない。
推計には幅があるが、これらの経済圏は、温室効果ガス排出を大幅に削減することで気候変動を緩和するため、2030年までにエネルギーインフラに少なくとも1兆ドルを、そして2050年までに全セクターで年間3兆ドルから6兆ドルを集団で投資する必要がある。さらに、年間で追加1,400億ドルから3,000億ドルが、海面上昇や干ばつの激化など、気候変動による物理的影響に適応するため、2030年までに必要とされている。この額は、2050年以降、気候緩和策の効果の程度によっては、年間5,200億ドルから1.75兆ドルへと急増する可能性がある。
民間の気候資金を迅速に拡大することは不可欠であり、この点については、当機関の最新の国際金融安定性報告書において分析の章で詳しく述べている。主要な解決策には、気候リスクの適切な価格付け、革新的な資金調達手段、投資家基盤の拡大、多国間開発銀行および開発金融機関の関与の拡大、気候情報の強化が含まれる。
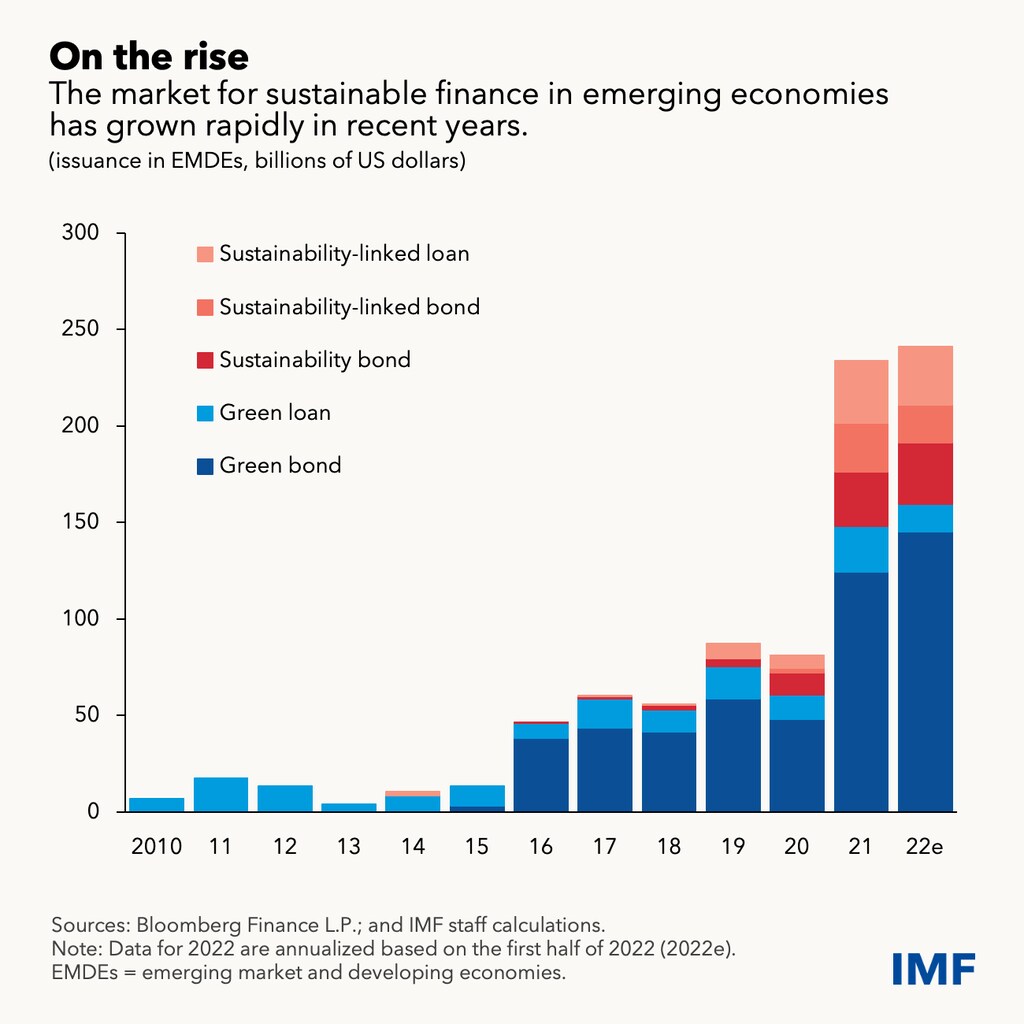
新興市場・開発途上国における民間の持続可能な金融は、昨年、過去最高の2,500億ドルに達しており、この点は励みになる。しかし、民間金融は少なくとも2倍に、2030年までに増加させる必要がある。その間、投資可能な低炭素インフラプロジェクトは不足していることが多く、パリ協定以降、化石燃料産業への資金供給は急増している。
効果的な炭素価格付けが不足していると、投資家が気候に有益なプロジェクトにより多くの資金を振り向ける動機や能力が低下する。これは、不完全な気候情報の枠組み、すなわち不完全な気候データ、開示基準、タクソノミーその他の整合的アプローチにも同様に起因する。
環境・社会・ガバナンス(ESG)投資の資金流入は非常に大規模かつ急速に拡大しているが、それだけで民間の気候資金の拡大に実質的な影響をもたらせるかどうかは定かではない。ESG投資による気候面での効果は依然として不確かであるうえ、新興市場・開発途上国の企業に対するESG評価は、先進国の企業と比べて体系的に低い。その結果、ESG重視の投資ファンドは新興市場の資産への配分がはるかに少なくなっている。さらに、新興市場・開発途上国の資産への投資に伴うリスクは 投資家にとって高すぎるとみなされることが多い。
革新的な資金調達手段は、これらの課題の一部を克服する助けとなり得る。その際には、グローバル銀行、投資ファンド、保険会社などの機関投資家、インパクト投資家、慈善資本などを含め、投資家層を拡大することが併せて求められる。
より大規模で、債券市場がより機能している新興市場では、投資ファンド(たとえば、世界銀行の民間セクター向け融資部門が支援するアムンディのグリーンボンド・ファンド)が、年金基金などの機関投資家を呼び込む方法の好例を示している。こうしたファンドは、新興市場の発行体に対し低炭素プロジェクトの資金調達に向けたグリーン資産の供給を増やすよう促し、国際投資家の幅広い層を惹きつけるため、複製・拡大されるべきである。
開発の進んでいない経済圏では、多国間開発銀行が、重要な低炭素インフラプロジェクトの資金調達において主要な役割を果たすことになる。より多くの気候資金がこうした機関を通じて振り向けられるべきである。
重要な第一歩は、資本基盤を拡充し、透明性のあるガバナンスと経営上の監督に支えられた民間セクターとの提携を通じて、リスク選好へのアプローチを見直すことである。
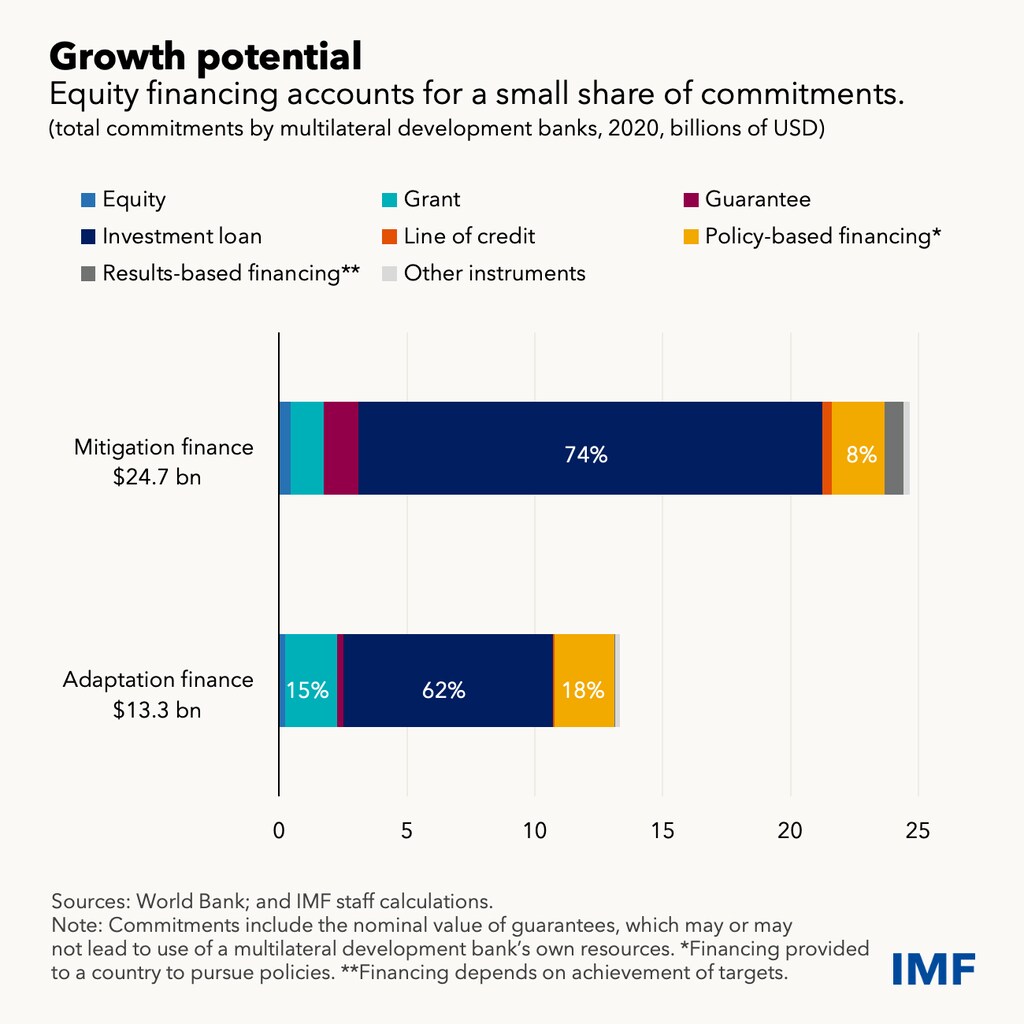
多国間開発銀行は、その後、株式投資をより積極的に活用できる。現在、株式投資は新興市場・開発途上国の気候資金に対する同銀行のコミットメントのわずか約1.8%にとどまっている。さらに、株式投資は大規模な民間資金を呼び込むことができるが、現在の民間資金は、これらの機関が自らコミットする資金のわずか約1.2倍に相当するにすぎない。
民間投資を促すうえで必要な重要な手段は、移行タクソノミーその他の整合的アプローチの策定である。これらは、時間の経過とともに排出を削減できる金融資産を特定し、企業が排出削減目標に向けて移行するよう促すものである。
重要な点として、これらには、技術面およびコスト面の制約により排出を容易に削減できないセメント、鉄鋼、化学、重輸送などの産業におけるイノベーションへの注力が含まれる。これにより、温室効果ガス排出を削減する潜在力が最も大きい、こうした炭素集約型産業が投資家から見放されるのではなく、時間をかけて炭素影響を削減するよう促されることが確保される。
IMFは、その新たなレジリエンス・サステナビリティ・トラストを通じたものを含め、ますます重要な役割を果たしている。同トラストは、各国が気候変動やその他の長期的な構造的課題に対するレジリエンスを構築することを支援するため、手頃で長期的な資金を提供することを目的としている。合計400億ドルの拠出が約束されており、最初の2つのプログラム(バルバドスおよびコスタリカ)について職員レベルの合意が成立している。このトラストは、気候資金に対する公的および民間部門の投資を触発し得る。
IMFはまた、質の高い気候データの利用可能性を促進するとともに、魅力的な投資環境を創出するため、開示基準と移行タクソノミーの採用を後押ししている。
より広くは、当機関は金融システムのグリーン化に関するネットワーク(NGFS)やその他の国際機関を通じて、炭素価格付けを含む気候政策について新興市場・開発途上国を支援し、気候情報の枠組みの強化に貢献している。民間の気候資金への移行が定着するにつれ、基金は可能な限りパートナーと連携し、解決策を推進していく。
—本ブログは、2022年10月の『国際金融安定性報告書』第2章「新興市場・開発途上国における民間気候資金の拡大:課題と機会」に基づいている。




