気候変動の緩和を支援するために富裕国が途上国に拠出すると約束した1,000億ドルは、履行されていない。
公的資金も、世界の脱炭素化目標の達成に必要な民間投資を呼び込めていない。
多国間開発銀行は、民間の気候変動対策資金を動員する公的部門の取り組みを主導するうえで、優位な立場にある。
最近の国連COP26気候交渉では、世界で最も豊かな国々が途上国への約束を果たしていないことが、改めて明らかになった。そのことを最も強く象徴したのは、おそらくOECD諸国が年1,000億ドルの資金を拠出するという約束を果たせなかったことだろう。しかし、公的な気候資金のはるかに重大な問題は、気候変動対策の長期的な必要性をますます認識しつつある民間資本を、依然として呼び込めていないことだ。気候変動対策に必要な数兆ドルを世界が支出するには、民間資本が不可欠となる。
多国間開発銀行(MDB)は、富裕国の資金で気候変動対策資本の動員戦略を策定することで、支援を主導できる立場にある。民間資本を呼び込むために公的資金を活用するという考え方は、もはや常套句になっている。しかし、この課題自体は新しくないものの、改めて注目するには今が好機だ。
現在、公的資本はどのように活用されているのか?
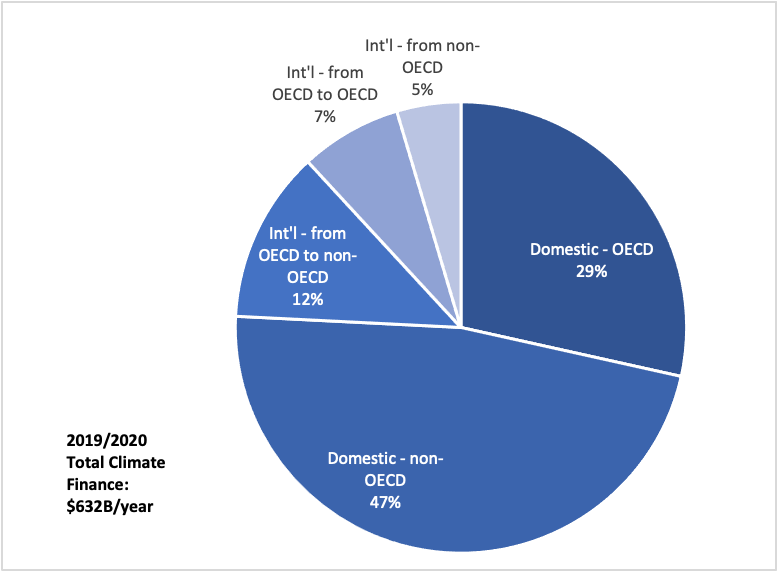
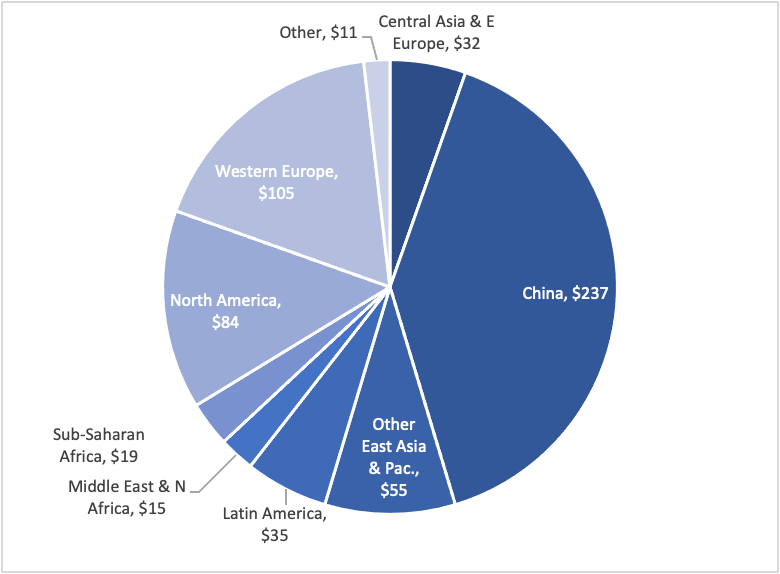
Climate Policy Initiativeの最新の調査によると、気候変動対策資金の総額は2019~2020年に年平均6,320億ドルとなり、10年初頭から約75%増加した。年次調査公的資本は投資総額の51%を占めたが、その大半は国内に投資された。OECDによる途上国の気候変動対策支援はわずか12%、780億ドルにとどまった(図1参照)。途上地域は公的資本への依存度が高く、特にサブサハラ・アフリカでは、年間投資総額190億ドルのうち170億ドルを公的資金が占めた(図2参照)。
推計では、年間4~5兆ドルの投資が世界の脱炭素化目標の達成に必要であり、公的資金だけで賄うにはあまりに巨額だ。したがって、民間資本の投資を大幅に、しかも迅速に拡大する必要がある。投資家の間でコミットメントが広がっているとはいえ、民間資本だけで資金不足を埋めるのは難しい。途上国経済では、主に投資リスク(実際のリスクと認識上のリスク)と、それに伴う流動性の低さが理由となる。リスクは多岐にわたり、建設、政治・法務、為替、顧客・信用に関するものが含まれる。そこで、こうした民間投資の動員には公的資金と支援が必要と見込まれている。これは以前からの前提だ。
MDBが民間の気候変動対策資金を動員する公的部門の取り組みを主導するうえで優位な立場にある理由はいくつかある。まず、MDBは途上国各地の事業環境や政治情勢に精通し、プロジェクトの計画や融資の組成にも経験があるため、民間投資家が直面するリスクの少なくとも一部を軽減できる。また、MDBには公的部門の投資を支援してきた経験もある(気候関連インフラの大半は政府所有となる)。政府の株主が拠出した資金の最大12倍を借り入れるために保証を活用できるなど、効率性も高い。さらに、世界銀行は各国が共同で出資する仕組みであり、多くの国が参加する一方、財政負担の大部分は富裕国が担う。
気候変動に対して、世界経済フォーラムはどのような取り組みを行っているのか?
ここ数年、MDBの白書はこの考えを提唱してきた。しかし、共同の自己報告によると、2020年にMDBが低・中所得国で動員した民間の気候変動対策資金は、MDBの投資1ドル当たりわずか0.26ドルだった(投資額380億ドルに対し、動員額は99億ドル)。共同の自己報告によれば、これは組織の惰性を反映しているのは間違いないが、政府株主の期待に根差した保守姿勢の表れでもあると考えられる。
民間資本をさらに呼び込むためのMDBのインセンティブ改革
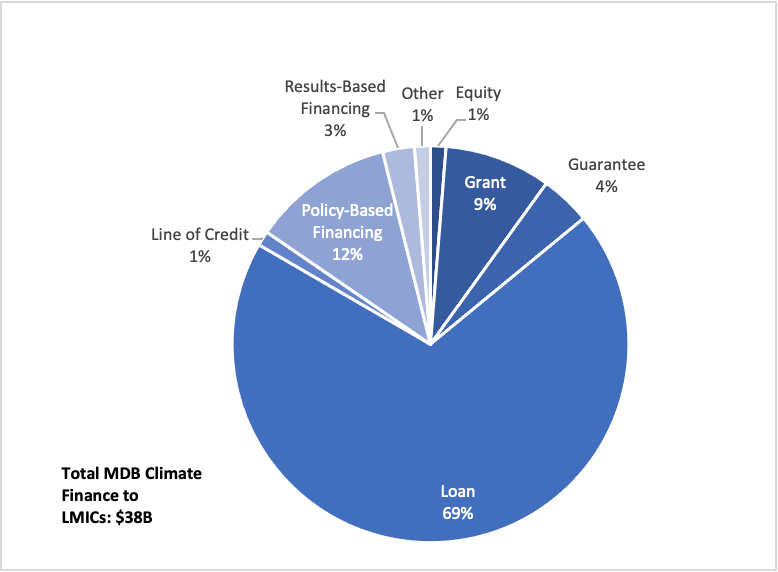
世界銀行などが指摘しているように、民間投資の動員をより成功させるにはまず、MDBが戦略上の優先事項として掲げる変革の進化が必要だと考えられる。この考え方に沿えば、成功の評価方法も変わり、資本の保全を重視する度合いを下げることも考えられる。従来の融資手法ではシニアローンが多くを占めていた(図3参照)。その一方で、動員目標を明確に設定し、より重視することになる。
この方針転換は、公的資金の提供者による資本管理に大きな影響をもたらす可能性がある。民間部門が支援しそうにないリスクに限って資本を充てるなど、より慎重な活用を促す。また、MDB、とりわけ世界銀行のIFCのような民間部門を担当する機関が、より大きなリスクを許容できるようになり、その結果、さまざまな金融手段をより多く活用できる。従来型のプロジェクト融資では、次のような手段が考えられる。
エクイティを発電所の承認・建設段階に投入し、稼働後は民間資本(主に融資)に置き換える(このモデルの例として、最近立ち上げられたARM-Harith Cities & Climate Transition(ACT)Fundがある。Climate Policy InitiativeのInnovation Labが立ち上げた)。
劣後債を用い、民間の債権者がシニアの地位を占める。
保証は、プロジェクトのあらゆるリスクに対応しなくても民間資本の動員に有効であることが明らかになっている。
シンジケーション(すなわち売却)によって既存ポートフォリオの一部を民間部門に譲渡し、公的資本を「解放」して新たな投資に充てる(アフリカ開発銀行が2018年に発行したRoom2Runはその一例)。
さらに、より「従来とは異なる」形で、この方針転換によりMDBは資本を活用してシステム全体の変革を促すこともできる。例えば、助成金やエクイティを通じて技術の普及拡大を支援したり、成果連動型ファイナンスを通じて、クリーンエネルギーを後押しする政策変更を各国が実施するよう促したりできる。
MDBの使命を大幅に変更、あるいは拡張する方針転換を取りまとめるのは容易ではない。政府株主の賛同を得て条件を整えることに加え、業務の拡大、資本管理や新たな成功指標に対応する能力の構築など、MDBには相当な投資が求められる。
また、民間金融機関にMDBが「利用される」のではないかという懸念にも根拠がある(例えば、世界銀行のパンデミック債をめぐる批判の一つだった)。公的資金をできる限り効率的に活用するため、透明性の高い競争入札やリバースオークションなどのセーフガードを導入すべきだ。
重要なのは、民間投資をできるだけ迅速に大規模に促進することが社会的な目標であり、民間金融には投資を促す十分なインセンティブが必要だという点だ。MDBには、その触媒的な役割を果たすための独自の基盤がある。各国政府はMDBの資金を気候変動対策に充てるとともに、各機関と協力して、民間資本の動員に関する意欲的な目標を設定すべきだ。




