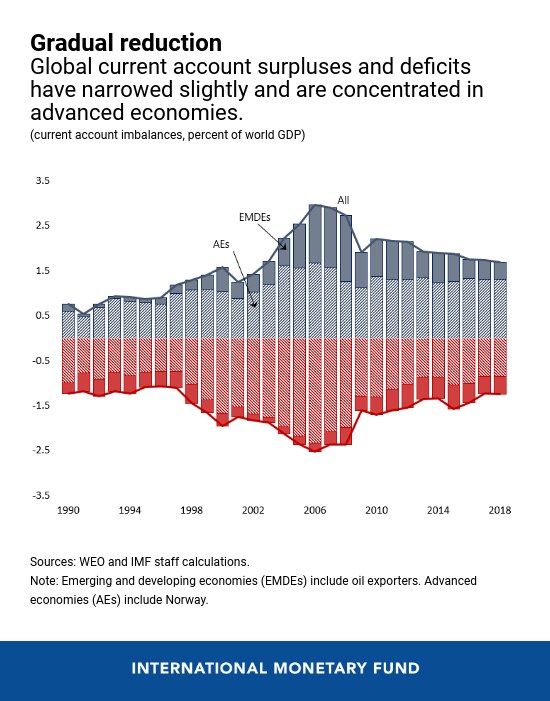
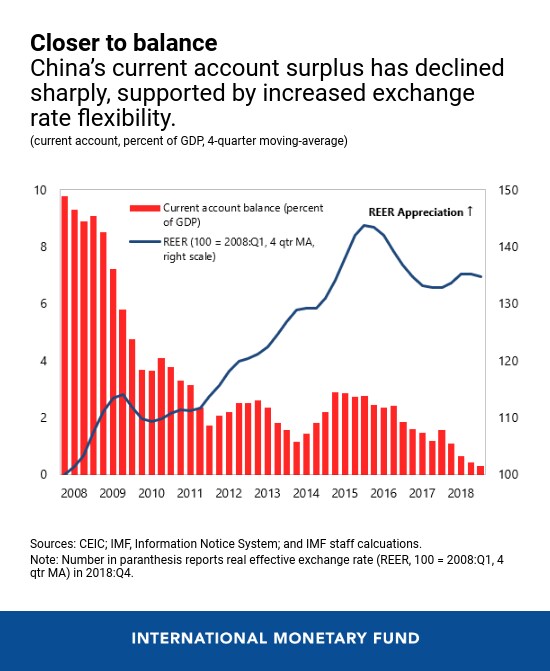
世界金融危機の後、経常収支の黒字と赤字の合計は、2007年の世界GDPの約6%から2013年には約3.5%へと急激に低下しました。その後、当機関の新しい対外部門報告書に示されているとおり、世界の経常収支不均衡は2018年には世界GDPの3%へとわずかに縮小した一方、中国を含む新興国から先進国へと移行しつつあります。中国の経常収支は現在、おおむねファンダメンタルズに沿った水準にあります。
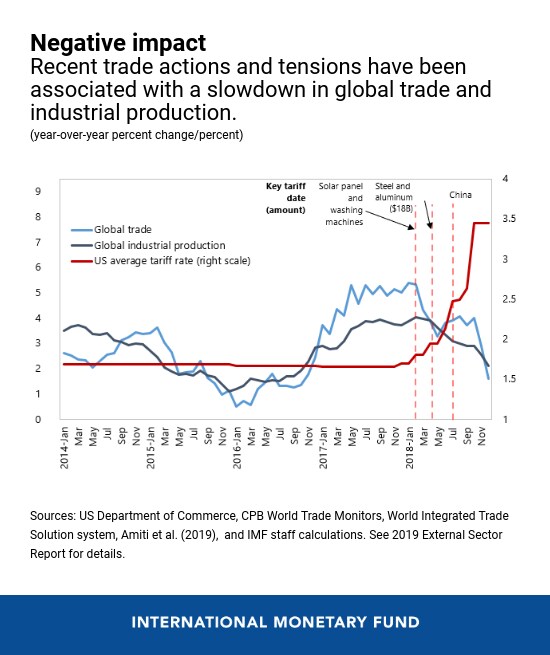
貿易措置や貿易摩擦は、これまでのところ世界の経常収支不均衡に大きな影響を及ぼしていません。関税が低い、あるいは無関税の他国へと貿易が迂回されているためです。むしろ、以前のブログで指摘されたとおり、こうした貿易摩擦や関連する不確実性は、世界の投資と成長を、特に世界のサプライチェーン(複数の国にまたがって生産が行われる仕組み)に最も深く組み込まれた部門において押し下げています。
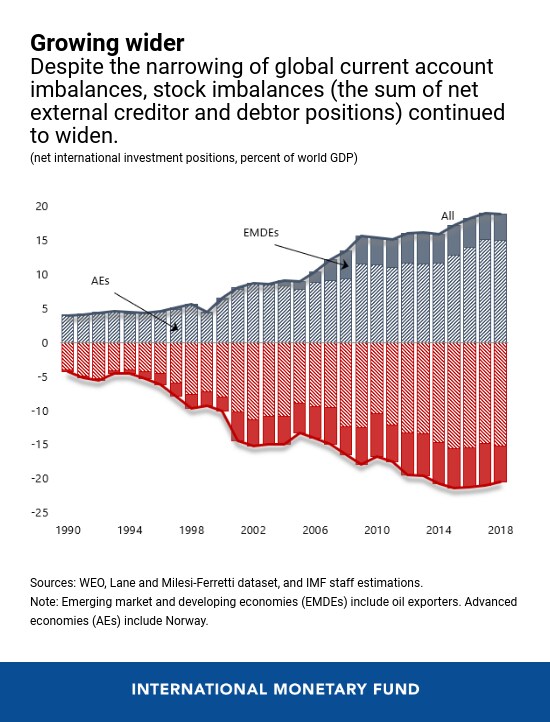
世界の経常収支不均衡は縮小したものの、ストックベースの不均衡(各国の対外純資産と対外純負債の合計で測定)は増加を続けています。これは、債権国の多くが黒字を、債務国の多くが赤字を計上してきたためです。ストックベースの不均衡はGDP比40%に達し、史上最高水準にあり、1990年代初頭の4倍の規模となっています。さらに、良好な世界の資金調達環境に支えられ、近年は一部の経済圏で政府および企業の対外総債務残高が急増しています。こうした状況は、赤字国の借り手だけでなく、黒字国の貯蓄者にとっても金融安定上のリスクをもたらします。
各国の対外的なポジション(経常収支、ストックポジション、通貨)を適切に把握することは、対外不均衡がリスクの高い水準に達する前に対処するという、政策担当者の共同責任を明らかにするうえで不可欠です。
対外不均衡に伴うリスク
対外不均衡は必ずしも懸念材料であるとは限りません。各国は、ある時点で赤字や黒字を計上する正当な理由があるからです。例えば、成長力の強い若い新興国が赤字を計上し、成長余力の弱い高齢化した先進国から借り入れを行うのは自然なことです。しかし、過剰に債務を抱えた家計が、収入では返済が困難になると融資を受けられなくなるのと同様に、海外から過度かつ急速に借り入れを行う経済は、資本フローの急激な停止に対して脆弱になる可能性があります。その結果、債権国の対外資産に損失が生じ、債権国経済にも悪影響が及ぶことになります。したがって課題は、いつ不均衡が過剰となるか、あるいはリスクをもたらすかを見極めることにあります。
数値分析ツールと国別の知見を組み合わせた当機関の推計によると、2018年の経常収支の黒字と赤字の全体のうち、約35~45%が過剰でした。過剰な経常収支黒字は、引き続きユーロ圏(主にドイツとオランダが牽引)およびその他の小規模な先進アジア経済(韓国とシンガポール)に集中していました。一方、過剰な経常収支赤字は、引き続き英国、米国、および一部の新興市場経済(アルゼンチンとインドネシア)に集中していました。
長年にわたる過剰な経常収支黒字の後、中国の対外的なポジションは2018年には、おおむねファンダメンタルズに沿った水準へと移行しました。この縮小は、構造的要因と拡張的な信用・財政政策の組み合わせによるものですが、過去10年間の為替レートの柔軟性の向上と、それに伴う実質的な通貨高も寄与しています。
現在の対外不均衡の構図に伴うリスクは、概ね抑制されています。少なくとも短期的には、経常収支赤字と債務国のポジションは、主に基軸通貨を発行する先進国に集中しているためです。とはいえ、すべての国が影響を免れているわけではありません。世界の成長とリスク選好に悪影響を及ぼす貿易や地政学的緊張の激化は、海外需要や対外資金調達への依存度が高い経済に影響を及ぼしかねません。
中期的には、不均衡を縮小させるための是正政策がなければ、貿易摩擦が定着する可能性があります。さらに、主要国の対外債務がさらに増加すると、高コストで混乱を伴う調整を引き起こし、世界の他の地域にも波及しかねません。
だからこそ、黒字国と赤字国の双方が協力して、世界の成長と安定を支える形で、過剰な世界の不均衡を縮小させる必要があります。
不均衡への対処方法
多くの国は現在、完全雇用に近い水準にあり、財政面での政策余地は限られています。そのため政府は、国内と対外の双方の目標を達成するために、政策を慎重に調整する必要があります。英国や米国のように経常収支赤字が過剰な国は、成長に配慮した財政健全化を導入するか、継続すべきです。一方、ドイツや韓国のように経常収支黒字が過剰な国は、財政余力を活用して公共インフラ投資を拡大し、潜在成長率を高めるべきです。
さらに、国内の潜在成長率を押し上げつつ、対外不均衡への対処においては、慎重に調整され順序立てられた構造政策がより重要な役割を果たすべきです。例えば参入障壁の撤廃や社会的セーフティネットの強化などを通じて、投資を促進し過剰な貯蓄を抑制する改革は、経常収支黒字が過剰な国における対外的な再均衡を支えるでしょう。生産性と労働者のスキルベースを向上させる改革は、経常収支赤字が過剰な国の輸出を促進するうえで適切です。中国や日本のように、対外的なポジションがおおむねファンダメンタルズに沿っていると評価される経済であっても、国内の不均衡に対処し、対外不均衡の再拡大を防ぐ政策を導入する必要があります。そのためには、サービス業などの分野における競争を促進する構造改革が求められます。
為替レートの柔軟性は、対外調整を促すうえで依然として重要です。今年の分析章で指摘されているとおり、グローバル・バリューチェーンへの統合の度合いや、米ドルのような基軸通貨での貿易建値など、国際貿易の多様な特徴は、対外調整の一部のメカニズムを弱め、短期的には為替レートの柔軟性がもたらす効果を制限する可能性があります。したがって、与信へのアクセスや輸送インフラの改善を含め、輸出の反応を強化する他の政策によって、為替レートの柔軟性を補完する必要があるかもしれません。ただし、耐久性のある中期的な再均衡を実現するためには、為替レートが役割を果たすことを認めることが依然として重要です。
より一般的には、すべての国は貿易を歪める政策を避けるべきです。そうした政策は、世界の貿易、投資、成長を犠牲にする傾向があるためです。代わりに、黒字国と赤字国はともに国際貿易の回復に取り組み、過去75年にわたり世界経済を支えてきた多角的貿易体制のルールを強化していくべきです。