ここ数年、ドイツやオランダなどの国々は、財政収支および経常収支の黒字を計上しており、その是非が議論を呼んでいる。これらの政策方針は、国内の観点からは理にかなっているように思われる。これらの国々では経済成長が堅調であり、そのため政府は、ケインズの「財務省において緊縮を行うべきなのは、不況ではなく好況のときである」という考え方(Keynes, 1937)に従っている。
しかし、低金利と世界経済の成長の弱さという状況の中で引き締め的な財政政策を実施すると、世界の他の地域に対して強い景気抑制的な波及効果をもたらしかねない(Krugman 2013、Setser 2019)。
世界的な流動性の罠のモデル
最近の論文(Fornaro and Romei 2019)において、我々はこの議論を理論的に考察するための枠組みを提案している。我々は多国間世界をモデル化し、金融面の摩擦が安全資産の世界的な供給を制限し、金利を押し下げる状況を想定している。世界の金利が十分に低い場合、世界は世界的な流動性の罠に陥ることになる。金融政策は金利のゼロ下限によって制約され、そのため、世界経済のかなりの割合が完全雇用を下回る水準で稼働している状況となる。
我々の考える世界的な流動性の罠には、2つの主要な特徴がある。
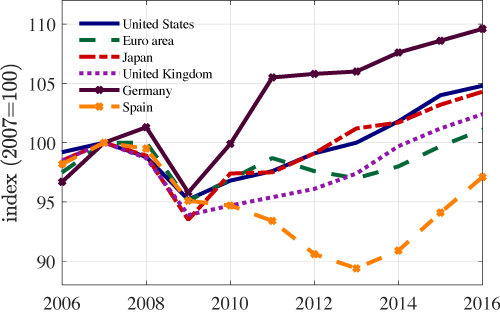
非対称性:国ごとに固有のショックが存在するため、世界的な流動性の罠の期間中、すべての国がゼロ下限による制約を受けて景気後退を経験するわけではない。このモデルは、2008年の世界金融危機以降に先進国が特徴としてきた非対称的な回復(図1)のような状況を捉えている。
持続性: 世界的な流動性の罠は、長期間continuingすると予想される持続的な事象である。したがって、世界的な流動性の罠の期間中、現在好況にある国々は、将来的に景気後退を伴う流動性の罠に陥る可能性があると予想する。1
図1 政策金利と一人当たり実質国内総生産
a) 一人当たりGDP
b) 政策金利
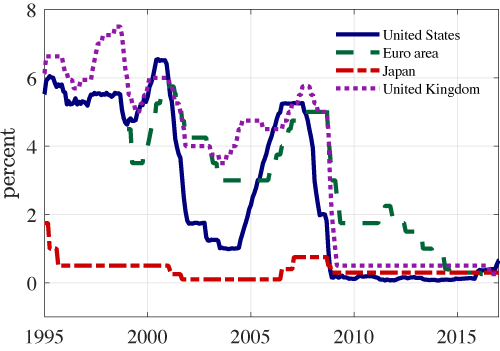
上段のパネルは、米国と日本が2009年の景気後退から比較的速やかに回復した一方、ユーロ圏および英国の回復が緩慢であったことを示している。下段のパネルは、2008年以降の極めて低い金利水準を示している。また、この図は、ドイツに代表される回復の速いユーロ圏中核国と、スペインに代表されるユーロ圏周辺国が経験した停滞との間の多様性も示している。
健全性政策と世界的な倹約のパラドックス
我々は、世界的な流動性の罠の期間中、国内志向の政府には景気循環に逆らう財政政策を実施するインセンティブがあることを示している。簡潔に言えば、好況期に公的債務を削減することで、将来の景気後退期に財政拡大を行う余地が生まれるからである。
同様の動機から、各国政府は金融市場に介入し、景気循環に逆らうマクロプルーデンス規制を課すようになる(Farhi and Werning 2016、Korinek and Simsek 2016)。その論理によれば、好況期に民間部門の財務状況を改善することは、将来の不況期における総需要の維持に役立つ。
興味深いことに、金融面で統合された世界では、財政政策および金融政策に対するこのような健全性重視のアプローチには、国際的な対応物が存在する。実際、健全性を重視した財政政策および金融政策は、国内貯蓄の増加と、好況国の経常収支黒字の拡大をもたらす。
しかし、健全性政策が世界規模で実施された場合には何が起こるのか。我々の根本的な知見は、世界が世界的な倹約のパラドックス、に陥る可能性があるというものである。これは本質的に、ケインズの倹約のパラドックス(Keynes 1933)を国際的かつ政策主導で捉え直したものである。
国内貯蓄と経常収支黒字を促進することにより、堅調な経済パフォーマンスを経験している国々の政府は、世界の貯蓄供給を増加させ、世界中の総需要を押し下げる。流動性の罠に陥っている国々の中央銀行は、政策金利を引き下げることによって世界需要の落ち込みに対応することができない。したがって、好況国による健全性を重視した経常収支政策の実施は、流動性の罠を経験している国々における景気後退を悪化させる。その結果、健全性政策は逆効果となり、逆説的に、世界の生産量および厚生の低下をもたらしかねない。
国際協調と1941年のケインズ案
この結果は、安定化の手段として健全性政策を用いることについて注意を促すものである。より正確には、我々の枠組みは、世界的な倹約のパラドックスが生じやすくなる3つの要因を浮き彫りにしている。
第一に、世界経済が資産を供給する能力が低い場合、健全性政策による景気抑制的な波及効果はより強くなる。したがって、世界的な資産供給が希少で非弾力的である場合には、世界的な倹約のパラドックスが生じやすくなる。
第二に、我々のモデルでは、健全性政策による景気抑制的な波及効果は、世界需要が弱い時期、すなわちゼロ下限が金融政策を制約している時期に生じる。懸念されるのは、安全資産の供給の希少性、需要の弱さ、低金利が、現在の世界経済の状況における顕著な特徴となっている点である(Caballero at al. 2016、Eggertsson et al. 2016)。
第三に、我々のモデルにおいて世界的な倹約のパラドックスを生じさせるのは、国際協調の欠如である。実際、我々の結果の鍵は、好況国の政府が、自国の政策が世界の他の地域に及ぼしうる負の波及効果を考慮していないという事実にある。1941年のケインズ案の論理と通じ合う我々の分析は、したがって、世界の総需要が不足している場合には、好況国による財政政策および金融政策への介入が世界の他の地域に過度な負の波及効果を与えないよう、国際協調が必要であることを示唆している。2 例えば、1941年の案においてケインズは、資本流出に単純な税を課すことにより、過度に大きな経常収支黒字を抑制することを提案した。今こそこの種の政策を検討すべき時かもしれない。




