新たな研究によると、近年の金融イノベーションは金融以外の企業によって推進されてきた。
この変化の大きな推進力となったのは、米国の情報技術企業である。
研究者らは、この変化が、厳格な金融規制による押し出す力と、技術的機会による引き寄せる力の両方を反映していると示唆している。
近年の金融イノベーションは、金融以外の企業、特に米国の情報技術企業によって推進されてきた。
ブロックチェーンや暗号資産のように、注目を集めた金融イノベーションは数多くあるものの、金融の発明の全体像、すなわちイノベーションがどこで起こり、何を目指し、誰が担っているのかについては、体系的に研究されてこなかった。
『21世紀の金融イノベーション:米国特許からの証拠』(NBERワーキングペーパー 28980)において、ジョシュ・ラーナー、アミット・セル、ニック・ショート、およびユアン・サンは、過去20年間に付与された米国の金融特許の新たなデータセットを分析することで、これらの課題に取り組んでいる。
研究者らはまず、どの特許が金融関連であるかを判断するため、金融特許分類に割り当てられた特許の集合を特定し、次に、特許の文章と発明者の氏名を用いて、他の分類に割り当てられている可能性のある類似の金融イノベーションを認識する自然言語処理モデルを訓練した。この手法により、幅広い特許分類にわたる金融特許を分析することが可能となった。
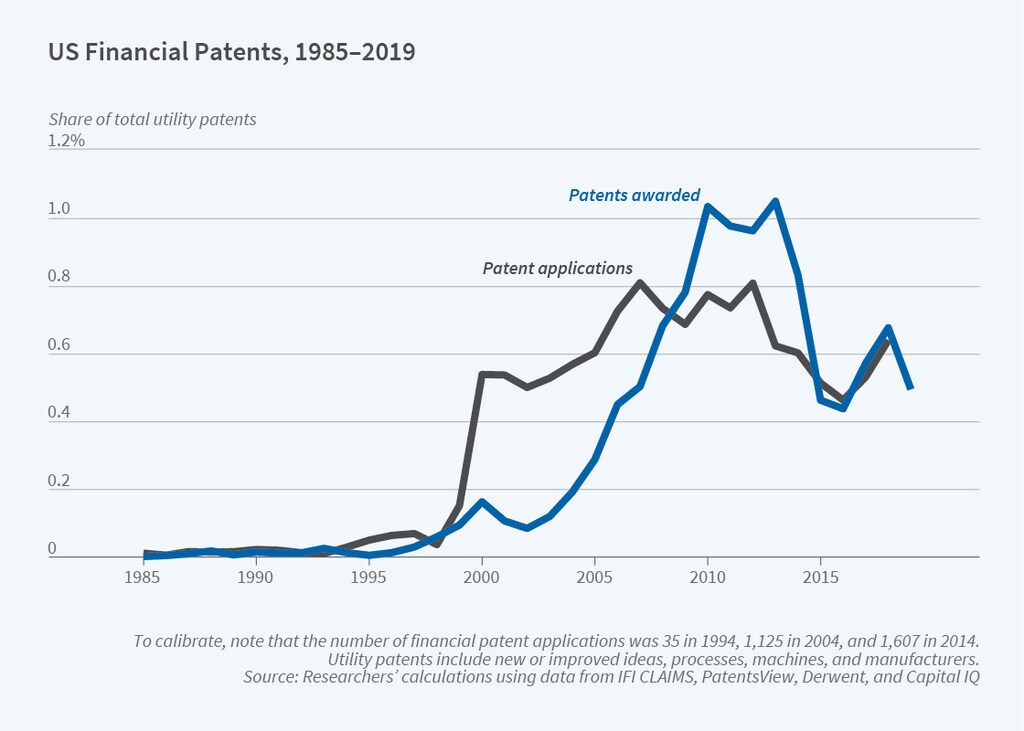
研究者らは、2000年から2018年の間に出願され、2019年2月までに付与された24,288件の金融特許を特定した。研究者らは、これらの金融特許が、この期間の金融イノベーションの良い代理指標であると主張している。金融分野の発明の特許性は20世紀の大半を通じて争われていたが、1998年の控訴裁判所判決であるState Street Bank & Trust Co. v. Signature Financial Group, Inc.において、それらが特許取得可能であることが確定した。その後の20年間で、金融特許は取るに足らないシェアから、米国の特許付与件数の0.4パーセントから1.1パーセントにまで増加した。さらに、研究者らが特定した金融特許は、被引用数が多く、近年の主要な金融イノベーションのリストをすべて含み、比較的厳格な特許審査プロセスを経ている点で、正当なイノベーションを捉えていると考えられる。
特許データは、金融イノベーションの変化する地図を明らかにしている。銀行などの伝統的な金融機関は、控えめかつ減少傾向にある特許のシェアしか生み出しておらず、特に2008年の金融危機前後に最も大きく減少した。代わりに、金融イノベーションは金融以外の企業、特に米国の情報技術(IT)企業によって推進されてきた。銀行業務に焦点を当てた金融特許のシェアも減少しており、代わりに消費者金融や、セキュリティや通信などのバックオフィス分野への応用へと移行している。
金融イノベーションのテーマの変化に伴い、その地理的な広がりも変化している。ニューヨーク・ニューアーク圏は、2000年から2018年の間に金融特許のシェアが大きく低下した一方、サンノゼ・サンフランシスコ・オークランド圏およびシャーロット・コンコード圏は急速な成長を見せた。
研究者らは、金融イノベーションがニューヨークから離れ、金融セクターから離れていく動きは、厳格な金融規制による押し出す力と、技術的機会による引き寄せる力の両方を反映していると示唆している。銀行規制がより厳格な地域では、金融企業によるイノベーションの減少幅が、IT企業によるものより大きく、また銀行業務に焦点を当てた特許の減少幅も大きかった。銀行はまた、イノベーション活動の主要な拠点を、規制の緩い地域へと移しているようにも見受けられる。同時に、技術開発が進んだ州では、IT企業および決済企業による金融特許出願が特に活発であり、決済企業は、技術能力の弱い地域から強い地域へとイノベーション活動を移す傾向を一部示していた。




