新たな研究によると、多国籍企業の利益の40%がタックスヘイブンに移転されており、世界最大級の多国籍企業のうち10%がこの活動の98%を占めている。
その結果、世界全体で2,000億ドルの税収が失われている。
世界的に合意された法人税の最低税率を設け、多国籍企業を各国の事業体の集合ではなく一つの企業として扱えば、この状況を変えられる可能性がある。
あらゆる国の多国籍企業は、利益の約40%、金額にして約6,500億ドルを、それぞれこうしたタックスヘイブンに移転している。この行為の代償は何か。世界全体で2,000億ドルの税収が失われている。こうした行為が可能なのは、1920年代に設計された時代遅れの税法があるためだ。解決策は法人税制の世界的な抜本改革だ。この改革はそれほど遠い先のことではないかもしれない。本稿では、2030年に公正で機能する世界的な税制はどのようなものか、また、そうならなかった場合の見通しはどれほど厳しいのかを考察する。
まず、企業はどのようにタックスヘイブンを利用して税負担を完全に回避できるのだろうか。その答えは、現在の国際税制にある。この税制は多国籍企業を一つの企業としてではなく、各国の事業体の集合として扱う。今日のグローバル企業の場合、米国やドイツで申告された所得には約30%の税率が適用される一方、バミューダで申告された所得は0%で課税される。利益をさまざまな低税率地域に移転して税負担を抑える戦略は、次のような大手多国籍企業で確認されている。Amazon、Google、IKEA、Nikeなど、多数の企業である。
Thomas Tørsløv、Gabriel Zucmanとの共同研究で、私たちはこの行為が世界的にどれほど広がっているかを明らかにした。海外子会社統計として知られる新たなマクロ経済データに基づき、多国籍企業の利益の40%がタックスヘイブンに移転されていると推計した。この統計には、外国の多国籍企業の子会社が支払った賃金額と、子会社が得た利益が記録されている。つまり、これを使えば、国民経済計算の集計値(企業が支払った賃金、企業の営業余剰など)を「国内企業」と「外国企業」に分けられる。私たちはこの統計をもとに、各国で国内企業と外国企業がそれぞれ申告した利益を記録する新たな世界データベースを作成した。
このデータベースを使い、税引前法人利益の賃金に対する比率という、単純なマクロ指標を構築して分析した。論文で活用した新たなデータのおかげで、この比率を各国の外国企業と国内企業について個別に算出できる。調査から、驚くべき結果が明らかになった。
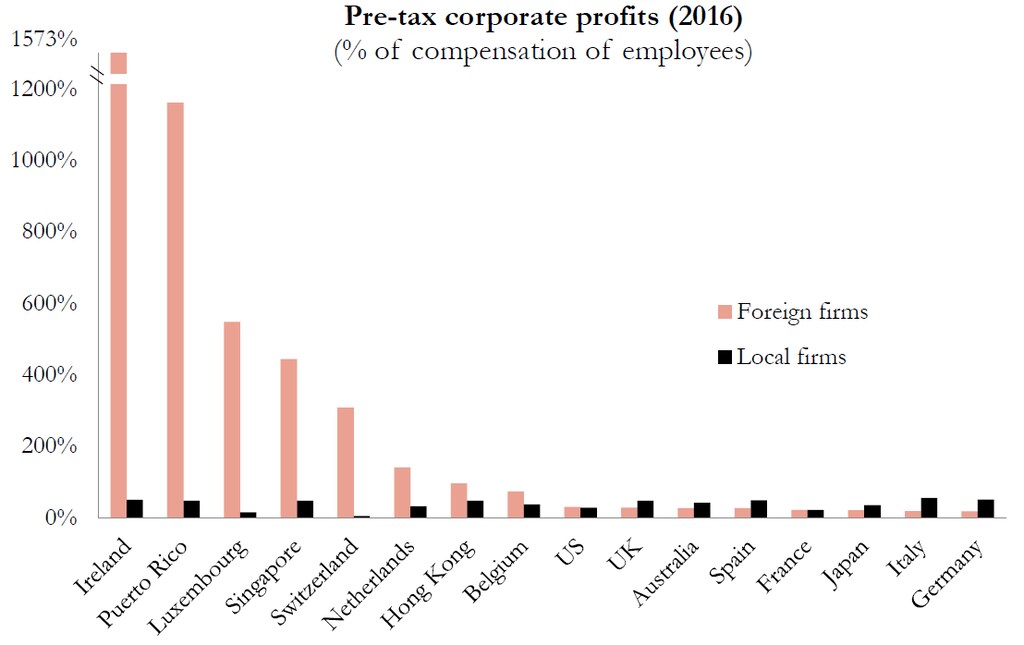
タックスヘイブンではない国では、外国企業の収益性は国内企業より一貫して低い。これに対し、タックスヘイブンでは外国企業の収益性は一貫して高く、その差は非常に大きい。下の図が示すとおりだ。国内企業では課税対象利益の賃金に対する比率は通常30~40%だが、タックスヘイブンにある外国企業では桁違いに高く、アイルランドでは1,600%にも達する。つまり、多国籍企業はタックスヘイブンで巨額の利益を申告しているが、その利益は現地の実際の経済活動と釣り合っていないことが分かった。
利益をめぐるこの駆け引きで、どの国が勝ち、どの国が負けているのだろうか。
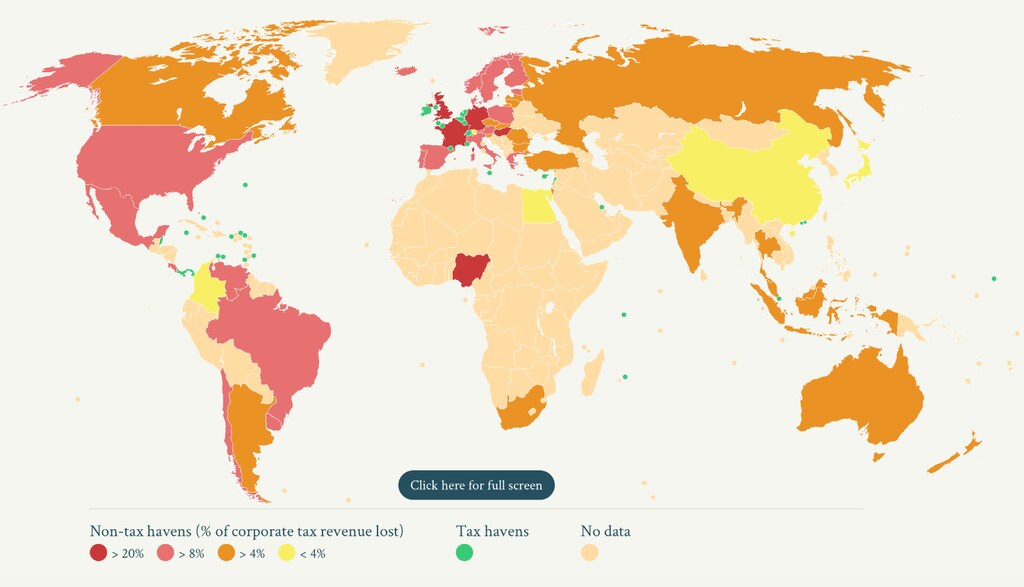
全体として、世界では法人税収の10%、金額にして2,000億ドルが失われていることが分かった。当ウェブサイトmissingprofits.worldにアクセスすると、インタラクティブマップを使って、この利益移転のからくりでどの国が利益を呼び込み、どの国が失っているのかを確認できる。
このマップは、世界の経済活動の92%、世界人口の70%以上を占める86か国を対象としている。各国をクリックすると、タックスヘイブンに移転された利益額と、移転先となったタックスヘイブンを確認できる。また、それに伴って失われた法人所得税収も分かる。
緑色で示された国はタックスヘイブンだ。タックスヘイブンについては、高税率の国々から呼び込んだ利益額と、実効法人税率を示している。例を挙げると、ドイツは毎年200億ドルを失っており、これは法人税収の29%に相当する。同様に、フランスは法人税収の24%、米国は17%を失っている。
興味深いことに、世界の法人税のタックスヘイブンは、世界最大の税収を集める国々でもある。つまり、アイルランド、ルクセンブルク、プエルトリコなどは、実効税率を5%未満に抑えながら、巨額の見せかけの利益を呼び込み、その結果、どの国よりも多くの税収を得ている。これは現行の法人税制が生むゆがんだ誘因を示しており、各国が法人税率を引き下げる「底辺への競争」に陥った理由を説明する一助となる。
利益移転を最も積極的に行っている企業はどこか?
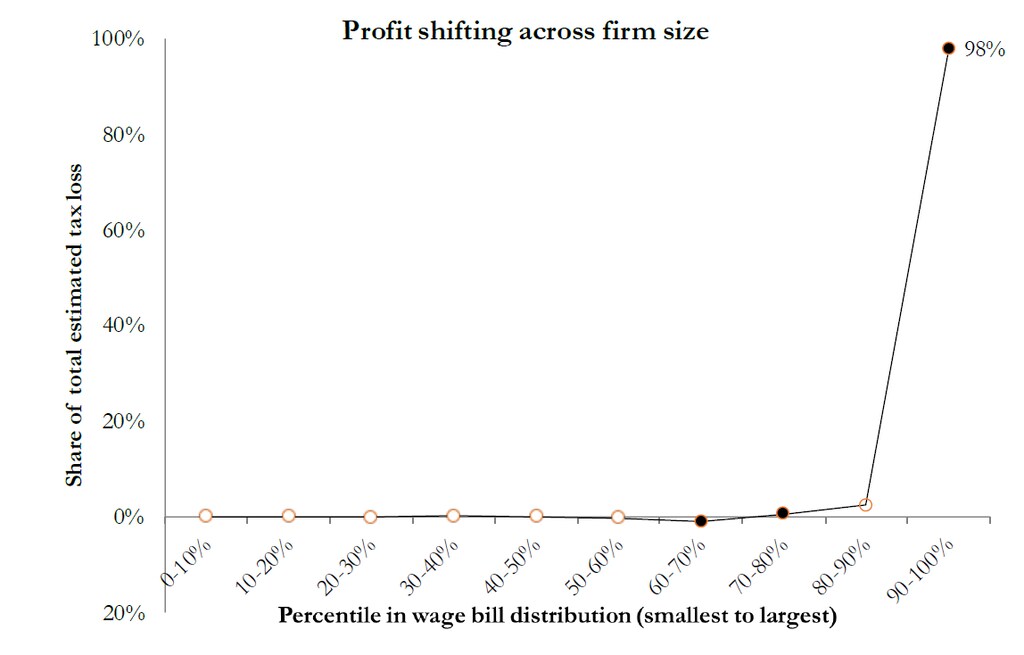
企業情報を扱う出版社Bureau Van Dijkの公開年次報告書と南アフリカの法人税申告書に基づき、共著者のHayley Reynoldsと私は、利益移転を行う企業の特徴を調査した。多国籍企業の大半はタックスヘイブンに利益を移転していないことが分かったが、ごく大規模な多国籍企業が移転する巨額の利益は、その大半をはるかに上回る。そこで、タックスヘイブンに移転される利益の98%は、規模で上位10%の多国籍企業によるものと推計した。以下のとおりである。
さらに、Zucman(2014)が記録しているように、米国資本の企業は特に積極的なようで、海外で得た所得の60%をタックスヘイブンに移転している。世界平均は40%だ。しばしば「デジタル」企業に注目が集まるが、Thomas Tørsløv、Gabriel Zucmanとの私の研究は、業種間で利益移転に系統的な差があることを示していない。
どうすればこの状況を改善できるのか?
車が動かなくなったとき、基本的な選択肢は二つある。修理するか、廃車にして新しい車を買うかだ。これまで世界全体では、非常に緩やかながら、法人税を廃止する方向に進んできた。グローバル化と、それが法人課税にもたらした問題への対応として、各国は税率を引き下げ、代わりに消費税への依存を強めてきた。その結果、過去40年間で世界の平均法人税率は50%以上低下した。
この流れを変えるには何が必要だろうか。10年後、つまり2030年に、公正で機能する世界的な税制はどのようなものになるだろうか。
利益移転の根本原因は、1)利益を移転する誘因(法人税率の差)と、2)それを可能にする仕組み(多国籍企業の各事業体が個別に税務会計を行うこと)である。この問題を解決するには、二つの根本原因を取り除かなければならない。
世界経済フォーラムは税制をめぐってどのような取り組みをしているのか?
まず、最も簡単な策から始めよう。法人税の調和だ。各国が、たとえば世界共通の法人税最低税率を25%とすることで合意できれば、利益移転の問題はほぼ解消する。タックスヘイブンが存在しなくなるからだ。
この案はすでに1992年、EU委員会のルーディング委員会が提唱しており、EU域内の法人税最低税率を30%とすることを提案していた。懐疑的な読者は、マルタ、香港、ルクセンブルクなどのタックスヘイブンが、主要な税収源を失うことになるこの案に同意するとは考えにくいだろう。そして、世界的な合意が成立していないことを見れば、そうした読者の見方は正しいように思える。
しかし、それにも解決策がある。たとえばGoogleがバミューダで220億ドルの利益を申告し、税率0%で課税されるとする。この場合、米国の税務当局は、残りの25%分の税額を自ら徴収できる。この仕組みの一形態はトランプ政権の税制改革で導入された。問題は、設定された最低税率がわずか13%で、抜け穴も設けられていたため、企業には依然として利益を移転する誘因が残ったことだ。
第二の解決策は、公式配賦である。多国籍企業を各国の事業体の集合として扱うのではなく、一つの企業として扱う必要がある。具体的には、たとえばGoogleが世界全体で連結利益300億ドルを申告し、その売上の10%がフランスから得られた場合、フランスはGoogleの世界全体の利益の10%(30億ドル)に課税できるべきだ。利益をバミューダに移すには、同社は顧客に移転を求めなければならなくなる。
この二つの解決策が実現する可能性はどれほどあるだろうか。意外にも、まったく不可能ではない。OECD事務局が最近示した提案は、同様の解決策(内容を弱めたものだが、方向性は同じ)を示唆している。137の加盟国が合意する期限は2020年末とされている。法人税制の改革を求める世論の圧力はかつてないほど高まっており、各国が協力に失敗すれば、貿易戦争が迫っている。世界的な合意が成立すれば、さらに新しく大胆な改革が実現することも十分考えられる。つまり、公正で効果的な法人税制は決して手の届かないものではない。
出典:
Ludvig Wier、Thomas Tørsløv、Gabriel Zucman。The Missing Profits of Nations、NBERワーキングペーパー24701、2019年9月改訂版。参照:MissingProfits.world[付録・データのウェブページ]。
Ludvig、Wier、Reynolds Hayley。「大きく『利益を上げていない』:多国籍企業の上位10%が利益移転の98%を行う仕組み」。第111号。国連大学世界開発経済研究所(UNU-WIDER)、2018年。
国境を越える課税:個人資産と企業利益を追跡する、Journal of Economic Perspectives、2014年、28巻4号、121~148ページ。[付録]。[データ]。




