現在、世界中でかつてないほど多くの人々が金融口座や金融ツールを利用できるようになっています。こうした利用環境を背景に、これらの口座を便利に使えるようにする新たな商品やサービスが開発されています。さらに一歩進めると、健全な金融包摂には、顧客が収入と支出のバランスを取り、準備金を積み立てて維持し、さまざまな金融ツールを使って金融ショックに対処し立ち直る能力が含まれます。最も有用な金融サービスは、顧客に利便性をもたらし、ショックに耐える力を高め、金融目標の達成を後押しすることで、レジリエンスを支えるものです。つまり、利用者の金融の健全性を効果的に支えるサービスです。
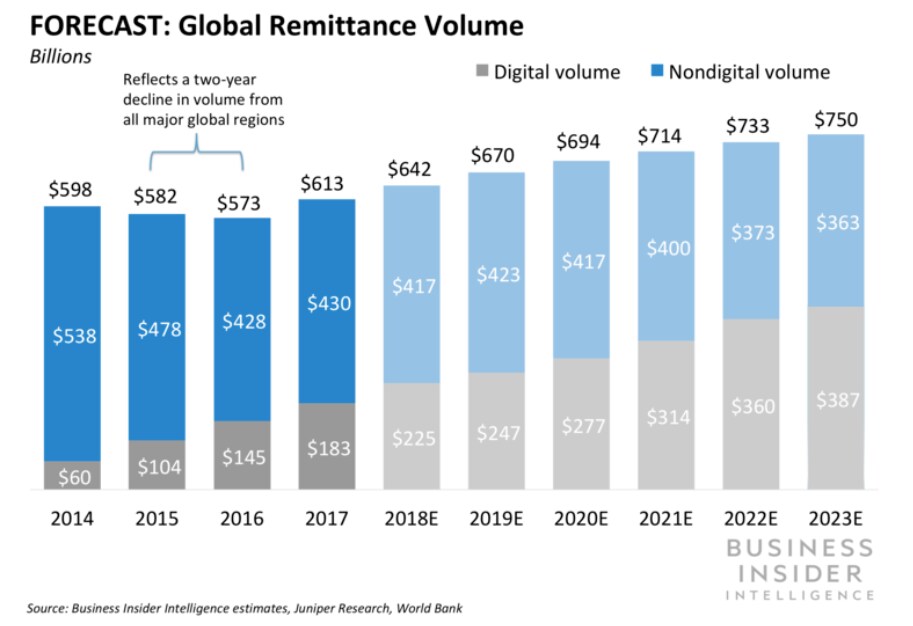
送金は、その多くが低所得層である何百万もの家族にとって欠かせない収入源です。世界的な移住は拡大しており、現在2億5,800万人を超える人々が出生国の外に住んでいます。2000年の1億7,300万人から増加しており、それに伴い送金取引も安定的に続いています。送金業界は、世界中で6,000億ドルを超える資金を動かしており、そのうち4,660億ドルは低中所得国向けに送られています。多くの低所得層にとって送金は最初に利用する金融商品であることが多く、さまざまな金融サービスを利用するための足掛かりとなります。そのため、送金は金融の健全性を支える礎石といえます。
コストの削減と利便性の向上
国際社会は、送金サービスのコストを大幅に引き下げるため努力を続けています。この取り組みは、2000年代後半に始まりました。その際、 国際送金サービスに関する一般原則が世界銀行と国際決済銀行によって発表され、いわゆる5x5目標がG8、続いてG20によって採択され、この方向で世界中の官民の多くの取り組みが始まりました。
こうした取り組みを基に、国連の持続可能な開発目標(SDGs)では、コスト削減について二つの目標が設定されました。第一に、送金サービスの平均コストを2030年までに世界全体で3%未満にすることです(現在は6.94%)。第二に、どの国間の送金経路(コリドー)においても、合計コストが5%以下で送金できるようにすることです。この目標を監視するために世界銀行が開発した指標は、スマート送金者目標(SmaRT)として知られ、サービスのコストだけでなく、アクセシビリティ、到達範囲、送金速度も考慮に入れています。2018年9月時点では、37%の送金経路が、コスト目標の5%を上回っています。
SDG10(送金に関連する目標)の達成には、政策や規制の動向、そして市場環境(コルレス銀行関係の解消問題への対応を含む)が極めて重要になります。市場と政策の環境が整えば、送金サービス事業者は新たな技術を活用し、送金者と受取人にさらなる恩恵をもたらすことに注力できます。
革新的なソリューションは、送金者とその家族にとってコストを下げ利便性を高めることで、すでに送金サービスの状況を変え始めています。GSMA(移動体通信事業者の業界団体)によるモバイルマネー送金の調査では、モバイル技術により送金コストが半分になることがわかりました。同様に、PayPalとXoomの調査では、デジタル送金の平均コストはわずか3.93%であり、従来型の送金のほぼ半分のコストです。
同様に、世界銀行とアルバニア銀行の報告書では、現在アルバニアで現金で受け取られている国際送金の半分が電子マネーで受け取られるようになれば、受取人は年間最大130万ドルを節約でき、決済サービス事業者は最大670万ドルを節約できると試算されています。
時間の節約
テクノロジーは、送金の送受信に必要な時間と手間を削減するのにも役立ちます。ボストン コンサルティング グループが新興市場5カ国を対象に行った調査では、モバイル金融サービスにより所得の1%相当の節約が生まれると推計されています。これは、移動や待ち時間の短縮によるものです。Xoomの調査では、デジタル送金により、メキシコの送金受取人は生涯で合計15日を節約でき、経済全体では合計1億時間近く、メキシコ国民の平均所得に基づくと経済的価値で4億5,000万ドル近くの節約になると推計されています。
金融包摂と健康の向上に向けた第一歩としての送金
研究では、送金の増加と、正規の預金および融資の拡大との間に正の相関があることが示されています。送金者と受取人にとって銀行口座を持つことのもう一つの利点は、政府による預金保険制度です。これにより、信頼と利用が高まります。口座を使った送金を利用する送金者は、非公式な経路を利用する人に比べて平均で30%多く送金しています。この追加の資金は、新興市場における受取人と規制された金融システムとのつながりをより強固にする可能性があります。
何が不足しているのか?
革新的なソリューションには、さらなる取り組みが欠かせません。世界の銀行口座を持たない人の3分の2は携帯電話を利用できますが、これだけでは金融への普遍的なアクセスと利用を実現するには不十分です。世界銀行のグローバル・ファインデックスによると、世界で新たに開設された取引口座の4分の1は「非アクティブ」であり、これは過去12カ月間に預金も引き出しも行われていないことを意味します。
送金サービスも例外ではありません。デジタルサービスは広がりつつあるものの、依然として大部分の取引は現金で開始され、支払われていると考えられています。送金のデジタル化を促進するための主な施策には、次のようなものが含まれる可能性があります。
- 国内決済システムのインフラや、ITなどのその他の支援インフラを強化し、送金サービス事業者がそれらを十分に活用できるようにすること。相互運用性と公正でオープンなアクセスに関する政策は、送金サービス事業者が送金を効率的に集金し配分する能力に直接影響を与え得ます。
- 送金におけるデジタルチャネルの利用を妨げる障壁を取り除くため、法的・規制の枠組みを見直すこと。本人確認、署名、外国為替規制など、送金サービスの完全なデジタル化を妨げるさまざまな要件が存在します。
最後に、顧客が商品を理解し、リスクを認識できるようにすることや、現金を取り扱う際のデータ、プライバシー、セキュリティの保護といった消費者保護は、金融の健全性にとって極めて重要です。消費者への教育と保護は、健全な利用を促進するために不可欠な信頼を得るうえで重要です。
本ブログは、「2017年版グローバル・ファインデックス・データベース」の最新の調査結果を探る短期連載の一部です。2017年版グローバル・ファインデックス・データベース。本連載では、さまざまな国の事例を分析し、金融包摂の拡大における課題を検討します。




