米国ではインフレが長年ぶりに進行しており、数百万人の米国人にとって消費財の購入が難しくなっています。
フィンテックの拡大により、消費者は高インフレ期に役立つ銀行サービスをより容易に利用できるようになりました。
デジタルバンキングツールは金融包摂を後押しし、消費者に力を与えています。
食料品店に足を運ぶと、米国の家計や世界中のほぼすべての投資家の関心事となっている経済現象が確認できます。長い空白期間を経て、インフレが戻ってきたのです。
最新データによると、7月の消費者物価は約13年ぶりの速いペースで上昇しました。これにより、数百万人の米国人が家族を養い、家計を切り盛りすることが難しくなっています。インフレはまた、銀行口座を持たない人や金融サービスの利用が限られている人にも打撃を与えます。現金貯蓄の価値が目減りし、融資を受ける際には、より高い金利を支払わなければならないためです。
幸いなことに、インフレは1970年代および1980年代の二桁台のインフレには達しないとしても、私たちのデジタル経済が、過去の世代にはなかった製品を消費者に提供していることは、ある程度の安心材料となるはずです。結局のところ、フィンテックの拡大により、消費者はインフレの時期に役立つ貯蓄口座、融資サービス、投資ツールなどの銀行サービスを、以前より容易に利用できるようになりました。
デジタルバンキングの利点
年収10万ドル未満の消費者にとって、フィンテックは利息や銀行手数料として年間360ドルの節約につながります。これはに実施された調査(The Harris Poll)によるものです。オンラインバンキングサービスとして、Dave、Chime、Varo、およびGo2Bankは、低手数料、場合によっては手数料無料の商品や、賃金の早期受け取りを提供することで、当座貸越による手数料の発生を避ける手助けをしています。同じデジタルバンクの多くは、利息がかからず、年会費もなく、申し込みに信用審査も不要な担保付きクレジットカードも提供しています。これは消費者が信用を築く別の方法となり、より安価な融資へのアクセスを改善できます。
その他のフィンテック企業は、家計が厳しくなった際に資金を管理するためのツールを顧客に提供しています。例えば、TruebillやCopilotなどの商品は、定期購読やその他の支払いを監視することで、支出の把握や請求額の削減を容易にします。フィンテックはまた、人々がより良い金融習慣を身につける手助けもしており、次のようなアプリがあります。Acornsは、取引の端数を切り上げてその金額を貯蓄口座に預け入れることで、貯蓄を積み立てる方法の先駆けとなりました。一方、Flexは、家賃の支払いを月内の小口分割払いにできるようにし、給与日をまたいで資金を管理し、手数料や料金を回避することを可能にします。
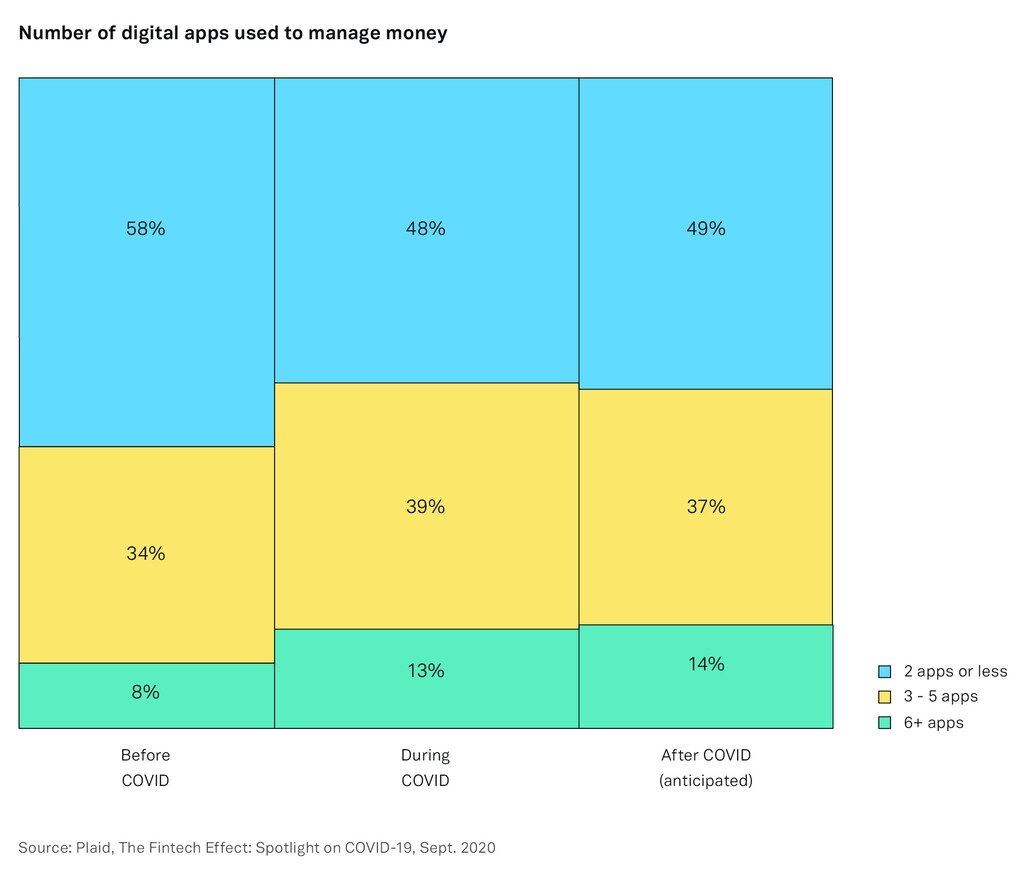
パンデミックにより、人々がオンラインバンキングを選択し、生計を立てるための新たな方法を模索するようになったことで、これらのデジタルサービスへの認知が高まりました。調査によると、米国人の59%が、資金管理のためにCOVID-19以前よりも多くのフィンテックアプリを利用しています。
銀行業界の未来
新規顧客の流入により、フィンテック業界は適応、改善、拡大を継続する必要に迫られています。新たな改良された選択肢が登場したことで消費者の期待は非常に高まっており、企業がこうした需要に応えるために競争するなかで、イノベーションのスピードも加速しています。従来型の銀行はデジタルサービスを取り入れ、拡充しつつあります。一方で組み込み型金融により、非金融企業が新たな方法で、必要な時点において金融サービスを提供できるようになっています。
競争の激しい銀行業界の到達範囲を広げることの重要性は、いくら強調しても過言ではありません。おそらく地球上で最も金融が発達した国であっても、米国人の5人に1人は銀行口座を持たないか、競争力のある銀行サービスを利用できず、そのため過度な手数料の影響を受けやすい状況にあります。実際、給与を受け取った翌日に支払いに追われる消費者は、2019年に主要銀行へ当座貸越手数料として170億ドルを支払ったと、Oliver Wyman の報告書は示しています。
この問題はCOVID-19の初期に表面化しました。当時、大手銀行との既存の取引関係を持たない多くのマイノリティが経営する企業は、Paycheck Protection Program(給与保護プログラム)において政府の資金を得ることがより困難であると感じていました。フィンテック企業は、迅速に適応でき、地理的な制約がないため、この問題に正面から取り組むことに成功しました。マイノリティの起業家は、かつて利用を拒まれていた資金源にオンラインでアクセスし、つながることができるようになりました。ある研究(ニューヨーク大学の研究者による)によれば、フィンテック企業は昨年、PPPの下で84万5,000件を超える融資を行い、そのうち「大幅に多い」割合がアフリカ系アメリカ人経営の企業に向けられ、伝統的な貸し手よりも多くなっています。
フォーラムは世界の銀行システムを改善するために何をしていますか?
フィンテックの拡大に伴い、このよりつながりが強く、デジタル化された金融環境は、最小限のオンボーディングで顧客に新たな体験をもたらし、開発者や企業が、すべての人々の変化するニーズに応える高度にカスタマイズされた新たなイノベーションを打ち出す際の障壁を下げるでしょう。このデジタルへの移行は、従来サービスが行き届いていなかった人々にとって、さらなる包摂性と低コストももたらします。提供者の観点からは、より幅広い層にサービスを提供することが、より低コストかつ低リスクになるでしょう。
2020年のPPP初期に行ったように、フィンテック、そして組み込み型金融を取り入れる銀行や企業は、より速いインフレやその他の経済的ショックが広がる場合には、さらに適応し、最も脆弱な人々を支援しなければなりません。米国において銀行口座を持たない人の数に対処し、スマートフォンや図書館のコンピューターから銀行を利用できるようにすることで、消費者物価の上昇による打撃を和らげるよう人々に力を与えることができます。
今後数年間で、私たちの業界全体に、まだ想像もつかないような根本的な変革が間違いなく起こるでしょう。また、完全にデジタル化された金融システムが今後10年以内に実現可能であると言っても過言ではありません。それは、人々が望み、必要とする金融の世界が、ついに手の届くところに来ることを意味します。




