統合された欧州資本市場は、中小企業(SME)やスタートアップthat従来の銀行融資以外の多様な資金調達手段にアクセスしやすくするうえで極めて重要である。
欧州の長期投資ファンドなどの規制改革と革新的な金融商品は、中小企業への民間投資を呼び込むうえで重要である。
投資家に対する中小企業の認知度を高め、欧州連合域内での国境を越えた融資と投資を促進するための取り組みが必要とされている。
経済の強靱性と成長がますます重要になる中、欧州連合(EU)は、加盟国全体で円滑な資金調達を可能にする、結束のとれたネットワークとしての統一された統合資本市場を構築する必要性を認識している。
障壁を取り除き規制を調和させることで、そのような市場は企業、特にヨーロッパ経済の生命線である中小企業(SME)やスタートアップに資本をもたらすことができる。
中小企業への資金供給
中小企業はEU企業の99%を占め、約1億人を雇用している。中小企業はイノベーションと欧州の経済的主権にとって不可欠である。しかし、ECBの調査では、中小企業は大企業よりも大きな障壁に直面しており、14%が資金調達の制約を報告していることが指摘されている。
伝統的に主要な資金調達源であった銀行融資は、これらの小規模企業、特に株式公開前の段階となることが多いリスク資本など、より柔軟な資金調達を必要とするスタートアップにとっては利用しにくい。このような資金調達メカニズムの不備は、ロンドンがEUのベンチャーキャピタルの拠点としての地位を失ったことによって悪化しており、中小企業の資本市場へのアクセスを改善するための既存の取り組みがある程度行われているにもかかわらず、スタートアップの規模拡大を妨げている。
例えば、欧州委員会はこのようなアクセスを優先課題としており、ドイツとフランスは、スタートアップにとっての資本市場の重要性を強調し、資本市場同盟(CMU)のロードマップを打ち出している。しかし、リスク資本部門を強化し、中小企業の資金調達源を多様化し、成長を支援するために、さらなる取り組みが必要である。
提案の内容は次のようになり得る。
欧州の長期投資ファンドに関する規則を簡素化する。
中小企業とスタートアップに対する株式上場の条件をより柔軟にする。
一元化された情報を通じて、投資家に対する企業の認知度を向上させる。
国境を越えた投資を促進するため、倒産制度を調和させる。
これらの措置は、中小企業およびスタートアップの成長にとってより好ましい環境を整備するものであり、欧州の競争力とイノベーションの推進に不可欠である。
銀行への依存による資金調達
銀行融資はEU企業の主要な資金源であるが、中小企業やスタートアップにはあまり適していない。2020年以降、金利の上昇と融資基準の厳格化を背景に、利用しやすさは低下している。銀行の厳しい自己資本規制はリスク許容度を制限しており、その結果、中小企業やスタートアップに対する融資価格は保守的なものとなっている。
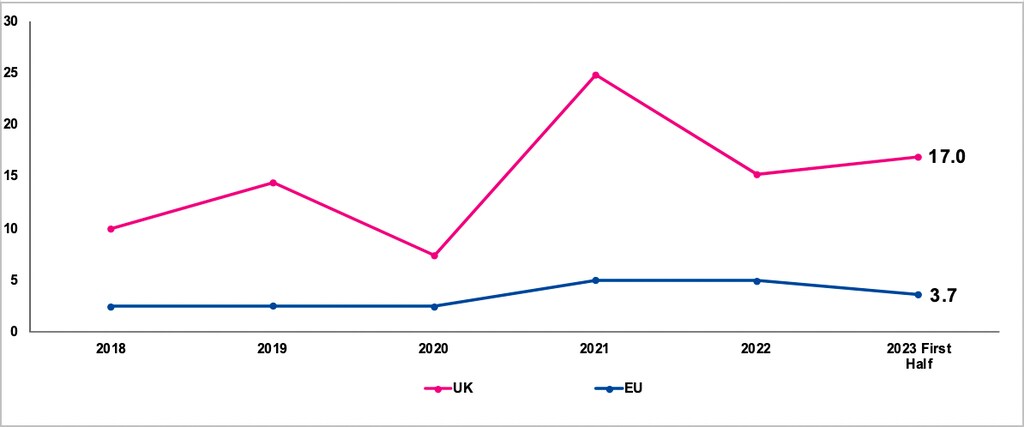
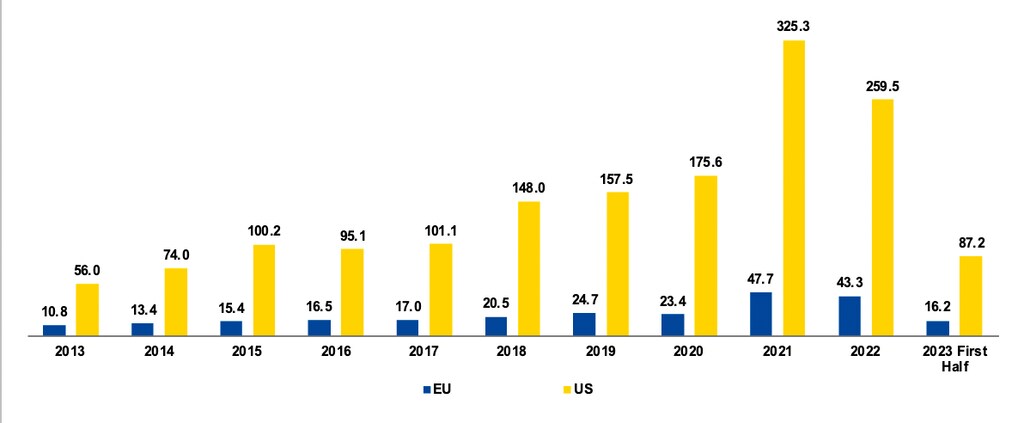
EUにおける市場を通じた資金調達は、英国および米国に後れを取っている。欧州金融市場協会(AFME)によれば、2018年以降、リスク資本は中小企業の資金調達総額の2%から5%を占めてきたが、英国では10%を超えている。米国のリスク資本は、過去10年間でEUの5倍から7.5倍であった。一方、EUのリスク資本部門は分断されており、加盟国間で大きなばらつきがある。
EUでは、リスク資本から新規株式公開(IPO)への移行が、英国や米国よりも少ない。2023年の欧州市場では、取引額が前年比72%減少し、米国をはるかに下回った。一方、発行株式の取引額は前年とほぼ同水準であった。
エンジェル投資、ベンチャーキャピタル、プライベート・エクイティ、IPOに至るまでの流れも、米国と英国の方が効率的であり、欧州のスタートアップが成功するために、そこで株式上場を目指すことも多い。欧州は、こうした企業の成長とイノベーションを支援するために適応する必要がある。
中小企業による資本市場へのアクセスの改善
欧州のリスク資本産業を強化するためには、中小企業への民間投資をさらに呼び込む手段を開発することが不可欠である。中小企業への投資を目的とした欧州の長期投資ファンドは、これらの企業をより重点的に対象とする必要がある。例えば、パスポート規則の整合、参入障壁の引き下げ、柔軟な投資回収オプションの導入によって投資家のアクセスを高めることは、有益となり得る。
2024年1月10日より施行される新たな枠組みは、投資ガイドラインの簡素化と適格資産の範囲拡大を目指しており、規制の進化において進展が広く見られることを示している。
EUの企業上場に関する規制は、強固な投資家保護を提供しているが、公募を検討する中小企業にとっては負担となり得る。これに対応して、欧州委員会は中小企業の上場手続きを緩和するための改革を実施している。
これらの改革には、革新的企業に対する異なる議決権の付与、浮動株比率要件の引き下げ、目論見書の簡素化、投資調査報酬の改善が含まれる。これらの措置の効果はまだ明らかになっていない。
中小企業の資金調達と透明性の強化
中小企業向けの汎欧州株価指数の導入などのさらなる強化策は、認知度を高め、投資家を呼び込むことにつながり得る。新規上場企業に対する経過措置としての規制緩和を導入すれば、コンプライアンスコストを削減できる可能性がある。
2027年までに計画されている金融情報に関する欧州の単一アクセスポイントは、企業データへのアクセスを統合・簡素化し、中小企業の認知度を高めることを目指している。
一方、EUの倒産制度を調和させることで、国境を越えた融資や証券化を促進し、経営破綻した企業を処理するための統一的な基準を提供できる可能性がある。ただし、倒産制度の枠組みに関して、EUに共通の最低基準を設けるためには、さらなる取り組みが必要である。
CMUを実現し、欧州の経済発展を強化したいのであれば、欧州におけるこれらの革新的な原動力の可能性を活かすために、資金調達の選択肢を拡充しなければならない。
本ブログの長文版は、元々こちらに掲載された。こちら。




