「ひどいことです。なぜ誰もそれを予見できなかったのでしょうか」と、2008年11月にロンドン・スクール・オブ・エコノミクスを訪問した際、エリザベス2世女王は世界金融危機をなぜ誰も予測できなかったのかと疑問を呈された。こうした困惑はイギリス王室に限ったものではなく、世界中の多くの人々が同じ問いを投げかけていた。
それから10年が経過した今も、金融不安定を予測することは依然として困難である。しかしながら、金融セクターと経済との間の重要な関連性について理解を深める取り組みが進んでいる。現在では、金融面の脆弱性がどのようにして負の衝撃を増幅させ、産出と雇用を損なうかについて、より深く理解できるようになっている。
IMFは年に2回、世界の金融安定リスクに関する最新の分析を『国際金融安定性レポート(Global Financial Stability Report)』で公表しており、金融安定性モニタリングの枠組みの改善にも継続して取り組んでいる。
現行のアプローチは、IMFの新しい論文で説明されているもので、金融機関および市場、ならびに企業、家計、政府の借入主体について金融面の脆弱性を体系的に評価するとともに、金融環境に応じた予測GDP成長率に基づく金融安定リスクの総括的指標を用いるものである。この二段階のアプローチは透明性を高め、金融規制当局と中央銀行の間のより良いコミュニケーション、ひいては政策立案への道筋を提供する。
現在では、金融面の脆弱性がどのようにして負の衝撃を増幅させ、産出と雇用を損なうかについて、より深く理解できるようになっている。
undefined
仕組み
この枠組みにおいては、貸し手と借り手が緩和的な金融環境に対応してリスクテイクを増やすにつれ、景気循環に伴う金融安定リスクが高まる。集団的なリスクテイクの増大は、金融機関による高水準の借入や満期のミスマッチといった金融面の脆弱性の蓄積につながる。脆弱性は衝撃を増幅させ、金融環境の引き締まりと経済成長の低下をもたらす。この過程は相互に強化し合うものであり、脆弱な金融機関は資産価格が下落すると負債の圧縮を余儀なくされ、それにより資産価格と経済成長の一層の低下を招く。
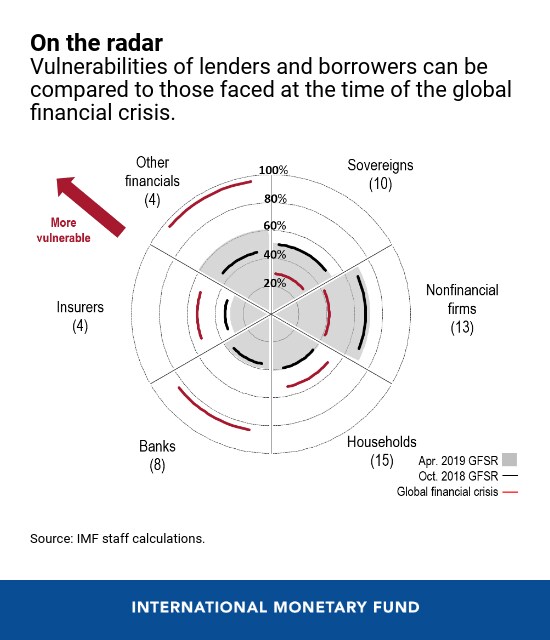
現行アプローチの第一の要素は、金融システムにおける貸し手と借り手の種類ごとに脆弱性の類型を定義した、「ボトムアップ」型の指標モニタリング・マトリックスである。金融面の脆弱性には、資産評価の膨張、銀行およびその他の金融機関におけるレバレッジの拡大と資金調達のミスマッチ、さらに家計、企業、政府を含む非金融の借り手の債務増大が含まれる。
以下のチャートは、このマトリックスをグラフィックで示したもので、さまざまな時点における貸し手と借り手の脆弱性の度合いのスナップショットを含んでいる。危機時には、世界的に銀行およびノンバンク金融機関の脆弱性が高く、多くの国で家計の債務水準が高かったこと、現在はそれに比べて大幅に強固な状況にあることを示している。時間の経過とともに、新たな形で出現しうる脆弱性を捉えるためにモニタリングの枠組みは適応すべきであり、このマトリックスも進化していく可能性がある。
アプローチの第二の要素は、「トップダウン」型の金融安定リスクの総括的指標であり、「リスクにさらされる成長(Growth at Risk)」、すなわちGaRである。これは、金融環境に応じた予測GDP成長率の下方リスクによって測定される。GaRの重要な革新は、予測GDP成長率の分布全体が金融環境と結び付けられている点にあり、金融環境は経済におけるリスクの根底にある価格を捉えるものである。
言い換えれば、GDP成長率を予測する際は確率の観点から考えることが重要である。期待成長率だけでなく、期待成長率に対するリスクも考慮することが重要である。
以下のチャートは、3つの異なる時点において、金融環境への反応として世界のGDP成長率予測の確率分布がどのように変化するかを示している。2019年4月のGFSR以前の2四半期における世界の金融環境は、2018年第3四半期よりも引き締まっており、その結果、翌年のGDP成長率予測に対する下方リスクはやや高まった。
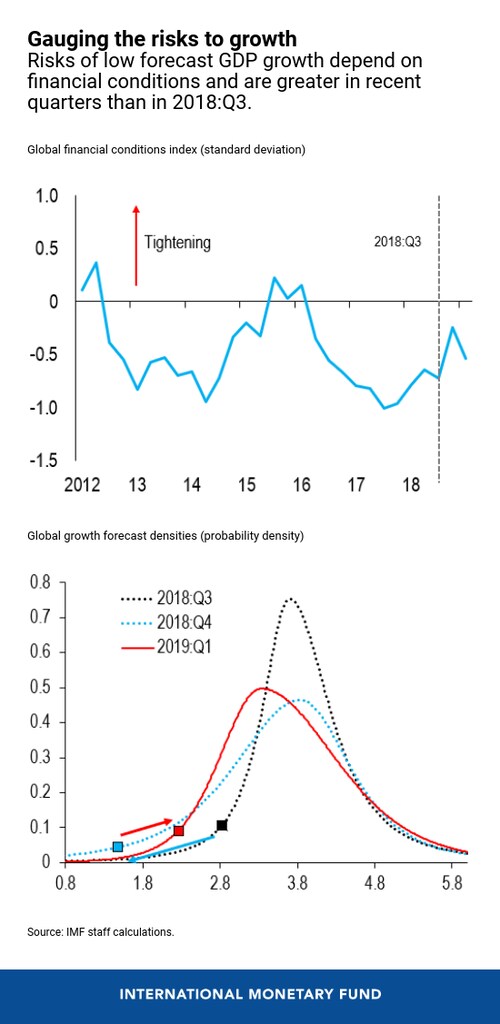
また、金融環境の緩和は短期的には成長を押し上げ、変動性を低下させうる一方で、緩和的な金融環境への反応として脆弱性が蓄積されるため、中期的には変動性を高める可能性がある。これは「ボラティリティのパラドックス」と呼ばれるものである。GaRの推計に脆弱性を組み込む作業は進行中である。
政策立案のための金融安定リスクの測定
このアプローチの二つの要素は相互補完的である。GaRは金融安定リスクの総括的指標を提供し、潜在的な下方リスクの深刻度を判断するため、過去のリスク水準と直接比較することができる。さまざまな個別の脆弱性をより詳細にモニタリングすることで、GaRの推計に必要な微妙な差異と深みが加わり、マクロプルーデンス政策の潜在的な対象も明らかになる。
このモニタリングの枠組みにより、世界経済、地域、または国別のGaR推計に用いうる、金融環境と脆弱性に関するより多くのより良い指標が得られる可能性がある。言い換えれば、IMFによる多国間サーベイランスと二国間サーベイランスの双方に有用となりうる。
新たな枠組みはまた、金融安定リスクを緩和するため、各国におけるマクロプルーデンス政策の実施状況のモニタリングも支援する。IMFは、マクロプルーデンス政策の利用に関する新たな年次サーベイを開始しており、政策はマトリックス内の金融面の脆弱性に対応づけることができる。
女王の問いに関して言えば、このモニタリングの枠組みがあれば、特定された脆弱性が放置された場合には深刻な金融危機が起きる可能性が高いと女王に伝えることができたはずである。たとえそれがいつ起きるかまでは示せなかったとしても、である。今後は、金融安定リスクの定期的かつ体系的な評価が正式な制度として位置づけられ、これらのリスクを産出成長の観点から示す総括的指標が提供される。これにより、金融リスクがすでに非常に高くなってから断続的に考慮されるのではなく、金融安定リスクを金融政策および規制政策の意思決定の枠組みに組み込むことが可能になる。




