国際資本フローには多くの利点がある一方、その変動性が貿易や金融の混乱を招く可能性があるとして、政策立案者は長年懸念を抱いてきた。資本フローを左右する要因の解明に向け、大規模かつ活発な研究が進められている。主要な知見の一つは、世界的な金融環境が中心的な役割を果たすということだ。Forbes and Warnock(2012)、Fratzscher(2012)、Ghosh et al.(2014)、Rey(2015)などは、中核的な経済圏の金融環境とリスク認識が、資本フローの大幅な変動を左右する重要な要因であることを示している。しかし、Cerutti et al.(2017)が懐疑的な見方を示しているように、世界的な環境の役割はそれほど確立されているわけではない。さらに、世界的要因の影響は、対象となる投資の種類やサンプルによって異なりうる。Avdjiev et al.(2017)は、危機を通じて米国金利とVIX指数の影響が大きく変化し、債券経由と銀行経由の融資に異なる影響を及ぼしたことを明らかにしている。また、資本フローが世界的な金融環境に反応する仕方は、国や時期によって質的に異なる(Goldberg and Krogstrup 2018)。
最近の論文では、国内金融機関に焦点を当て、主体のリスクエクスポージャーの役割を強調している(Krogstrup and Tille 2018)。世界的なリスク環境が変化した際に国内金融機関が対外エクスポージャーを調整することが、資本フローの一因となっているのであれば、世界的な環境が資本フローに及ぼす影響は、国内機関が調整しようとする当初のエクスポージャーの性質に左右される。具体的には、外貨でショートのエクスポージャー、つまり外貨を借り入れて自国通貨建て融資の資金に充てる状態にある場合、対外エクスポージャーを縮小するには、世界の他地域からの外貨借入を減らす必要がある(すなわち、外資の流出)。これに対し、金融機関がロングのエクスポージャーを持つ場合、対外リスクを手放すには外貨借入を増やす(または外国資産を売却する)必要があり、これは資本流入に相当する。
異なる通貨で借り入れと貸し出しを行う銀行のポートフォリオモデルを用いて、この点をより形式的に示す。通貨エクスポージャーが銀行やその他の金融機関にとって大きなリスク要因であることは、特にAvdjiev and Takats(2016)、Brunnermeier et al.(2009)、Bruno and Shin(2015b)、Caballero et al.(2015)、Dell'Ariccia et al.(2016)、Krogstrup and Tille(2017)で示されている。銀行に焦点を当てるのは、銀行フローと世界的要因のつながりが研究者から特に注目されてきたためだ。銀行フローは資本フロー全体の大きな割合を占め、変動が大きく、ショックが国際的に伝播する主要な経路の一つとなっている(Milesi-Ferretti and Tille 2011、Avdjiev et al. 2012、Bussiere et al. 2016、McCauley et al. 2015、McQuade and Shcmitz 2016)。ただし、このメカニズムは他の種類の金融機関にも当てはまりうる。
世界的なリスク要因に対する外貨資金調達の微妙な反応
銀行のポートフォリオ選択モデルを使えば、世界的な金融要因が、通貨ごとの資金調達と融資活動の選択に及ぼす影響を評価できる。世界的な金融要因は、リスク許容度(例:リスク回避度)としてモデル化されている。銀行は、自国通貨と外貨建ての貸出および預金を保有しており、これらを迅速に調整することはできない。そのため、リスク環境が変化すると、銀行はホールセール市場での外貨資金調達(または貸出)を通じてエクスポージャーを調整する。
このモデルは、リスク回避度の高まりが外貨資金調達に及ぼす影響は、銀行の当初のネット通貨エクスポージャーに左右されることを裏付けている。外貨でロングのエクスポージャーを持つ銀行は、リスク回避度が高まると、このロングポジションを縮小しようとする。そのためには、増やす外貨建ての資金調達を増やすか、貸出を減らす必要があり、その結果、資本流入につながる。これに対し、ネットでショートのエクスポージャーを持つ銀行は、外貨資金調達を減らすか、外貨建て貸出を増やし、その結果、資本流出につながる。このモデルからは、為替レートや金利の変動に対する資本フローの反応について、ほかにもいくつか重要な知見が得られる。1
欧州の銀行から得られた証拠
欧州の複数国の銀行セクターの通貨エクスポージャーデータを用いた分析は、モデルの予測を裏付けている。スイス国立銀行の新たなデータセットを使用した。このデータには、先進国と新興国の欧州諸国における16の銀行セクター(国単位で集計)の貸借対照表が含まれ、2009年以降、四半期ごとに記録されている。資産と負債は複数の貸借対照表項目に分類され、各項目はさらに自国通貨建てと外貨建てに分けられている。2 この通貨別内訳により、銀行セクターの貸借対照表上の外貨エクスポージャーの総額3を算出できるほか、為替変動による評価効果を調整したポジションの変化から、対応するフローも算出できる。
データからは、銀行セクターの外貨エクスポージャー(図1)にも資金調達フローの変動性(図2)にも、国や時期によって大きなばらつきがあることがわかる。
図1国別の外貨ネット・エクスポージャー
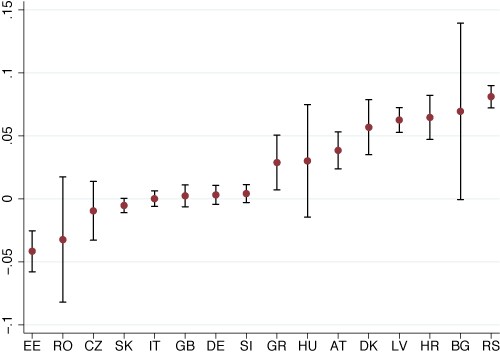
注: 各国について、点は外貨エクスポージャーの平均値(総資産に占める割合)を示し、棒は標準偏差の1倍の範囲を示す。
図2外貨建てホールセール資金調達フローの分布
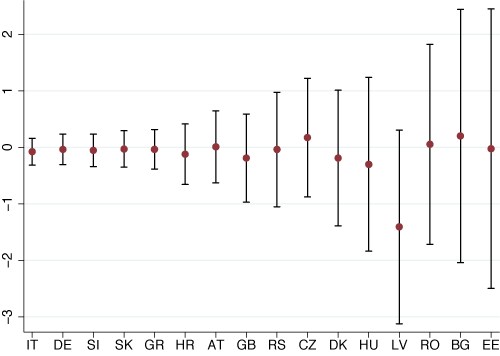
注: 各国について、点は外貨資金調達フローの平均値(資金調達ポジションに占める割合)を示し、棒は標準偏差の1倍の範囲を示す。
データの初期分析では、各国について外貨資金調達フローを世界的なリスク要因に回帰させる。世界的なリスク要因の代理指標として、Adrian and Shin(2014)と同様に、世界の銀行業におけるリスク選好度を測る米国のブローカーディーラーのレバレッジを用いる。レバレッジの符号を反転させることで、世界的要因の上昇が世界的な金融環境の引き締まりを表すようにしている(VIXと同様)。銀行セクターが外貨でネット・ショートのエクスポージャーを持つ国では、外貨資金調達は世界的要因と負の関係にあり、銀行がネット・ロングのエクスポージャーを持つ国では正の関係にあると予想される。図3は、国ごとに推定した回帰係数を、各国の外貨エクスポージャーの平均値に対してプロットしており、正の傾きを裏付けている。
図3リスクとネット・エクスポージャーに対する外貨資金調達の感応度
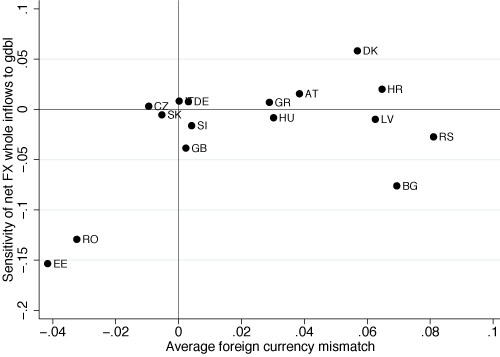
注: 縦軸は、外貨資金調達フロー(資産に占める割合)をリスク認識(ブローカーディーラーのレバレッジ変化にマイナス1を掛けた値)に回帰したOLS回帰係数を示す。横軸は外貨エクスポージャーの平均値を示す。
国際比較と時系列の両方の変動を踏まえ、パネル回帰手法を用いて、より厳密な計量経済分析も行う。外貨資金調達フローを、世界的なリスク要因、為替レートと金利の変化、外貨建て貸出および預金に回帰させる。重要な点は、世界的要因と平均ネット通貨エクスポージャーの交差項である。この項は、世界的要因が外貨資金調達に及ぼす影響をエクスポージャーがどのように左右するかを捉える。世界的なリスク要因は単独では有意ではないが、各国のネット外貨エクスポージャーとの交差項では有意となることがわかった。これは理論上の予測と一致している。この傾向は、欧州新興国のサブサンプルで特に顕著である。
興味深いことに、この結果が成り立つのは、世界的要因を米国のブローカーディーラーのレバレッジで測定した場合に限られる。VIXや先行研究におけるその他の世界的な金融指標を用いると、交差項は有意にならない。VIXは世界的なリスクセンチメントの実証的な代理指標として広く用いられてきたが、捉えているのは株式市場の状況であり、銀行業など金融市場の他の分野におけるリスク許容度の代理指標としては適切でない可能性がある。
結論
金融サイクルを左右する世界的要因の役割は、近年大きな注目を集めている。私たちの分析によれば、世界的要因と国境を越えた銀行資金調達の実証的なつながりは、より広くは資本フローのつながりも含め、金融機関の国ごとの特性に左右される可能性がある。国内金融機関の外貨エクスポージャーが果たす役割を強調してきた。このエクスポージャーはロングにもショートにもなりうるため、リスク削減局面における資金調達フローへの影響は大きく異なる。したがって、国内機関の外貨エクスポージャーは、資本フローの変動に対する国の脆弱性を示す指標であるだけでなく、それ自体が変動を引き起こす要因となる可能性もある。




