近年、業種を問わず、公共部門や民間部門の組織のリーダーは持続可能性を優先課題として掲げるようになってきました。そして今や、銀行業界も持続可能性を優先課題として捉え始めています。
金融サービス業界のリーダーたちは、次のような方法を検討しています:世界経済を移行させることで、よりエネルギー効率の高い実践を推進することです。その際、自動化や機械学習に関連する業界の社会的影響を認識するとともに、株主や消費者を納得させるための適切なガバナンス体制を構築する必要があります。
企業独自の持続可能性への取り組みに加え、オピニオンリーダー、業界団体、国際機関も持続可能性に関する取り組みを開発してきました。
例えば、国連環境計画・金融イニシアティブ(UNEP FI)は、責任ある銀行業務原則を推進してきました。これには、世界中の約80の銀行が気候週間中に支持を表明する予定です。Mission 2020の招集者であり、国連気候変動枠組条約(UNFCCC)の元事務局長であるクリスティアナ・フィゲレス氏は次のように述べています。「責任ある銀行業務原則は、銀行業界をパリ協定および持続可能な開発目標と整合させるものであり、持続可能な未来の創造において銀行業界が果たすべき決定的な役割を担う明確な決意を示すものです」
原則を支持する銀行は、ガバナンス体制を改善し、事業活動が社会に与える影響を測定することを約束するとともに、必要に応じて実践を継続的に改善するよう努めることになります。
こうした取り組みにもかかわらず、持続可能な実践を達成するうえでは依然として次のような障壁があります:
1. 地域によって、持続可能性への取り組みの進めやすさは異なります。
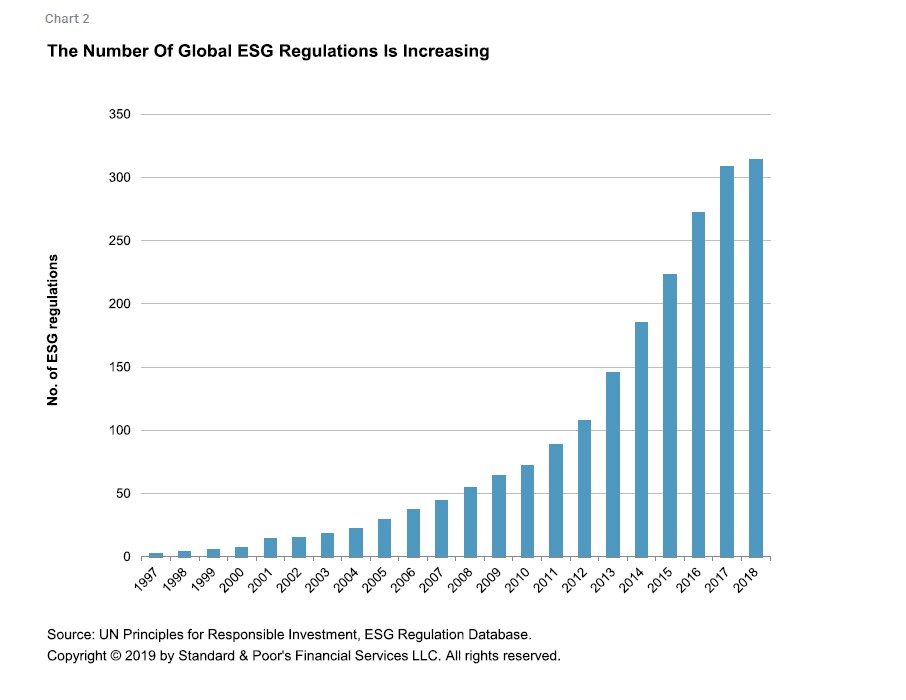
欧州、特にフランスと英国では、政府が持続可能性の優先化に注力し、銀行や保険会社にもそれに沿った対応を促しています。一方、その他の地域では取り組みへの関与が著しく低い状況です。
より環境に配慮した世界を実現し、持続可能な銀行業務を真に効果的なものにするためには、すべての地域が足並みを揃える必要があります。
2. 多くの地域では、経済を支えるために環境に有害な慣行に依存しています。
新興市場では、他の地域のような形で持続可能性が優先課題となっていません。多くの経済が、気候に配慮しない産業に依存しているためです。
先進経済圏とは異なり、多くの新興市場には、サプライチェーンを移行させて環境に配慮した判断を行うための手段がなく、また持続可能な実践に対する強力な政治的支持もありません。
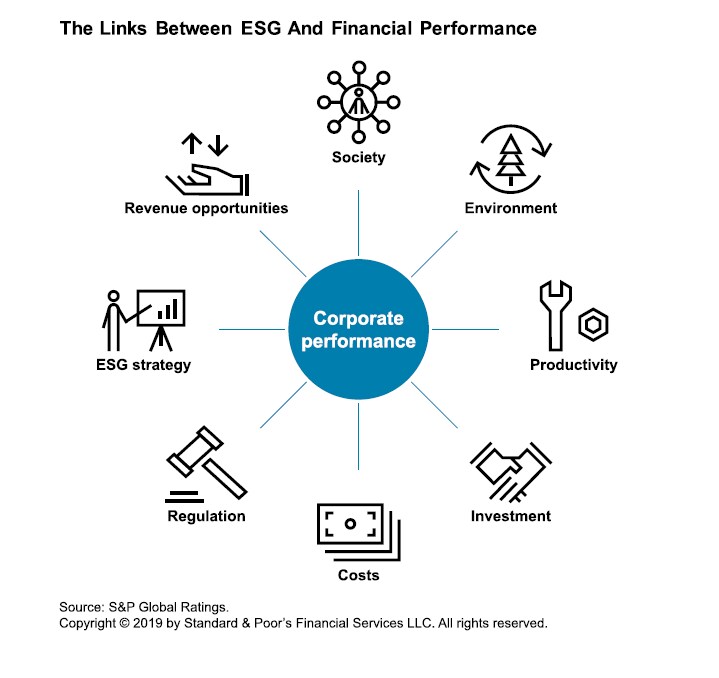
3. 金融サービスにおける持続可能性を測定するための共通の指標が存在しません。
現在、金融サービスにおける持続可能性の実践を測定するために用いるべき指標について、合意が形成されていません。業界全体で、各機関は異なる「出発点」に直面しており、ポートフォリオが異なるリスクにさらされているため、成功の基準を設定することが困難になっています。
すべての金融サービス機関は、生産、エネルギー利用、流通ネットワークを適応させる必要があります。しかし、多くの機関は取り組むべき対象の決定に苦慮しています。さらに専門家は、セクター別および産業別の一貫したデータを収集することに困難を抱えており、何を測定すべきかについての合意形成が一層難しくなっています。
このテーマに取り組む専門家から最も繰り返し指摘される批判は、特定の地域、とりわけデータが最も不足している新興市場において、セクター別および産業別のデータを収集する際に直面する困難です。
4. 持続可能性の分類体系と定義は、産業や地域によって大きく異なります。
「持続可能な銀行業務」や「環境・社会・ガバナンス(ESG)」の要請の定義、さらにはこの2つの課題が同一であるか否かについて、専門家の間で広範な意見の相違があります。この論争は、持続可能性を測定するための共通指標の不足を招いているだけでなく、世界中でベストプラクティスを整合させる際の混乱も生んでいます。
銀行業務の障壁を打破する
世界的に持続可能な銀行業務を効果的な取り組みとするうえで、現実に存在する障壁は確かにあるものの、進展は見られています。
例えば、Second Degree Investing Initiative(2dii)はフランス・パリを拠点とするシンクタンクで、金融サービスにおける持続可能性に対して異なるアプローチを取ってきました。同団体は、欧州の一部の銀行と協力し、銀行の融資ポートフォリオに焦点を当てて、気候変動を測定・評価する手法を開発してきました。
幸いなことに、銀行は持続可能性を戦略的なものとして捉えるようにもなっており、リスク測定、新たな事業機会の評価、ステークホルダーの懸念への対応に注力しています。最近では、イングランド銀行は発表しました。気候変動を新たな金融リスクとして分類することを検討しており、これにはストレステストの実施が必要になるものの、大きな前進となるとしています。金融システムのグリーン化に関するネットワーク(NGFS)は世界の中央銀行の大半を代表しており、「気候変動がもたらす金融リスクと機会をより深く理解し、管理すること」を目指しています。気候関連財務情報開示タスクフォースも、金融機関や企業向けに任意の報告基準を策定するなど、取り組みに貢献しています。
こうした課題に対処するため、世界経済フォーラムは、商業銀行、中央銀行、開発銀行の間で開かれた対話を促進する中立的なプラットフォームとしての役割を果たすことを目指しています。天然資源の枯渇、気候変動の差し迫った脅威、そして自然災害の増加に伴い、金融サービス分野は持続可能な実践を受け入れなければなりません。現在、同分野は、これらの取り組みに貢献するうえで独自の立場にあります。
金融サービス業界がこれらの課題を優先的に取り組み、直ちに対処しなければ、社会的圧力に対応する政府からの監視が一層強まることになるでしょう。目標は、業界のための目的を定め、その達成方法に関する指針を策定することであるべきです。これは、業界の将来を形作る貢献をする独自の機会であり、手遅れになる前に行動すべきです。




