よくある見方は、インフレが安定していた時代は過ぎ去り、その責任は財政政策にあるというものだ。
この見方はすでに、財政政策を縮小すべきだという前提のもと、グリーン投資計画を損なっている。
しかし、インフレリスクを理由に財政投資を断念するのは見当違いだ。インフレ体制の防衛は金融政策の役割であり、財政投資は戦略的課題に取り組まなければならない。
インフレをめぐる世論の議論の中心には、物価上昇は今後も続き、政策当局は「後手に回って」おり、しっかりと定着していたインフレ体制が崩れつつある、という見方がある。そしてそのために、財政政策は大胆な新規投資を控えるべきだとされる。インフレ懸念を理由に、米国で最近、5,000億ドルを超えるグリーン投資が棚上げされたことは、より広範な逆風の兆しとなる可能性がある。
インフレリスクは現実に存在し、無視できないが、あらゆる財政政策を退けるのは見当違いだ。財政投資は長期的に供給能力を築くものであり、デフレ圧力につながる可能性もある。また、景気循環に応じた役割を担う金融政策とは切り離すべきだ。さらに、インフレ体制が崩れているという広く流布した見方には異議を唱える必要がある。結論を急ぎ、戦略上緊急性の高い投資を中止したり先送りしたりすることの代償は大きくなり得る。
錯綜した議論のなかで性急な結論を避けるには、財政政策の影響を評価する明確な基準を検討し、世論の議論がインフレリスクをどのように捉えているかを批判的に問い直し、インフレの構造的な要因とリスクを改めて認識すべきだ。
財政政策を犠牲にする
米国経済が需要の行き過ぎと供給のボトルネックを消化するなか、財政政策が現在のインフレ圧力に大きく寄与したことは疑いない。しかし、政策当局がリスクの高い賭けに出たのは事実だが、極めて大規模な景気刺激策を実施したからといって、財政投資を妨げるべきではない。
給付金の記憶はまだ新しいが、財政政策には幅広い取り組みが含まれ、次のような複数の側面から区別して考える必要がある。
政策の種類。家計への現金給付は、供給能力を築かずに需要を押し上げる炭水化物のように消化される。一方、供給能力を高める投資には、デフレ圧力をもたらす可能性がある。道路、橋、港湾が典型例だが、グリーン投資はエネルギー供給を拡大でき、対象を絞った児童給付は労働供給の拡大を後押しできる。さらに、規模拡大とコスト低下を促す初期段階の技術への公共投資は、競争力が高まるにつれて民間投資を呼び込む可能性がある。
資金調達。新たな政策を債務で賄う場合、需要へのショックは、需要を拡大させるのではなく再配分する可能性のある税で賄う場合よりも、はるかに大きくなる。
タイミング。一度限りの給付金なら、先に述べたマクロ経済の炭水化物のように、数週間で驚くほど多額の資金を届けられる。しかし、大規模なインフラ支出は、投資というタンパク質がもたらす経済の筋力を築きながら、数年かけて消化される。
パンデミック初期、財政政策は短期的な経済安定化に重点を置き、そのため金融政策と歩調を合わせていた。しかし危機を乗り越えつつある今、財政政策と金融政策がそれぞれ異なる役割を果たす状態に戻す必要がある。財政政策の役割は長期的な構造投資だ。景気循環に応じる金融政策の目標に合わせて財政政策を無理に変形させるのは、適切とは思えない。
財政政策と金融政策で、異なる目標や時間軸を認めることに消極的なのはなぜか。確かに、高インフレが関係している。現在のインフレ率は1980年代初頭以来の水準にあり、インフレ率が高く、成長が低迷し、事態を制御するには痛みを伴う景気後退が必要だった「マクロ経済の暗黒期」の終わりに相当する。実際、1970年代は世論の議論における「メンタルモデル」となり、リスクをそのまま現在に当てはめ、破滅を予告する声が絶えない。
1970年代をメンタルモデルにする危うさ
より適切な歴史的類例は1940年代かもしれない。戦後、消費者需要が急増する一方で、供給側は戦時体制からの転換に苦慮していた。
以下の図1では、1940年代の圧迫と、1960年代後半に始まった崩壊を対比している。後者の局面では、インフレ体制に亀裂が入り、次第に崩れ、ついには瓦解していくなかで、インフレ率は低水準に戻ることなく、最低水準を切り上げ続けた。この過程自体に数年を要した。1940年代には債券利回りがほとんど動かなかった一方、1960年代以降は、インフレが続くと投資家が認識して補償を求めたため、利回りが急上昇した。この違いは明白だ。
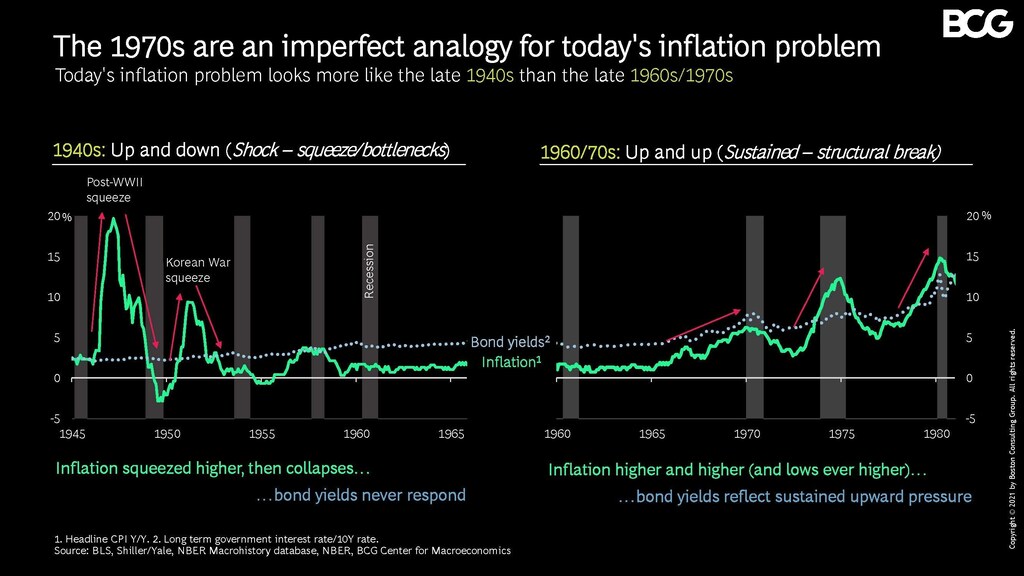
現在は両時代の動きが重なり、リスクの高い状況にある。しかし、消費者需要の急増が主導する急速な経済再開と、調整に苦しむ供給側に加え、債券利回りが今のところ高インフレを織り込んでいないことから、現在は1960年代の崩壊よりも1940年代の圧迫に近く、インフレは2022年中に落ち着くと考えられる。
財政投資の有無にかかわらず、リスクは多い
だからといってリスクがないわけではない。インフレリスクは一世代で最も高く、インフレが落ち着くと予想されるものの、米連邦準備制度理事会(FRB)が低すぎるインフレとの闘いに追われていたパンデミック前の状況に戻るわけではない。
今後数四半期、中央銀行当局者は、財政政策を含むすべての経済要因を外生的な条件として扱いながら、金融政策を策定するという難しい課題に直面する。
多くの批判者は、FRBが「後手に回って」おり、2022年に4回または5回の利上げを行って、制御不能なインフレ問題に必死に追いつこうとしていると非難している。しかし、私たちは、FRBが現在、パニックに陥っているとは考えない。インフレとの闘いに敗れた中央銀行は、市場予想を上回る無秩序な金融引き締めを実施し、それによって物価の暴走を抑えるために景気後退を引き起こさざるを得ないだろう。現時点では、その必要があると論じるのは時期尚早だ。
とはいえ、2022年にインフレが落ち着かず定着し始めるなら、FRBには、痛みを伴うものの、最終的にはより痛みの少ない道を選び、インフレ体制を守るために景気後退を引き起こす責任が生じる。インフレを定着させる最も可能性の高いリスクは、インフレ期待の不安定化と、賃金・物価スパイラルの兆候だ。現在、家計にも市場にも期待が崩れる兆候はなく、賃金の伸びは高いものの、インフレ率を上回らず下回っているという、安心できる状況にある。
こうしたリスクがあるなかでも、FRBにはインフレを制御する十分な見込みがある。実際、経済が2022年も減速し、インフレが落ち着くにつれて、FRBの利上げ方針は逆に、過度な引き締めによって不必要な景気後退や痛みを伴う失業を招くリスクに直面する可能性がある。財政投資を追加するかどうかにかかわらず、いずれにせよ極めて危うい局面だ。
COVID-19が終わらせたのは構造的要因でも課題でもない
誰もがそうするように、私たちもデータの動きを細かく追うのが好きだ。しかし、雑音に惑わされないよう、構造的な筋書きを軸に追うよう努めている。
以下の図2が示すように、価格が異例に高いのは耐久財だけだ。インフレを構成する他の2項目である非耐久財とサービスも上昇しているが、異例なほどではない。
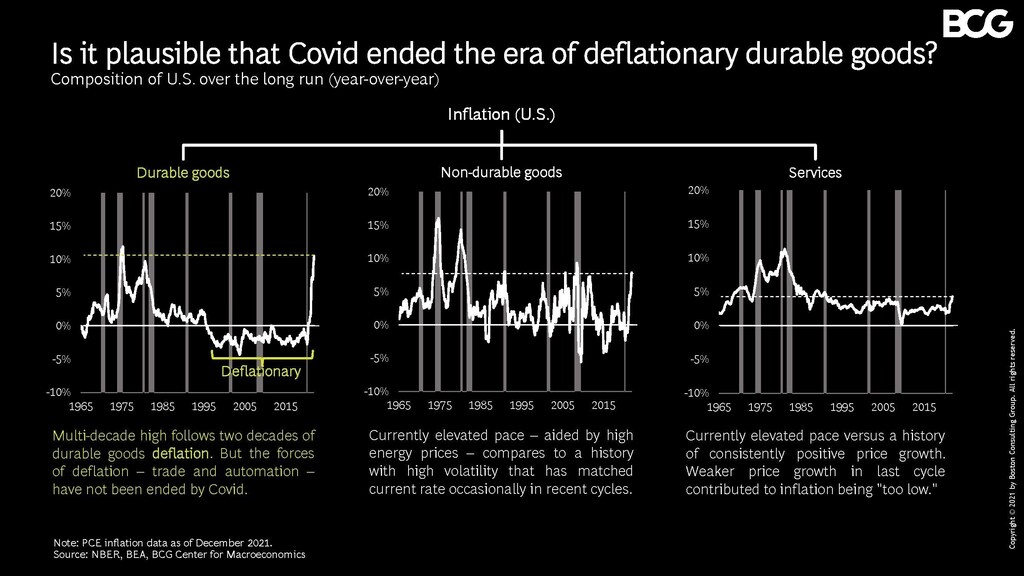
しかし、耐久財のインフレ率がこれほど高い水準にとどまると考えるなら、COVID-19によって、耐久財の価格に何十年も続くデフレをもたらしてきた構造的要因、すなわちグローバル・バリューチェーンと自動化という2つの力が終わったと主張する覚悟が必要だ。COVID-19はどちらの構造的要因も終わらせていない。貿易は拡大を続けており、自動化を止めるものは見当たらない。
デフレ圧力が今後も続く可能性を忘れてはならないのと同じように、構造的課題も残っていることを忘れるべきではない。グリーン投資のように戦略上緊急性の高い課題もあり、継続的かつ大規模な投資が必要となる。
今後は、財政政策には財政政策の、金融政策には金融政策の役割を果たさせるべきだ。つまり、長期的な構造投資の判断を今下し、インフレ体制を守る真の担い手である金融政策に、その判断を考慮させるということだ。現時点では、インフレを制御したままソフトランディングを実現できる可能性は十分にある。しかし、インフレ体制が危ういと判明した場合、それを守るのは金融政策の役割だ。将来への投資を損なってもその闘いには勝てず、別のものまで失うことになる。




