2007~08年以来最悪の銀行危機に直面していると、ある経済学者は警告する。
同氏によると、今月初めに破綻したシリコンバレー銀行よりも大きな損失を抱え、資金調達環境が厳しい銀行が10行に1行ある。
ここでは、インフレのさらなる加速や、銀行融資および政府の借入能力の縮小など、中期的に起こり得る7つの影響を紹介する。
米国と欧州で4行が破綻し、さらに少なくとも数行が動揺するなか、私たちは現在、2007~08年以来最悪の銀行危機の渦中にある。積極的な利上げによって、銀行は国債ポートフォリオに多額の含み損を抱えている。損失は約2兆米ドル(1兆6,000億ポンド)に上り、米国の銀行だけで15%の損失となる。
このため、多くの銀行がシリコンバレー銀行を破綻させたのと同種の資金調達問題に陥りやすくなっている。銀行の10行に1行はさらに大きな損失を抱え、資金調達環境も厳しく、SVBが例外的だったという見方を覆している。不安を感じた顧客が預金を引き出せば、さらなる取り付け騒ぎが起きる可能性も十分ある。米国の銀行だけでも、預金保険の対象外となる顧客預金が1兆米ドル超に上る。市場の動揺が続いたここ数日を乗り越えられるか、注目が集まるのはドイツ銀行とファースト・リパブリック銀行だ。
米連邦準備制度理事会(FRB)をはじめとする中央銀行は、金融システムは健全であり、2008年とはほとんど比較にならないと人々に説明している。それでも、中期的に予想される影響のうち、まだほとんど議論されていないものがいくつかある。
1. 銀行融資の縮小
借り手は通常、短期より長期の借り入れに対して、より高い金利を支払わなければならない。将来にわたって融資する方が一般にリスクが高いためだ。しかし、投資家が目先の先行きを不安視すると、この関係は逆転する。まさに今起きていることであり、(これをイールドカーブの逆転という)。これは、今後数か月以内に景気後退が起こることを示唆している。
銀行は、現在の金利で相互に資金を借りるコストが上がっているため、すでに融資に消極的になっている。そのため、経済全体の不確実性が高まれば、消費者や企業が融資を受けるのはさらに難しくなるだろう。2007~09年の危機後、米国の銀行融資は11%近く減少した。
2. 政府の借り入れ難
銀行は、市場で最も安全な資産の一つとされる長期国債への投資で問題を抱えた。今後、銀行がどの程度国債を買う意思を持つのかが問われている。政府は通常、長期的または大規模な投資の資金を調達するため、1年以上の期間の国債を発行するが、多額の支出を抱える時期には、それが難しくなる可能性がある。
たとえば、巨大なベビーブーム世代の高齢化は医療に大きな負担をかけており、医学研究や医療インフラ、追加の人員に対する多額の政府投資が必要となっている。グリーン産業政策の推進にも莫大な費用がかかる。
銀行が以前ほど容易に長期国債を買わなくなれば、借り入れコストは上昇する。多くの政府がすでに苦慮している高水準の債務を抱えるなかでのことだ。
3. インフレの加速
中央銀行は、政府に必要な資金を供給するため、国債を直接さらに買い入れることができる。しかし、そうした購入はマネーサプライを増やし、すでに高まっているインフレを悪化させる可能性があるため、実施は容易ではない。

2022年のピーク以降、米国や英国などではインフレがやや鈍化したものの、依然として2%の目標を大きく上回っている。中央銀行が政府の借り入れをさらに直接支援せざるを得なくなれば、物価上昇圧力が強まると予想される。それにより、金利をより高く維持するよう中央銀行にかかる圧力も強まる。
これまでのところ、米国の中央銀行であるFRBは、銀行が保有国債を簿価で担保にして借り入れられるよう、融資制度を設けて影響を抑えようとしてきた。わずか数週間で、米国の銀行はすでに借り入れた額が5,000億米ドル近くに達している。しかし、インフレ抑制への取り組みを損なわずに提供できる支援には限界がある。
4. 雇用の減少
これまでのところ、米国と英国の雇用市場は比較的底堅い。しかし、融資がさらに受けにくくなり、景気後退が起きれば、状況は急速に変わる可能性がある。
5. 住宅価格の下落
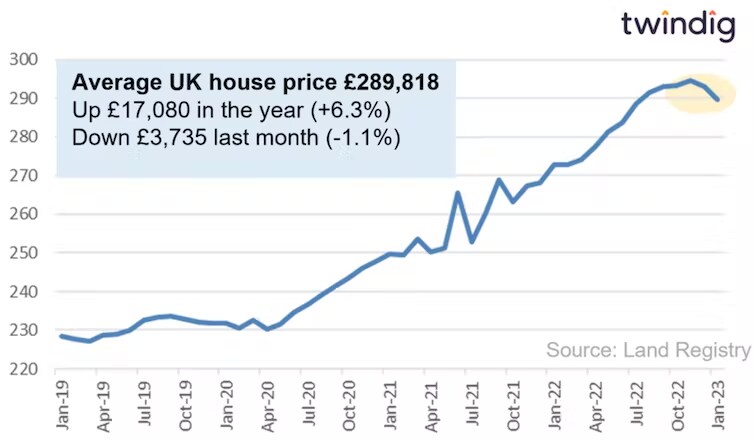
金利が上昇したにもかかわらず、米国と英国の住宅市場も比較的堅調に推移してきた。しかし、高金利が長期化し、銀行融資が縮小する環境では、住宅価格の下落が加速する可能性がある。2007~09年の危機後、米国の住宅価格は20%近く下落した。
英国の住宅価格平均
6. 個人消費の減少
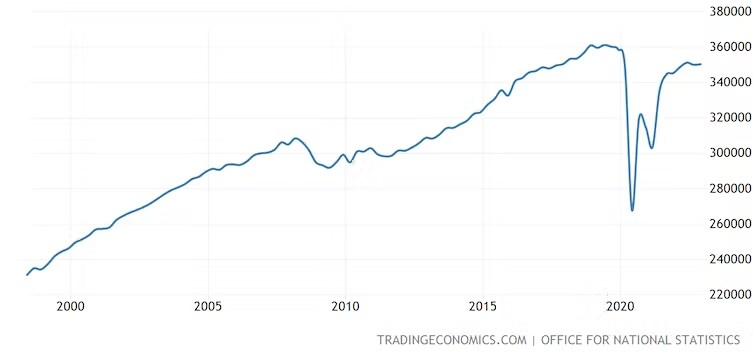
家計はすでに住宅ローン返済額の増加分を捻出しなければならず、個人消費は低迷している。住宅価格の下落や失業の増加は、人々が自分の資産状況をどう捉えるかにも影響し、消費意欲をさらに弱める可能性がある。
英国の個人消費
7. 小規模銀行の淘汰
銀行取り付けを防ぐため、政府が介入し、顧客の預金をすべて保護する可能性もある。たとえば米国では顧客の預金が保護されるのは25万米ドルまでで、英国では8万5,000ポンドまでだ。この保護を拡大するのは費用がかかるうえ、富裕層の救済を意味するため、政治家の賛同を得るのも難しい。
そのため、米財務長官のジャネット・イエレン氏は、最近、これは選択肢にならないと述べた。ただし、破綻がシステミックリスク、つまり世界の銀行システム全体を脅かす可能性がある大手銀行については、例外となるかもしれない。しかし、こうした銀行の預金保護を手厚くすれば、小規模銀行より安全性が高まる。実際、米国ではすでにより厳しい資金調達要件が課されている。
懸念されるのは、顧客が次々と大手銀行に資金を移し、小規模銀行が破綻しやすくなることだ。そうなれば、消費者が選べる銀行は減り、金融サービスの料金が上がったり、金融商品を利用しにくくなったりする可能性がある。
世界経済フォーラムは、より効率的で、強靱かつ包摂的で公平な金融システムの実現にどのように貢献しているのでしょうか。
金融・通貨システムセンターは、持続可能性や強靱性からイノベーション、デジタル化まで、世界の金融システムにおける変革の意味を理解するため、リーダーたちを集めています。
協力と知見の共有を促すことで、同センターはパートナーが金融システムを長期的な経済の安定と繁栄の共有に沿わせる支援をしています。
こうした状況は、政府と中央銀行が今後難しい選択を迫られることを示している。少なくとも、銀行を守るために金利を引き下げる必要が生じる可能性が高く、その結果、ほとんどの人が予想していたよりも長く高インフレと共存しなければならないかもしれない。




