10年にわたる景気刺激策の後、中央銀行総裁らは緩和的な金融政策の終了を公約してきた。しかし、その試みは失敗しつつある。
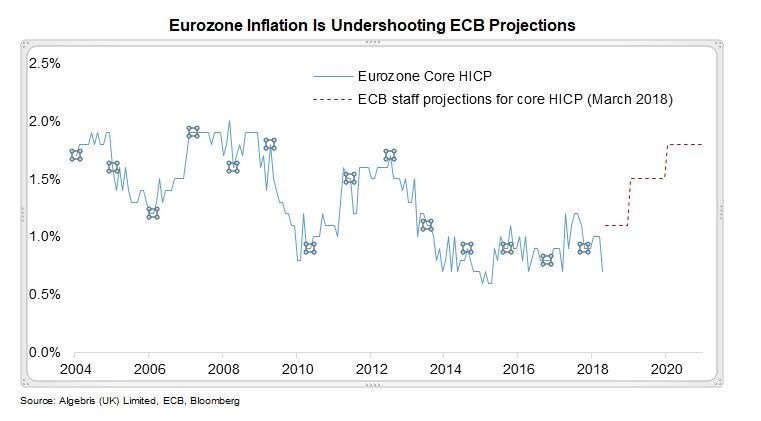
米連邦準備制度(Fed)は利上げを続けており、米国債の2年物利回りは約2.5%まで押し上げられている。一方、英国、日本、ドイツの国債は依然として過去最低水準付近で推移しており、長期の米国債利回りは短期金利とほぼ横ばいとなっている。欧州中央銀行(ECB)は年末時点の消費者物価の前年比上昇率を1.5%と予測しているが、それでもインフレ率は横ばいが続いており、直近の数値は1.2%にとどまっている。
今年4月、ECBのマリオ・ドラギ総裁は、同行が目標を達成するとの「変わらぬ確信」を改めて表明した。しかし、やや論理の転換ともいえる形で、量的緩和(QE)によって潜在成長率が押し上げられた可能性があり、その結果として「潤沢な金融緩和を維持するためのより大きな余地」が生まれているとも主張した。イングランド銀行のマーク・カーニー総裁も、投資家が5月に予想していた利上げへの期待を和らげている。日本銀行は2019年について、2%のインフレ目標を撤回した。
米連邦準備制度は世界的な政策の正常化を主導するはずだった。しかし実際には、単独で動いているように見える。他の中央銀行は、出口列車に完全に乗り遅れたのだろうか?
公式な説明としては、昨年の経済実績を受けて減速は避けられなかったというものだ。しかし我々は、米国以外では正常化を妨げている他の構造的要因があると考えている。
第一に、成長と雇用が全体として改善しているにもかかわらず、債務の過剰はなお大きな懸念材料である。米国は危機の際に債券市場を通じて民間の債務不均衡を再編することに成功した。一方、欧州、日本、中国では公的債務と民間債務の残高がむしろ増加している。ユーロ圏と中国の銀行は、不良債権が国内総生産(GDP)の約10%に達している。イタリアの債務対GDP比率は135%を超えたままである。英国の家計は、無担保の消費者債務を最大2,000億ポンド借り入れている。ユーロストックス600構成企業のうち6%の上場企業が「ゾンビ」であり、利払いを全額賄えないとされ、その分析はバンク・オブ・アメリカによるものである。しかし低金利により、オーストラリア、スウェーデン、カナダといった、従来は安全資産国とみなされてきた国々でも不動産と消費者部門のバブルが膨らんでいる。カナダ銀行のスティーブン・ポロズ総裁が説明した(今月初め)。成長が鈍化するか、金利が急激に引き上げられれば、こうした債務の過剰は消費者と企業を痛めつけ、正常化への道を阻むおそれがある。
第二に、金融市場は正常化そのものに対してますます脆弱になっている。2月の株式市場の売りは、金利予想のわずかな変化でさえ、量的緩和とハト派的なフォワードガイダンスの双方に支えられたキャリートレード(金利差を利用する取引)のピラミッドを崩しうることを示したが、それは我々が昨年予想したとおりである。我々の推計では、少なくとも5,000億ドルの投資戦略が低ボラティリティと安定した相関に賭けており、これに、記録的な低スプレッドの2.3兆ドルのハイイールド債と、利回りが1%未満の12兆ドルの政府債務が加わる。ショートボラティリティのポジションが積み上がると、フィードバックループが生じ得る。すなわち、ポジションを解消する投資家がボラティリティを押し上げ、やがて信頼を損なうことになる。
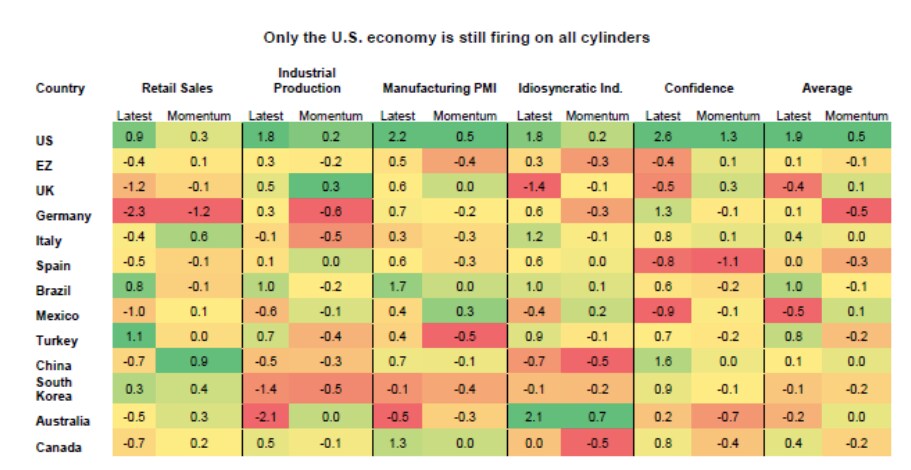
第三に、トランプ政権の財政刺激策は、平時の景気拡大局面で史上最大規模のものであり、米国と他の先進国の間の成長格差をさらに拡大させた。世界が同期した拡大から、米国と世界の他の地域との成長の乖離の時代へと移行した。これは、米連邦準備制度が利上げを続けて政策の余力を再構築する一方で、世界の他の地域の金融環境を引き締めることを意味し、他の先進国が不均衡から抜け出し政策を正常化するための時間がほとんど残されていないということである。
これは他の中央銀行にジレンマをもたらす。FRBの利上げ路線に追随すれば景気回復を早期に終わらせかねない一方、政策金利を極めて低い水準に据え置けば、次の景気減速に対処するための政策余力が乏しくなる。ほとんどのエコノミストは、その減速が数年以内に起きる可能性が高いとみている。
退任前の最後の記者会見で、ECBのヴィトール・コンスタンシオ副総裁は将来について憂慮すべき示唆を残した。「一方で、中央銀行のバランスシートが非常に小さく、翌日物マネーマーケット金利のみを対象とする、かつてのような単純な金融政策の時代に戻れるのかについては疑問がある。」
金融緩和は問題を先延ばしにできるだけで、解決はできない。我々の金融システムは、戦後の人口増加と資源を大量に消費する産業を前提として構築されたものである。今日の技術は資源の共有と財の代替を最適化している一方で、人口動態は停滞しつつあるため、コンセンサスとなっている2%のインフレ目標はもはや現実的ではない。
米国は、バランスシート不況から脱却するには債務の過剰を速やかに削減する必要があることを示した。中国が理財商品を整理していること、およびECBが銀行のバランスシートを統合するよう圧力をかけていることは、正しい方向への一歩である。もう一つの動きは、将来のショックを吸収するための柔軟な債務の導入であり、その中にはCoCo債銀行向けの債券と、国家向けの成長連動型債務(欧州安定メカニズム(ESM)・フランスがギリシャ向けに提案したものなど)。しかし時間の猶予は狭まりつつあり、大半の債務の過剰は依然として対処されていない。対策を講じなければ、日本型の無限の量的緩和という環境に陥るリスクがあり、それは資源配分と資産価格をさらに歪め、若い世代を犠牲にして資産保有者の富を押し上げることになる。




