今週、ビジネスニュース番組に次々と登場するゲストたちが、あらゆるものの価値を見事に評価できるはずの超効率的な金融市場が、なぜ熱くなりすぎたコートで弾むスカッシュボールのように乱高下しているのか、視聴者や互いに説明しようとする様子を見るのは、実に滑稽だった。
この変動に惑わされないように、と金融の賢人たちは請け合う。これは市場が少し先走ったために起きた、ちょっとしたテクニカルな調整であり、過熱分が少し冷まされているだけだ。ほかは健全な経済のファンダメンタルズが、じきに再び力を取り戻すという。
市場が月を追うごとにありそうもないほど急騰するときには、それをファンダメンタルズの正当な反映として受け止めるべきだと言われるのに、市場が急落すると、それは一時的な不合理さの表れとして片づけるべきだと言われるのは、なぜなのだろうか?
実のところ、市場は上昇局面でも下降局面と同じくらい不合理で、ファンダメンタルズからかけ離れている。ウォール街の事情通たちが用いるコンピューター化された高頻度取引戦略のおかげで、今日の市場はかつてないほど、そうした性質を帯びている。今週、私たちが目にしたのは、増幅された群集行動だ。
最近の株式市場で行われる取引のうち、実際に人間が特定の企業の株を買うか売るか決めて行うものは、ごく一部、おそらく10%にすぎないことを覚えておくのが大切だ。さらに約40%は、株式市場全体、特定の業界全体、あるいは企業の特定の分類全体に投資する判断を反映している。インデックスファンド、上場投資信託(ETF)などのパッシブ投資がこれに当たる。
残る半分の取引は、他のコンピューターによる売買が引き起こす市場価格や指数の変化に注目する複雑なアルゴリズムに従い、コンピューターが自動で行っている。このようなロボット対ロボットの取引では、循環する論理の中でファンダメンタルズは無関係となり、取引量は膨大で、保有期間は数分、時には数秒にすぎないことも多い。「取引」はたいてい複数の売買の組み合わせである。ある株を買い、別のETFを空売りしながら、デリバティブ商品のコールオプションを売る、といった具合だ。そして、そのほぼすべてが借入資金で行われる。
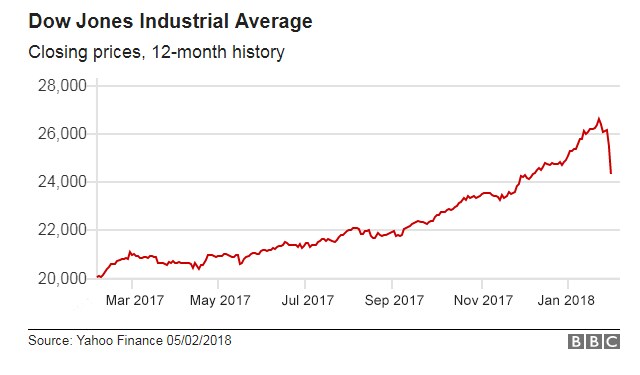
月曜日にダウ工業株30種平均が1,000ポイント急落した理由については、ボラティリティ指数に連動するETFを空売りする取引が関係したという説がある。その結果、ETFの運用会社であるクレディ・スイスは、エクスポージャーのバランスを取るために、膨大な数の先物契約を買わざるを得なくなった。
この金融商品は「Velocity Shares Daily Inverse VIX Short-Term Exchange-Traded Note」という名称で、略称はXIVだ。正直なところ、これが何を意味するのか私には説明できないが、売りがさらなる売りを呼ぶ悪循環を生み、投資家の評価額を約30億ドルも消し去ったらしい。クレディ・スイスは、この商品の取引を近く停止すると発表した。今にして思えば、それが唯一、フェアプレーにかなう対応のように思える。
「どんな突飛な想像をしてみても、なぜこうした商品が存在するのか分からない。VIXを考案した金融の才人、デベシュ・シャーは今週、ブルームバーグに語った。「誰の利益になるのか。賭けをしたい人以外には、誰の利益にもならない……」
賭博的な側面はさておき、こうした途方もなく複雑な金融商品や取引戦略を正当化する理由として、価格変動を抑え、市場の流動性を高めることが挙げられる。それは、そうならない場合を除けば正しい。まさに市場がパニックに陥る局面では、そうならないのだ。リスクをヘッジするためにこうした商品を買う人は多いが、実際には保有者と市場全体のリスクを高める結果になっている。
これは、今回のような市場では特に当てはまる。主要中央銀行の低金利政策により、ヘッジファンドは自己資金1ドルをリスクにさらすごとに4ドルまたは5ドルを借り入れられるため、借入資金による取引の規模はかつてないほど大きくなっている。価格が急落し始めると、ファンドは銀行や証券会社への返済のために保有ポジションを売らざるを得ず、価格をさらに押し下げる。売りがさらなる売りを呼ぶ。空売りポジションを急いで買い戻す投資家や、含み損のあるオプションを期限前に売ろうとする投資家も、同様の動きに巻き込まれる。
もちろん、ある資産クラスで起きることは、ほかのすべての資産クラスにも影響しうる。たとえばビットコインのバブルは、ジョン・メイナード・ケインズが市場の「アニマルスピリット」と呼んだものをかき立て、投資家にリスクを取らせ、株式や不動産、美術品の価格をつり上げることがある。貪欲さに恐怖が取って代われば、逆のことが起きる。ビットコイン価格が19,500ドルから7,500ドルに崩落したことと株価に合理的なつながりはないが、ケインズが理解していたように、投資家も市場も合理的ではない。
実際、金融システムがこれほど複雑で不安定でなければならない理由はない。国の人材と資本をこれほど多く振り向け、トレーダーや銀行家、ヘッジファンド運用者がその多くを吸い上げる必要もない。賢明な規制を少し導入すれば、より単純で、リスクが低く、費用がかからず、相場操縦の影響を受けにくい金融システムを実現できる。
「Velocity Shares Daily Inverse VIX Short-Term Exchange-Traded Note」のような金融商品を生み出す金融「イノベーション」には、代償が伴う。そして私の見立てでは、その代償は今や利益を大きく上回っている。




