中央銀行は「最後の貸し手」としてだけでなく、「最後のマーケットメーカー」としても行動しています。これはインセンティブの不整合を招き、モラルハザードを生みかねません。その結果、企業は過度なリスクを取ってもほとんど、あるいはまったく責任を問われなくなる可能性があります。
対象を絞らず長期にわたる大規模な財政刺激策と相まって、「レモン社会主義」を招く完璧な条件が整っています。
政府は企業へのインセンティブを見直し、個人を支援し、景気後退の経済的・社会的影響を和らげる社会保障制度に支出の重点を置くべきです。
経済的ショックは、新型コロナの流行後に見られたもののように、本質的に予測できません。しかし、将来また別のショックが起きることは疑いありません。それにもかかわらず、経済システムはまたしても、政府と中央銀行による広範な介入に生存を頼っています。
長期的なレジリエンスを高めるため、政府は企業へのインセンティブを見直し、個人支援に支出の重点を置くべきです。
政府介入、モラルハザード、資源配分
中央銀行は本来の役割として、金融市場に流動性を供給する「最後の貸し手」として機能します。しかし世界金融危機以降は、「最後のマーケットメーカー」および「非金融部門に対する最後の貸し手」としても活動してきました。
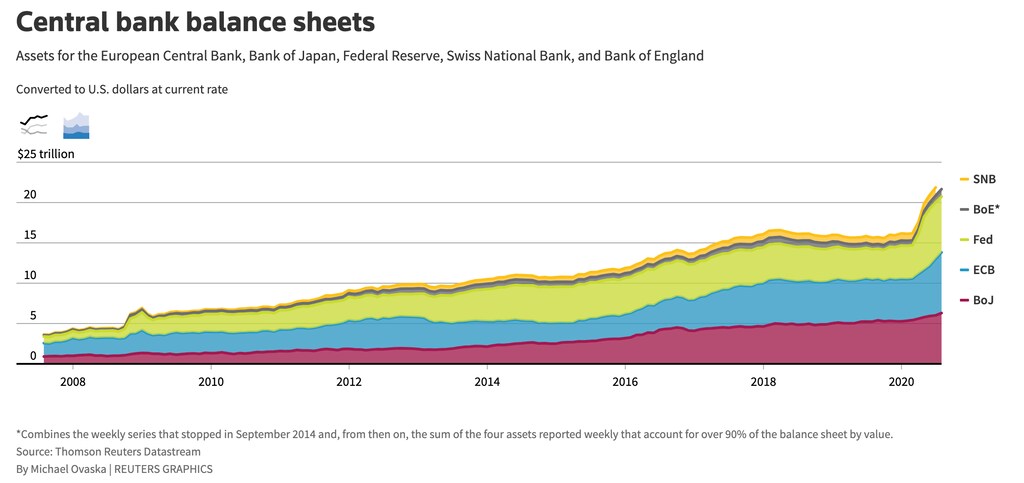
新型コロナの流行以降、主要中央銀行5行は合計で5兆ドルを超える資金を市場に注入しました。追加の流動性がどのように配分されるかについて、政府にはほとんど、あるいはまったく発言権がなく、中小企業や市民に信用が行き渡ることを期待するしかありません。こうした異例の金融介入により、国際株式市場は2月と3月に被った損失の大半を回復しました。一方、広範な失業と倒産の増加は、社会の多くの人々にとって依然として現実です。
こうした緩和的な金融政策は数十年にわたる傾向の一部であり、先進国の大半では今日のゼロ金利に至っています。しかし世界金融危機以降、この規模の介入は、組織が「大きすぎて潰せない」場合には無謀な行動が制度化され、さらには報われるという印象を生みました。こうした措置は、潜在成長率と社会に深刻な長期的悪影響を及ぼしてきました。その影響には、モラルハザードの助長も含まれます。
こうしたモラルハザードがもたらすもう一つの深刻な結果は、いわゆる「ゾンビ企業」の大幅な増加です。これらの企業は、元本は返済できず、利払いを賄うだけの資金しか生み出せません。2008年以降、先進国ではこうした組織の数が大幅に増えています。企業の破綻を防ぐことは、より生産性が高く成長している経済分野への効率的な資源配分を妨げます。
レモン社会主義:利益を民間に、損失を社会に
世界金融危機の際、金融システムの崩壊寸前の事態を防ぎ、多くの産業を救うために多額の公的資金が注入された後、企業は自社のレジリエンスを優先したはずだと考えるのも無理はありません。ところが実際には、ここ数年に私たちが目にしてきたのは数十年にわたる傾向の加速であり、株主還元や自社株買い、企業債務の増加と、生産的な投資や研究開発の大幅な縮小が続いています。新型コロナのような事態の負担を政府が担う一方で、企業は実質的に過去40年間、資本を株主に還元し続けてきました。
こうした自由市場経済からの明白な逸脱を、システミックな破綻と経済へのさらなる打撃を防ぐ仕組みとして正当化する人もいます。しかし実態はレモン社会主義です。利益は株主だけのものとされ、壊滅的な損失は社会への外部性となる政治・経済システムです。要するに、インセンティブの不整合によって、多くの企業が「大きすぎて潰せない」存在になりました。こうした企業は、いずれ訪れる不況を乗り越える助けとなるレジリエンスを、好況時に築けませんでした。
インセンティブの再構築:明確な規制とコストの内部化
世界各地の企業は、長期的な価値と社会の繁栄を損ないながら、短期志向と目先の投資家リターンを追う無謀な行動を続けています。巨額の政府支援が再び無駄に使われないよう、企業のインセンティブを是正する必要があります。インセンティブを適切に見直さず、金融・財政支援による介入を続ければ、歪みを拡大させ、将来さらなるシステミックな不安定化を招くことになります。
インセンティブの均衡を取り戻し、モラルハザードを抑え、経済システムをレモン社会主義から転換するには、重要な規制改革と税制改革を実施する必要があります。V・V・チャリとパトリック・J・キーホーは、持続可能で効率的な結果を実現するため、企業のレバレッジを規制し、企業規模に課税することを提案しています。企業のレバレッジには負債資本比率の上限を設けるべきであり、並行して、企業規模に対するピグー税によって歪みを取り除き、「大きすぎて潰せない」ことによる外部性を是正すべきだとしています。
グレート・リセットに着手するにあたり、経済・社会システムの基盤を全面的に新しく築かなければなりません。その基盤には、企業が社会にとって最善の利益を念頭に置いて事業を行うよう促す、市場のインセンティブが必要です。
政府はあまりにも長い間、金融・財政介入が長期的な繁栄や社会全般に及ぼす影響を顧みませんでした。企業がステークホルダーと社会に利益をもたらす形で事業を行うよう、インセンティブの均衡を取り戻す時です。非効率な組織への補助金や救済で雇用を守ることに注力するのではなく、政府は個人を支援し、景気後退の経済的・社会的影響を和らげる社会保障制度に支出すべきです。




