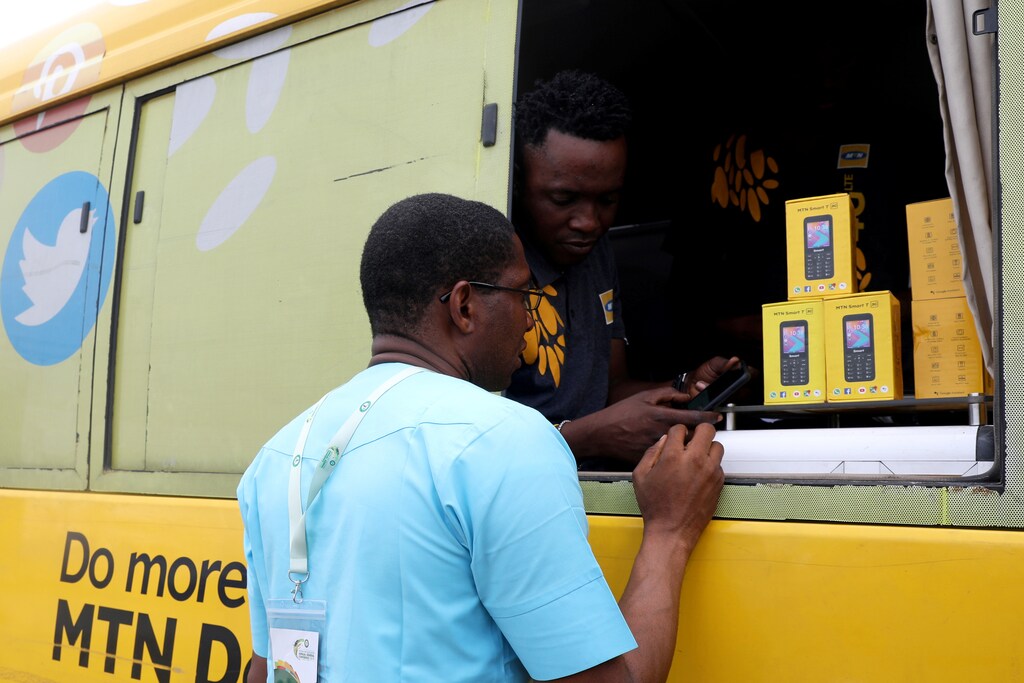
送金は、COVID-19により経済的に困難な状況にある人々を保護するための効果的な手段である。
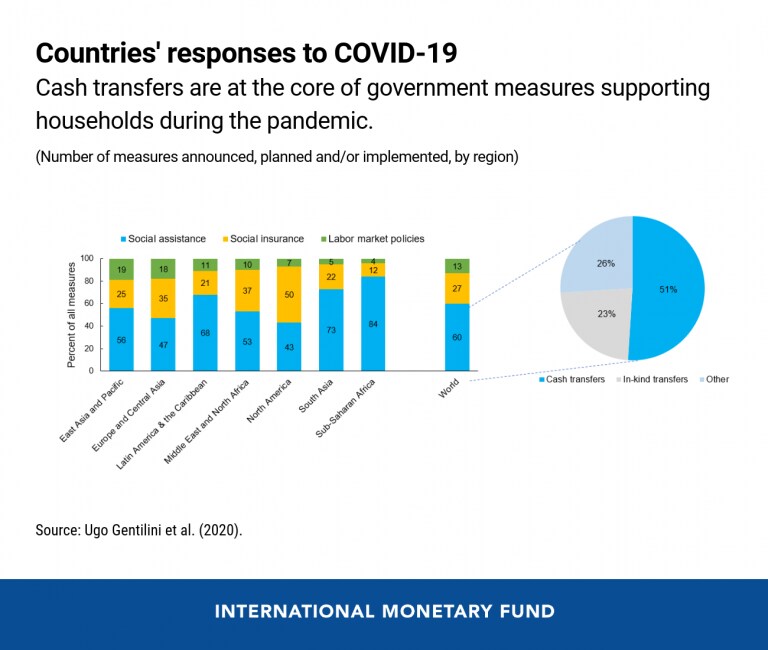
サブサハラ・アフリカでは、パンデミック発生以降に発表された措置の80%超が送金の形をとっている。
パンデミックにより、多くの国がモバイルマネーのエコシステムを強化し、個別の制約に対処するようになった。
しかし、モバイルマネーの普及を加速させることには、サイバーリスクやデジタル詐欺といったリスクが伴う。
COVID-19による経済危機のなかで職を失った人々に、迅速に経済的支援を届けるという実務上の課題は、先進国と途上国の双方を悩ませてきた。経済のロックダウン、物理的距離の確保のための措置、不均一な社会保護制度、そして特に低所得国における高い非公式性が、この課題を複雑にしている。多くの政府は、市民を支援するためにモバイル技術を活用している。
人口800万人の小さな西アフリカの国、トーゴは、携帯電話を用いて2週間足らずの間に50万人に緊急の経済支援を迅速に届けることができた。この技術は特に女性への給付の提供に役立ち、また、プログラムの透明性の高い実施を支えた。モロッコでも、非公式労働者が携帯電話を通じて迅速かつ効率的に政府の支援を受けている。
社会扶助と現金給付
多くの新興国および低所得国は、雇用そのものを直接守ることができないため、世帯や個人への直接支援を拡大している。雇用状況に関するデータの欠如や、非公式部門における企業と個人の境界の曖昧さが、労働市場政策の効果を妨げている。そのため政府は、社会保護制度を強化し、その適用範囲を拡大しようとする中で、現金給付に力を入れている。
サブサハラ・アフリカでは、パンデミック発生以降に発表された措置の80%超が送金の形をとっており、労働市場政策はわずか4%にすぎない。世界全体では、各国がとった施策のうち30%が現金給付である。
通常、最も脆弱な世帯を対象とした所得支援の提供は、堅牢な国民識別制度に依拠しており、社会経済情報と連携したこの制度は、最も支援を必要とする人々に現金を配分するための多様な手法を必要とする。危機への初期対応において、これらの要素のいずれかが欠けていると、困難な課題を生じさせかねない。例えば、社会経済情報の欠如により政府が受給者を特定できない場合、より広範なセーフティネットを張るために支出を増やすか、予算を抑制して支援を必要とする世帯を除外するかの選択を迫られることがある。
効果的な現金給付の仕組み
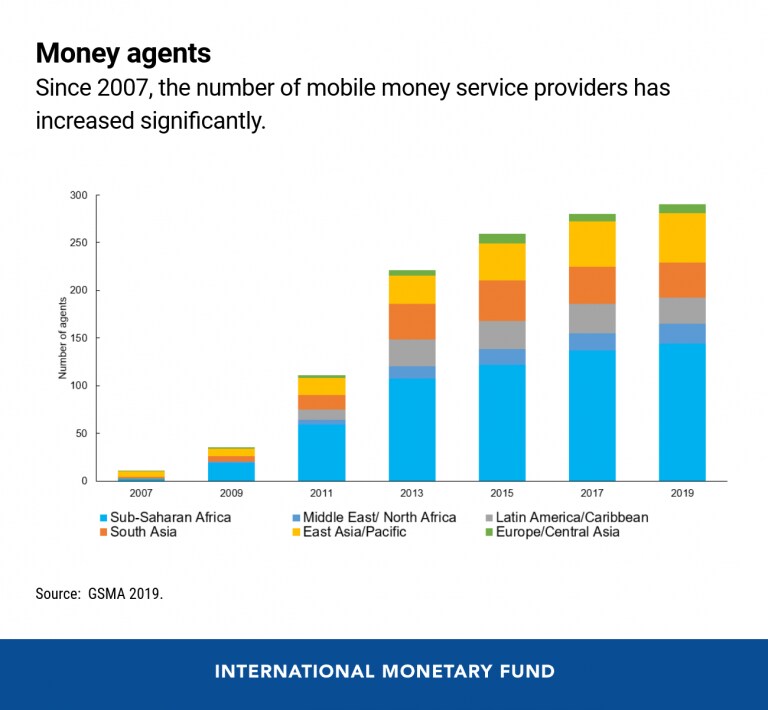
モバイルマネーは、新興国および開発途上国では携帯電話の所有と利用が非常に普及していることから、大規模な現金給付を届けるための効果的で、物理的距離の確保にも適した手段である。さらに、世界全体では、成人10万人あたり228のモバイルマネー代理店(顧客が携帯口座への現金の入出金や、携帯電話のエアタイムカードの購入などを行える小規模小売店)があり、銀行は11行、ATMは33台にすぎない。したがって、モバイルマネーは、遠距離を移動したり列に並んだりすることなく、さらには銀行口座を持たなくても、農村部や遠隔地の人々が政府の給付プログラムを利用できるようにする。これは、17億人が依然として正規の金融機関を利用できていない世界において、極めて重要な利点である。
パンデミックにより、多くの国がモバイルマネーのエコシステムを強化し、個別の制約に対処するようになった。より高度に発達した事業基盤を持つ政府は、より迅速に対応することができた。
エクアドルは、2週間で認可を受けた現金代理店の数を2倍に増やした。マレーシアは、無料のモバイルインターネット・アクセスを拡大した。ナイジェリアは、携帯電話事業者と提携し、エアタイムの購入パターンを通じて都市部の脆弱な非公式労働者を特定した。サウジアラビアは、モバイル決済を促進するためモバイル利用料を引き下げた。数年前、ペルーは、主要な携帯電話事業者3社と32の銀行間での送金を可能にするプラットフォームの創設を後押しした。
モバイルマネーには、リスクと限界がある。農村部や遠隔地の人々は、携帯電話の通信圏外にあったり、マネー代理店への容易なアクセスがなかったり、そもそも電力が通っていなかったりすることがある。モバイルマネーを現金に換えるには、依然として費用がかかる場合がある。また、デジタルおよび金融リテラシーの欠如が、デジタル携帯サービスの導入を妨げることが知られている。
多くの国において、パンデミックは政策立案者に対し、通信事業者やフィンテック企業が発行するモバイルマネーをめぐる規制上の弱点を迅速に是正するよう迫った。これらの企業の顧客は、銀行の顧客と同じような形で規制による保護を受けていないことが多い。サイバーリスクやデジタル詐欺を含め、モバイルマネーの普及加速に伴うリスクが、その利点を上回らないようにすることが重要である。
モバイルマネーの枠組み
危機の先を見据えると、多くの国が、腐敗の抑制、効率性と予算の透明性の向上、そして特に非公式部門や女性を対象とした金融包摂の拡大を目指し、モバイル決済プラットフォームの強化を図ってきた。
パンデミックの影響を緩和するためにモバイル現金給付を迅速に拡大する一方で、政府は技術の枠を超えた幅広いアプローチをとり、強靭で回復力のあるモバイル・プログラムの背後にある生態系全体を検討すべきである。
政策立案者と業界は、利益をリスクに対して最大化するのに役立つ、関係者ならびに設計および政策上の要素を含め、持続可能なモバイルマネー・プラットフォームのすべての「構成要素」を統合するために、包括的なアプローチを検討すべきである。
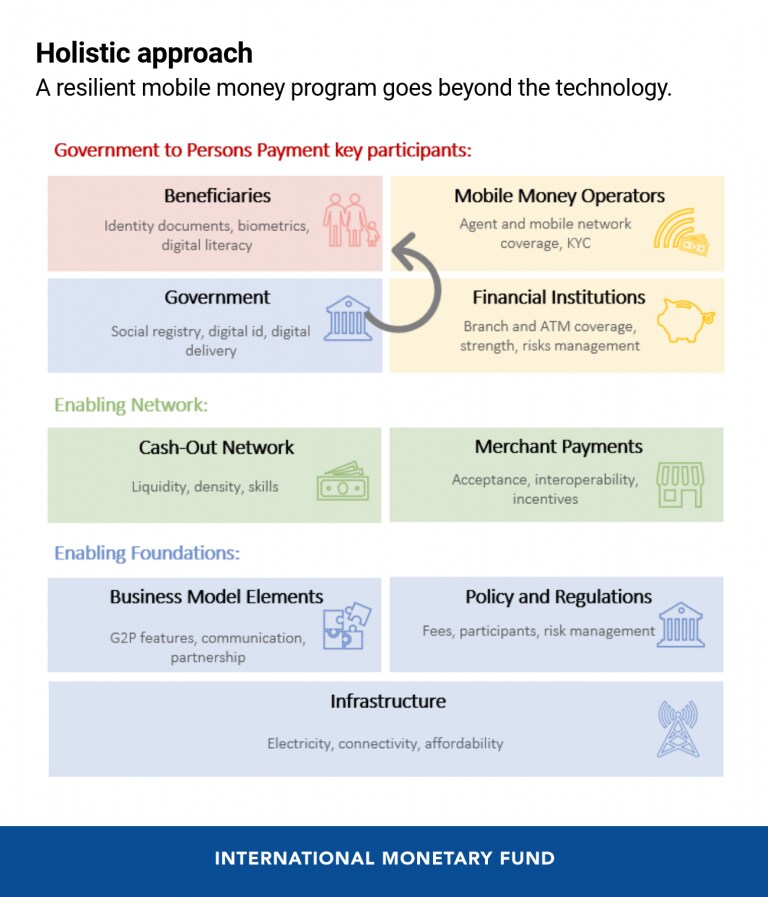
各国が危機対応モードから新たな常態へと移行するなか、ロックダウンによる経済的影響に苦しむ人々への支援を拡大する際に直面した障害にも留意すべき好機である。同時に、所得損失を補うのに最も効果的だった解決策を基盤とし、緊急事態の最中に導入された応急措置ではなく、持続可能な解決策に焦点を当てることができる。これは、技術を通じて中期的に社会保護制度を強化するという、政府のより広範な戦略の一部とすべきである。




