世界金融危機の間、最も考えにくい分野でさえリスクテイクが広く見られた。たとえば遠方への貸出を広げることもその一つである。本コラムでは米国のデータを用い、単純で政策上重要な指標である、借り手と銀行支店との平均物理的距離を使って、貸し手間の競争が融資基準の循環性とどのように相互作用するかを検証する。その結果、信用環境が緩和すると距離は大きく広がり、引き締まると大きく縮まることが分かった。銀行と借り手の間の距離が傾向から大きく外れることは、リスクテイクの増大を示している。
金融の熱狂に関する記述は、好況の最中に貸し手が慎重さを捨て、融資においてより積極的(あるいは不注意)になることを示唆している(例:Aliber and Kindleberger 2015、Minsky 2008)。こうした記述には二つの特徴がある。第一に、好況期には貸し手がリスクを追求するため信用の質が低下し、その後の不況期には改善する。第二に、事業を競う貸し手が多いほど質の低下は大きくなる。これはいわゆる「群衆の狂気」である。多くの研究(例:Mian and Sufi 2009、Madalloni and Peydro 2010、Gianetti and Laeven 2012、Lisowski et al. 2017)が信用基準の循環性を示している。しかし、貸し手間の競争が循環性とどの程度相互作用するかについては、比較的研究が進んでいない。Granja et al.(2018)では、貸し手が融資ポートフォリオをどこまで広げる意思があるかを測る新たな指標、すなわち借り手と支店との平均物理的距離を用いて、この問題に取り組んだ。
評価が難しい信用に関する情報を生み出す能力は、歴史的に銀行員と潜在的な借り手との密接な交流に基づいてきた。握手の力強さ、事業所の清潔さ、面談における時間厳守など、いずれも返済の可能性に関する貴重な情報を明らかにしうるものであった。しかしPetersen and Rajan(2002)は、1980年代から1990年代にかけての情報技術と信用スコアリング技術の導入が、銀行のビジネスモデルに根本的な変化をもたらしたことを示した。情報技術は、中小企業への融資において、地域的な直接交流をある程度代替することを、徐々にではあるが着実に可能にした。通信技術の向上とともに、銀行と借り手との平均距離は着実に伸びていった。
しかし、いかなる時点においても、利用可能な通信技術が、銀行が安全に融資できる地域の範囲の限界を決定する。銀行がその範囲を超えて融資を広げれば、借り手の審査と監視はより効果的でなくなり、その結果として信用リスクを多く負うことになる。言い換えれば、銀行の融資の平均距離がトレンドを上回るペースで拡大することは、情報技術の急速な改善の証拠であるか、銀行のリスクテイクの増大を示唆するものである。融資の好況の後に不況が続く場合、技術改善の影響と、リスクテイクの増大による影響を区別することは比較的容易である。前者であれば、景気循環を通じて、たとえトレンドが急になったとしても、融資の平均距離はトレンドから外れないはずである。好況期における平均距離の急増がリスクテイクを反映している場合は、不況期に銀行が融資に対してより保守的になるため、平均距離の急激な低下が続くはずである。また、特に好況期には、より遠方の融資ほど債務不履行率が高くなっているはずである。
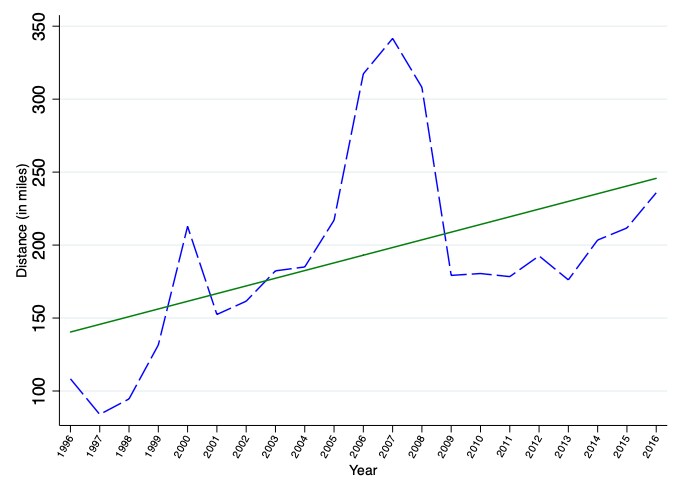
我々は、組み合わせることで、過去20年間に米国で発生したほとんどの中小企業融資について、借り手と対応する貸し手の所在地に関する情報を提供する二つのデータセットを用いた。融資距離の推移には、有意な循環的要素があることが分かった。信用環境が緩和すると距離は大きく広がり、引き締まると大きく縮まる。2004年から2007年の間に、平均距離はおよそ175マイルから350マイルへと約2倍になった。しかし、これらの距離は世界金融危機の後、急速におよそ200マイルまで戻った(図1参照)。この循環性は、距離分布の中央値、下位および上位十分位数で見ても同様に成り立つ。また、この循環性は少数の大手銀行によるものではなく、異なる規模のクラス全体で見られることも確認した。
図1 平均融資距離の時系列推移
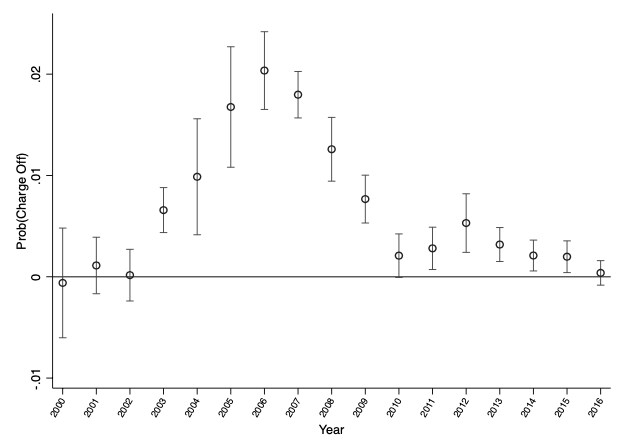
次に、好況期における遠方融資が平均的により危険であったかどうかを実証的に分析する。危機後の銀行の平均不良債権比率が高いほど、融資距離の循環パターンはより顕著になることが分かった。このことは、好況期に規模を超えて努力することにはリスクがあったことを示唆している。さらに説得力を持たせるには、信用サイクルの好況期に発生した遠方の融資ほど、より頻繁に債務不履行に陥ったことを示すとよい。この目的のため、政府保証付き融資のデータである中小企業庁(SBA)の融資単位データセットを用いる。これには事後的な債務不履行(償却とも呼ばれる)に関する情報が含まれている。2006年および2007年において融資距離が1%増加すると、2003年の同様の融資距離の増加に比べて、償却の可能性が2倍から3倍大きくなることが分かった(図2参照)。
図2 景気循環における距離と償却の可能性
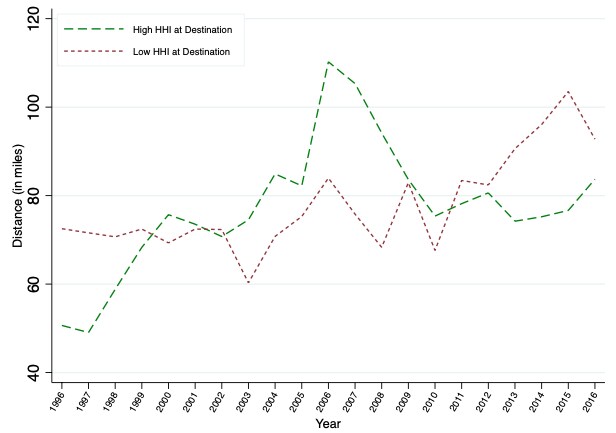
距離がリスクの適切な代理変数であるとの前提のもと、リスクテイクに循環パターンがあることを確認したうえで、リスクテイク行動が生じる条件に目を向ける。我々は、支店が主に競争的な銀行市場にある銀行ほど、平均融資距離により顕著な循環パターンが見られると予測する。そうした銀行は競争の少ない地域で借り手を探す可能性が高いため、競争の少ない地域に所在する借り手についても、平均借入距離に同様の循環パターンが見られるはずである。最後に、競争の多い地域から競争の少ない地域へ行われた遠方の融資にも、循環パターンが見られるはずである。対象となる郡における銀行融資の競争をハーフィンダール・ハーシュマン指数(HHI)で測定すると、これらの予測を裏付ける証拠が得られた。具体的には、本拠地と取引先地域のHHIの中央値を上回る銀行と下回る銀行について、銀行単位の平均融資距離をプロットした。その結果、本拠地市場では中央値を下回る集中度、取引先市場では中央値を上回る集中度にさらされている銀行の融資距離は、その他の銀行よりも循環的であることが分かった(図3参照)。
図3 融資距離と市場集中
全体として、本論文は、好況期における銀行間の激しい競争が融資基準の悪化を招きうることを示唆している。その悪化は、経済全体における貸し手と借り手の間の平均距離が、トレンドを上回るペースで拡大することによって捉えられる。この知見は銀行規制当局にとって有用であると考える。距離は容易に測定できるため、銀行監督当局が追跡できる指標である(監督当局に情報を提供しうる別の事前指標については Meiselman et al. 2018 を参照)。もちろん、距離を伸ばす融資の循環は、たとえリスクを伴うとしても、一つの好ましい側面を持つ可能性がある。銀行が新たな融資技術を限界まで活用するならば、それらの技術についてより深い理解を得られ、より平常時において遠方への融資を行う能力が高まるかもしれない。言い換えれば、過剰な遠方融資は銀行の通常の融資能力を拡大し、融資距離の長期的トレンドを加速させる可能性がある。この問題がさらに研究されるまで、いかなる監督上の介入も慎重に評価される必要がある。
最後に、世界金融危機に関する議論の多くは、サブプライム住宅ローンの組成、証券化、あるいは銀行のレバレッジにおけるインセンティブの問題に焦点を当てている。本論文は、遠方への融資を広げることのように、最も考えにくい分野においてさえリスクテイクが広く見られたことを示唆している。このことは、2006年および2007年にピークに達していた何らかの基礎的な共通要因が、より伝統的なエージェンシー問題を悪化させる一因となったことを示唆している。その要因が何であるか(金融緩和政策、より一般的な流動性の緩和、規制の緩みなどが候補として挙げられる)を明らかにすることは、今後の研究課題である。




