若者は資本市場で積極的に投資を行っており、45歳未満の個人投資家の70%を占めている。
世界の若者の金融リテラシー率は、50%を下回る水準で推移しており、金融情報や金融教育へのアクセスを改善する必要性を示している。
金融リテラシーは、個人がより高い収益を目指して投資を行い、負債を抑え、全体として経済的な幸福度を高めるうえで役立つ。
金融環境は、かつてないほど複雑になっている。この40年間で、個人はライフステージごとに経済的な備えをすることをますます求められるようになった。年金制度から雇用主主導の退職金制度へと移行したことで、個人の負担が増している(例えば米国では、退職に向けて理解し準備すること)。それに加えて、一般の投資家が利用できる新たな金融商品が急増し、多くの場合、人生の中で行うべき金融上の意思決定が一連の新たな課題として加わっている。人生の中で新たに行うべき一連の金融上の意思決定。格差の拡大と生活費の上昇が進む世界において、個人は今、非常に複雑な金融環境を切り抜けなければならなくなっている。
若者は資産形成への関心を高めている
多くの人が将来の経済的な不確実性を感じるなか、個人は投資への関心を高めている。手数料無料の取引プラットフォームや、インターネットを通じた金融情報へのアクセスの拡大といった技術革新が、この流れを後押しした。米国や欧州では、証券取引(株式や債券などへの投資)は歴史的に富裕層に利用されてきたが、市場は民主化されつつある。多くの若者は今、こうした投資を資産形成のための足がかりと捉えている。
世界経済フォーラムの「グローバル個人投資家調査」によると、個人投資家の70%が45歳未満であることが明らかになった。中国では、22歳から32歳までの大学卒業者の90%以上が、投資は自身のライフプランの重要な要素であり、不動産所有などの従来型の資産形成手法は、もはや金融計画で最も重要な要素ではないと回答している。インドでは、2019年から2023年の間に、1億2,000万人を超える個人が個人投資家となった。その大半は22歳から35歳までの投資家である。個人投資が歴史的に低水準であった欧州では、欧州委員会が、持続的な金融レジリエンスのために個人投資を後押しする計画を策定した。
世界の若者は、現在の資産形成と将来の金融への備えの両方の手段として、個人投資に強い関心を寄せている。
金融教育や金融情報は、アクセスや活用が難しい場合がある
証券市場への参加や、退職計画、家計管理、負債管理などのその他の活動には、個人にとって大きな経済的利益の機会がある。しかし、こうした関心の高まりとともに、金融機関や政策立案者は、資本市場に参加するための最適なツールを個人に提供できているのか、という問いが生じている。
一方で、金融情報は以前より容易に入手できるようになったが、多くの人にとっては依然として理解しにくく、不透明なままである。金融リテラシー・プログラムは、歴史的に十分に取り入れられてこなかったため、多くの学校のカリキュラムに含まれておらず、個人が確かな金融知識の基礎を築くことを難しくしている。
現在、世界の成人のうち金融リテラシーを備えているのは33%にすぎず、金融市場が十分に発達した先進経済圏でも、金融リテラシーは低い水準にとどまっている。米国では、18歳から34歳の層のうち18.3%のみが、金融に関する基本的な質問に正しく答えられる。世界全体では、金融リテラシーの水準は国によって差があるものの、およそ35%前後で推移している。金融情報は専門用語にあふれていることも多く、多くの人が株式市場への混乱や不慣れさを挙げており、これが投資をしない主な理由となっている。
金融教育の確かな基盤がなければ、株式投資、退職計画、負債管理を適切に進めることは難しい。近年、政策立案者や金融機関によって金融教育へのアクセスを高める取り組みが進められており、この取り組みは今後も継続されるべきである。
金融リテラシーは、個人の経済的な幸福度を高め、長期的な資産形成を支えることに役立つ。
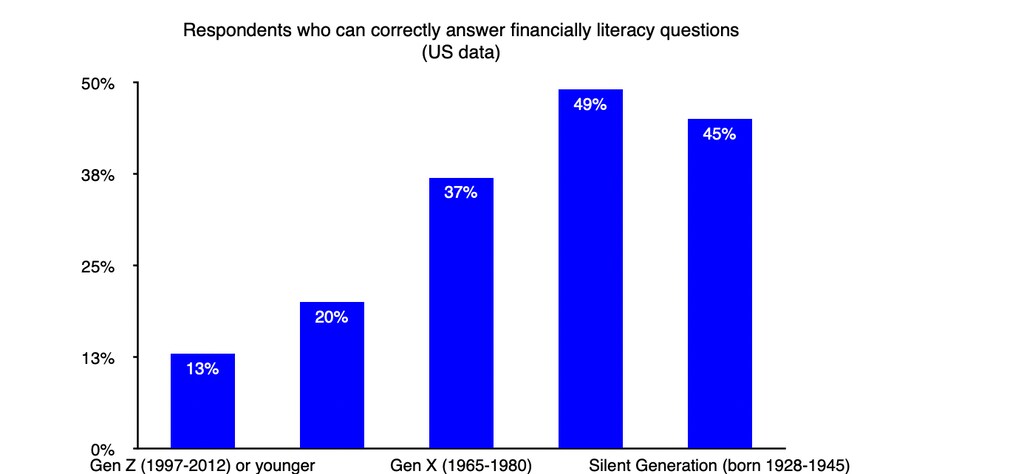
金融リテラシーが、貯蓄、投資行動、負債管理や借入の慣行に影響を与えることは実証されている。一般の投資家に焦点を当てると、金融リテラシーは、より高い投資収益率や、株式、債券、その他の証券などのより複雑な資産への投資とも関連していることが分かっている。退職を計画する多くの若者にとって、複利、リスクの分散、高利回り普通預金口座や上場投資信託(ETF)などの商品へのエクスポージャーといった仕組みを理解することは、非常に重要になり得る。退職計画に関する知識も同様に不可欠である。多くの研究により、金融教育によって中間所得層の労働者が退職口座に年間1,000ドル以上を積み立てられるようになることが明らかになっている。退職口座に1,000ドルを超える額を積み立てられる。
金融リテラシーの重要性を踏まえると、次の問いが浮かぶ。従来の金融機関、政策立案者、その他の関係者は、どのように連携して金融教育を実現できるのか。
まず、金融リテラシーの重要性とは別に、金融教育の取り組みが効果的であることを認識することが極めて重要である。金融教育のモジュールや講座を受講した人は、退職計画に関する行動に大きな変化が見られ、投資ポートフォリオの成績も向上している。
雇用主、地域社会、政策立案者、その他の関係者は、アクセスしやすく魅力的な金融教育を提供するために連携することができる。
金融教育の講座は、小学校、高等教育機関、職場、その他の地域交流の場など、あらゆる場所で実施できる。研究によれば、金融教育のモジュール、プレゼンテーション、ワークショップは、効果的であることが、こうした場のいずれにおいても示されている。特に雇用主について言えば、オンライン講座や対面での討論による金融教育の提供が大きな役割を果たし得る。こうすることで、貴重な学習機会が日常の業務の中で容易に得られ、個人が他の場所で金融教育を探す必要がなくなる。革新的なスタートアップ企業は、こうした取り組みを雇用主と共に進め始めている。同様に、特に若者にとっては、金融教育は学校から始めるべきである。これにより、健全な金融習慣を早期から身につけることができ、また、人々が初めての人生の節目(初めての就職、高等教育など)を金融の知識を持って計画するよう促すこともできる。
技術革新により、金融教育はかつてないほど手頃で身近なものになり得る。例えば、ゲーミフィケーションを取り入れた金融教育は、専門用語が多く敷居の高い分野に対して、魅力的で親しみやすいアプローチを生み出すことができる。これと並行して、若者を対象とした金融情報の人気も高まっている。こうした情報は、ニュースメディア、ポッドキャスト、YouTubeチャンネル、その他のメディアで見つけることができる。重要なのは、こうした情報が偏りがなく正確であるべきだという点である。関心と情報の入手しやすさが高まっていることは、身近な金融教育に至る道の第一歩である。
新興および従来型の金融機関にも、自社の提供する商品に金融教育を組み込んだり、ウェブページやアプリなどのデジタル資産の中に金融知識の専用ページを設けたりする大きな機会がある。例えば、銀行業務や株式取引の仲介アプリでは、利用者がアプリやウェブサイトを操作している最中に、偏りのない金融教育に関するポップアップを表示することができる。多くの人が既にこうしたプラットフォームを頻繁に利用していることを踏まえると、これらのサイトに文脈に応じた情報や任意の教育モジュールを直接組み込むことは、金融教育を広める便利な機会となる。

民間セクター、地域団体、政策立案者などの多様なステークホルダーからなるグループは、連携して、個人が長期的な資産形成と経済的な幸福度を高めるための最適なツールを手にできるよう後押しすることができる。
若い個人投資家が台頭している今、公共部門と民間部門にとって、金融教育の現行の計画と金融リテラシーを向上させる新たな手法を検討する重要な時期である。この複雑な金融環境の中で、確かな金融知識の基礎が不可欠である。学校から職場、地域の集まりに至るまで、金融教育は身近にあるべきである。技術における新たな発想は、手頃なコストで魅力的な金融教育を提供する絶好の機会を生み出している。
金融機関、政策立案者、その他の関係者は、個人が投資を始め、退職を計画し、家計を管理し、貯蓄し、資本市場に参加するための最適なツールと知識を身につけられるよう支援することができる。




