Global Findexによると、世界各地で口座保有が増加し、現在、世界の成人の4人に3人が金融口座を保有しています。
デジタル決済の受け取りと他の金融サービスの利用との関係から、必要になるまで口座に資金を置いておくことが容易になりつつあると考えられます。
研究者らは、賃金支払いのデジタル化が労働者の貯蓄を促し、金融面でのレジリエンスと金融リテラシーを高めることも示しています。
企業と政府に求められるのは、デジタル決済を現金による代替手段より安全で、手頃で、透明性の高いものにすることです。
最新版のGlobal Findexによると、世界各地で口座保有が増加し、現在、世界の成人の4人に3人が金融口座を保有しています。しかし、依然として14億人の成人が銀行口座を持っていません。政策や商品を通じて、より多くの銀行口座を持たない成人を金融システムに取り込むには、どうすればよいでしょうか?
Global Findex Database 2021からは、口座保有者が支払い、貯蓄、借り入れに口座をどう利用しているか、また、より広範な金融エコシステムの一部としてこれらの金融サービスがどのように相互作用しているかについての知見が得られ、金融包摂を拡大する重要な機会が明らかになります。具体的には、銀行口座を持たない成人がすでに行っている金融取引の一つである決済を活用することです。
口座への入金は、他の金融サービス利用への入り口となる
口座に入金を受け取る人は、受け取らない人よりも、資金管理のための保管、支払い、正式な貯蓄や借り入れに口座を利用する傾向があります。
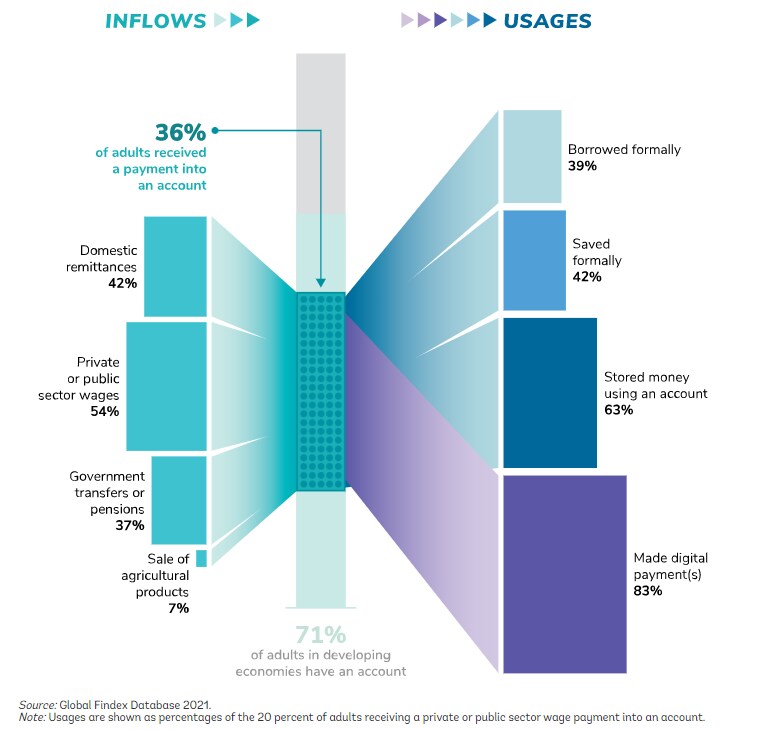
Global Findex 2021のデータによると、途上国では成人の20%が民間部門または政府から口座に賃金を受け取っていました(図1)。その受取人のほぼ全員(91%)が、口座からデジタル決済も行っていました。同時に、口座に入金を受け取った人の約70%は資金管理のために口座にお金を保管し、約半数は口座を使って貯蓄し、約半数は借り入れを行っていました。
デジタル決済の受け取りと他の金融サービスの利用との関係から、口座に資金を受け取ると、必要になるまでそこに置いておき、その後口座から支払うことが容易になりつつあると考えられます。同様に、行動に関する研究から分かっているように、いったん口座に入った資金は、貯蓄として口座に置いておきやすくなります。入金を定期的な収入の証明に使える場合、口座への支払いを受け取ることで、正式な融資の審査に通りやすくなる可能性もあります。
途上国では、口座に賃金を受け取った成人はデジタル決済も行い、資金を保管または貯蓄していた
現金による支払いのデジタル化は、口座保有を増やす実証済みの方法
銀行口座を持たない成人のうち何百万人もの人々が、雇用主や政府から今も定期的に現金で支払いを受けています。Global Findexのデータによると、こうした支払いの一部を口座振込に切り替えることで、銀行口座を持たない14億人の金融包摂を拡大し、金融サービスのより幅広い利用につながる可能性があります。このような支払いのデジタル化は、口座保有を増やす実証済みの方法です。途上国では、成人の39%、金融機関の口座を持つ人に限ると57%が、賃金の受け取り、または政府からの給付金の受け取りを目的として、金融機関で初めて口座を開設しました。研究者らはまた、賃金支払いのデジタル化が労働者の貯蓄を促し、金融面でのレジリエンスと金融リテラシーを高める
賃金支払いを活用して金融包摂を拡大する環境を整えれば、銀行口座を持たない成人を1億6,500万人減らせる可能性がある
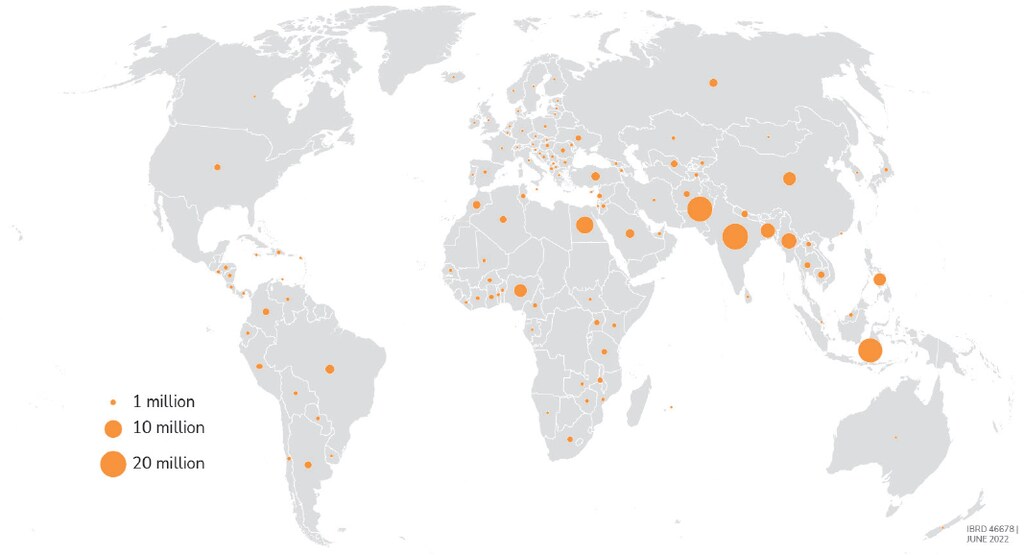
Global Findex 2021のデータによると、銀行口座を持たない成人1億6,500万人が、民間部門からの賃金を現金のみで受け取っていました(地図1)。賃金支払いや、農産物の販売代金など他の種類の支払いを、現金から口座振込に切り替えることは、正式な金融システムへの入り口となり得ます。
地図:世界で約1億6,500万人の成人が民間部門からの賃金を現金で受け取っていた
過去1年間に民間部門からの賃金を現金のみで受け取った、口座を持たない成人(2021年)。
一方、Global Findexのデータによると、銀行などの金融機関の口座に賃金を受け取る途上国の成人の5人に1人が、その取引で予期せぬ手数料を支払っていました。企業と政府に求められるのは、労働者が口座を活用して経済的な健全性を高められるよう、デジタル決済を現金による代替手段より安全で、手頃で、透明性の高いものにすることです。




