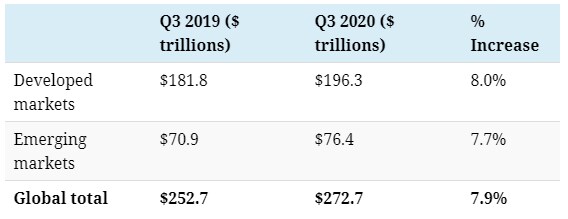
税収の減少と高コストなパンデミック救済措置が重なり、2019年第3四半期以降、世界の債務は20兆ドル増加しました。
年末までに、エコノミストは世界の債務が277兆ドル、つまり世界のGDPの365%に達すると予測しています。
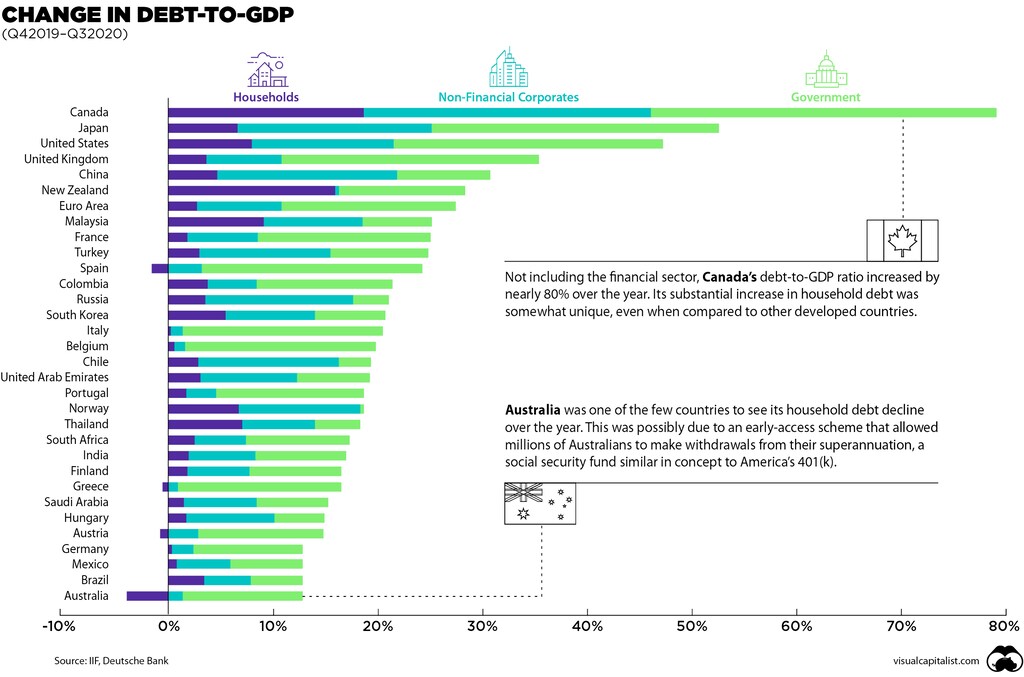
金融セクターを除くと、カナダの債務対GDP比は約80%上昇し、先進国の中で最も高い上昇率となりました。
オーストラリアは、この1年間で家計債務を減少させることができた数少ない国の一つでした。
ワクチンが各国で徐々に承認を得つつある中、世界はついにCOVID-19パンデミックの克服への道筋を辿り始めるかもしれません。
一方、経済状況がすぐに改善する見込みは低いといえます。税収の減少と高コストなパンデミック救済措置が重なり、2019年第3四半期以降、世界の債務は20兆ドル増加しました。2020年末までに、エコノミストは世界の債務が277兆ドル、つまり世界のGDPの365%に達すると予測しています。
本日のチャートは、国際金融協会(IIF)のデータを使用して、GDP比で債務が最も大きく増加した地域の概要を示しています。
先進国市場と新興国市場の比較
先進国は、債務対GDP比の上昇が最も大きい5か国のうち4か国を占めていますが、より広いマクロの視点から見ると、世界中で債務水準が同様のペースで上昇していることがわかります。
これらの数字を見通すために、エコノミストはしばしば債務対GDP比という指標を用います。これは、国の債務をその経済生産と比較するものです。名前が示すとおり、国の債務総額を年間GDPで割ることによって算出されます。債務対GDP比が低いことは、国がその債務を返済するのに問題をほとんど抱えないことを示唆し、比率が高いことは、より高い債務不履行リスクの兆候と解釈されることがあります。
「低い」または「高い」比率の実際の定義は非常に曖昧ですが、世界銀行は、政府債務の閾値をGDPの77%と見ています。この閾値を超える1パーセントポイントごとに、年間成長率が0.017パーセントポイント低下することが確認されています。
セクター別の債務対GDP比の比較
2019年第3四半期以降、COVID-19が世界経済にどのような影響を与えたかを見るため、各セクターの債務をGDPに対する割合で確認してみましょう。
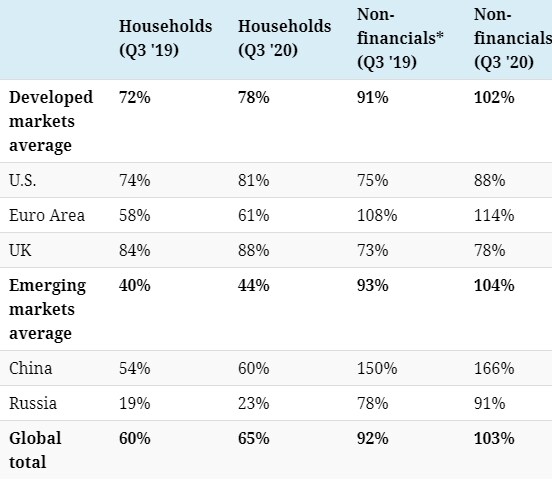
先進国市場では、政府の債務対GDP比が21パーセントポイント増加し、非金融法人は11パーセントポイント、家計は6パーセントポイント増加しました。政府が数十億ドル(場合によっては数兆ドル)規模の経済刺激策を供給する一方で、税収は減少しており、これは驚くべきことではありません。
新興国市場の状況はやや異なり、非金融法人が11パーセントポイントと最も大きな増加を経験しています。同セクターの債務は現在GDPの104%に達しており、この地域で最も高いレバレッジとなっています。
本日のチャートのハイライト
本日のチャートは、このデータを個別の国レベルまで掘り下げ、カナダとオーストラリアという2つの例外を特定できるようにしています。
金融セクターを除くと、カナダの債務対GDP比は約80%上昇し、先進国の中で最も高い上昇率となりました。政府の借入は急増し、経済的に苦境にある国民に月額約1,500ドルを支給したカナダ緊急対応給付(CERB)は、7か月間で600億ドルの費用を計上しました。
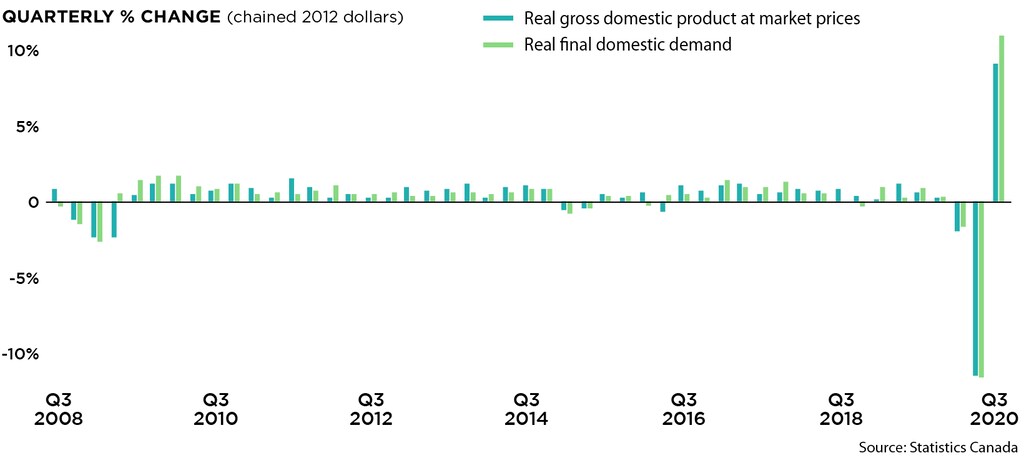
債務の増加だけが、同国の債務対GDP比の悪化の理由ではありません。2020年第2四半期には、カナダのGDPが年率換算で38%減少しました。これは記録上、最悪の3か月間のパフォーマンスです。
オーストラリアは別の理由で、もう一つの例外的な国でした。同国の家計債務はGDP比でほぼ5%減少しました。これはおそらく、早期引き出し制度によるものと考えられます。この制度により、数百万人のオーストラリア人が、アメリカの401(k)に類似した社会保障基金であるスーパーアニュエーション(退職年金)から引き出しを行うことができました。
スーパーアニュエーションを早期に利用した人のほぼ60%が、[スーパーアニュエーション]を…借金の返済を含む、日常生活に不可欠な支出を賄うために使ったことがわかっています。
ジョシュ・フライデンバーグ、オーストラリア連邦財務大臣
当局は、退職年金基金は退職後の生活を支えるためのものであるため、これらのプログラムの長期的な利用について慎重な姿勢を取ってきました。早期にスーパーアニュエーションを引き出した260万人のオーストラリア人のうち、50万人が口座を完全に空にしたと考えられています。
債務対GDP比は低下する見込みです…本当にそうでしょうか?
COVID-19ワクチンの世界的な展開により、進行中の健康危機は終息し、経済がパンデミック前の水準に戻る可能性が高いですが、遅れも予想されます。
いずれにせよ、これは世界中の政府や金融機関にとって良いニュースとなります。経済の生産高は回復し、債務対GDP比は縮小するでしょう。ただし、借入も同様に減速するかどうかは、はるかに予測が困難です。
政府の借入は2008年以降、成長を刺激する手段として頼られてきました。アメリカ人の75%が第2次COVID-19救済法案に賛成していることを背景に、公的債務はさらに蓄積する可能性が高いです。民間部門の債務も同様の傾向をたどっており、米国の非金融法人の債務は2020年第2四半期時点で10.9兆ドルに達し、2008年初頭の6.4兆ドルから増加しています。
これらの増加する債務は、長期にわたる低金利と緩和的な金融政策のおかげで管理可能な水準にとどまっていますが、これが持続可能かどうかはまだ見極める必要があります。




