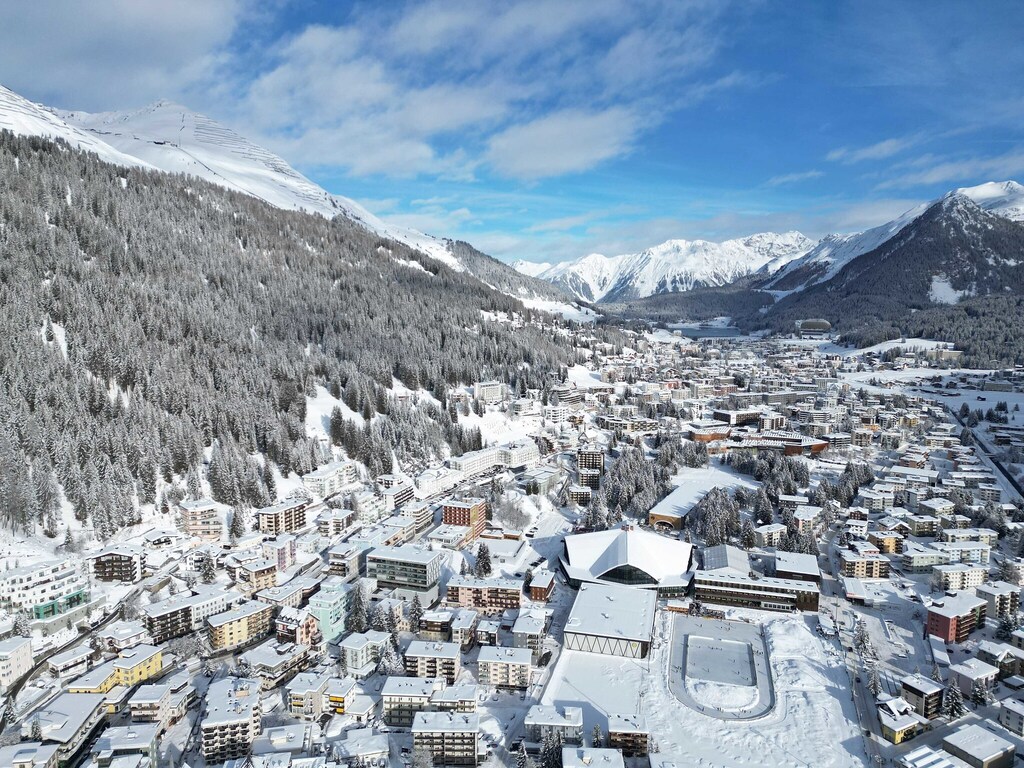
ダボスで開催された世界経済フォーラム2024年次総会に参加した首脳らは、世界経済の見通しについて慎重ながらも楽観的な姿勢を示した。
しかし、AIと地政学が議題の中心を占める一方で、大きな転換が浮上し、世界貿易の再編についても議論された。
35を超える非公開会合やパネルに参加したオリバー・ワイマンのHuw van Steenisは、企業、投資家、政策立案者の考え方をより深く理解するに至った。以下が彼の5つの所感である。
今年の世界経済フォーラム2024年次総会(ダボス会議)の雰囲気は、経済見通しに対する慎重ながらも楽観的なものだったが、過剰とも言える地政学的リスクに覆い隠されていた。
経済の楽観論が広がりつつあるのは、当初懸念されていた複数のマクロシナリオが現実のものとなっていないためである。インフレは予想より速く鎮静化し、中央銀行は政策転換を進めている。米国のソフトランディングや欧州の浅い景気後退も現実味を帯びてきた。また、欧州の多くの国は、和らぎつつあるエネルギー危機を(当面は)乗り越えてきた。
人工知能(AI)と地政学が議題を支配し、気候変動に関する議論すら押しのけられていた。しかし、非公開のセッションや廊下での会話では、マクロ体制の転換、エネルギー転換、国際貿易の再編、信用供与の再構築といった大きな転換も熱心に議論された。
35を超える非公開会合やパネルに参加する中で、私は企業、投資家、政策立案者の考え方をより深く理解するに至った。
ダボス2024から得た私の所感は以下の5点である。
1. 人工知能は希望と懸念の狭間にとどまっている
地政学と並び、世界経済フォーラム年次総会で最も議論されたテーマは人工知能だった。AIはどれほど社会を変革するのか。制御不能になるのか。雇用にどのような影響を与えるのか。権力が少数の手に集中するのか。そして、そのビジネスモデルはどのように展開するのか。
OpenAIのサム・アルトマンCEOは懸念を和らげようとして、次のように述べた。「AIが世界を変える度合いは、我々が皆考えているよりずっと小さく、雇用を変える度合いも、我々が皆考えているよりずっと小さいだろう。」それにもかかわらず、「責任ある」AIを求める声は大きかった。
一つの試金石として金融機関を挙げよう。私が個別に行った対話によると、主要銀行は今後3年から5年で効率性を約10%改善できるユースケースを検討しており、野心的なケースでは最大20%に達するとしている。
しかし、多くの企業が実験を行い効率化を図りたいと考えている一方で、大規模での実証済みの経験の不足、社内能力の不足、規制当局の承認の遅れが、いずれも進展を遅らせることになるだろう。
「これは革命ではなく進化となるだろう……なぜなら、その進め方には極めて慎重でなければならないからだ」と、UBSのセルジオ・エルモッティCEOは『銀行は未来への準備ができているか?』のセッションで主張した。
ある投資家は、自身のファンドのAI関連投資を削減したと私に語った。その理由は、この技術が本物であることは認めつつも、リターンは期待ほど大きくないかもしれないというものだった。

「今この瞬間は、ある種のピーク期の過熱に達したのかもしれない」と主張したのは、Inflection AIの共同創業者兼CEOのムスタファ・スレイマン氏であり、同氏はDeep Mindの共同創業者でもある。
2. プライベート・クレジットへの移行が加速している
信用仲介の構造は急速に変化しており、銀行からプライベート・クレジットへの構造的な移行が進んでいる。この大きな再編を加速させる可能性のある要因として、公の場でも非公開の場でも二つの点が多く議論された。
一つ目は銀行規制である。米国の提案は、「バーゼル・エンドゲーム」と呼ばれるもので、最大手銀行の自己資本規制を20%から25%引き上げることを求めている。私は『フィナンシャル・タイムズ』紙上で、ダボス会議直前に、この措置は意図しない結果を招く可能性が高いと論じた。ほぼすべての銀行トップや投資家が、その潜在的な影響について議論したがった。
例えば、この提案されたルールは、太陽光発電や風力発電の重要な資金源に対する資本要件を4倍に引き上げることになり、多くの銀行にとって法外なほど高コストなものになるだろう。すでに、一部の銀行は取り組みを一時停止している。プライベート・クレジット市場は、時間の経過とともに、こうした余地の一部、あるいはすべてを埋める可能性がある。
別の提案では、中小企業向け融資のリスク・ウェイト(資本額を決定する要素)を、実際の損失実績の3倍とすべきだとされている。これもまた、その資金調達コストを押し上げ、銀行システムの外での資金調達を促すことになるだろう。
二つ目の加速要因は、信用への資本配分における大きな転換であり、今後数年で資産配分の最大の成長源となる可能性が高い。金利や利回りは魅力的であり、さらに、多くの資産保有者は、利下げに関して市場ほど強気ではない。
では、このトレンドにはどのようなリスクがあるのか。すべての潮流は検証を免れないからだ。主な反論は、レバレッジド・ローン市場の過熱と、企業が利息負担の2倍以上の増加に対応する中での信用環境の動きだった(プライベート・クレジットは大部分が変動金利である一方、典型的な社債は発行時に固定金利である)。第二の反論は、規模の小さいプレーヤーが、窮地から抜け出すために無理に規模拡大を図るのではないかという点だった。
3. エネルギー安全保障と低コスト資金の終焉が、グリーン転換の投資ストーリーを変えつつある
脱炭素化をめぐる議論のトーンは、これまでのどの年次総会よりも抑制的でありながら、より深いものとなった。これは単にグリーン・ハッシングや「戦略的沈黙」によるものではなく、そのような大規模な転換のコストと複雑さについて率直な議論がなされているためである。
低コスト資金の終焉とエネルギー安全保障は、投資ストーリーを大きく変えた。例えば、昨年、世界のクリーンエネルギー指数(ICLN)は21%下落した一方、S&Pは24%、ナスダックは55%上昇した。今年はさらに下落し、ほぼ12%下げた一方、S&Pは1.5%上昇している。
これが投資戦略やポートフォリオにとって何を意味するのか、大規模な見直しが進んでいる。さらに、著しい不振により、一部のファンドでは大規模な資金流出が起きたり、閉鎖に追い込まれたりしている。また、過度に規範的な欧州のファンド規則も見直しを迫られているが、多くの関係者にとっては見直しのペースが遅すぎる。
しかし、金融は排出が生じている場所にも向かう必要がある。重要なのは、排出を伴う資金を減らすことよりも、排出削減への資金供給を行うことだ。プライベート・エクイティは、大規模な移行ファンドの構築に積極的に乗り出しており、公的投資のための枠組みも検討が進んでいる。
そして、その規模は十分にある。気候行動と金融に関する国連特別代表 マーク・カーニー氏は、1.8兆ドル規模の気候関連金融について、昨年ブルームバーグ主催のサロンで語った。
金利の変化を受けて、インフラ事業も今や魅力的になっている。かつては低い一桁台から中程度の一桁台の利回りしか得られなかったプロジェクトが、今では高い一桁台の利回りとなっている。しかし、許認可、技術、サプライチェーン、公共政策がいずれも極めて重要であり、金融がこれらより先行しすぎては、なお十分な収益を確保することはできないことは明らかである。

「エネルギー転換は常に混乱を伴い、不安定になるものだった」と、コロンビア気候スクールの学部長ジェイソン・ボードフが主張した。化石燃料から再生可能エネルギーへの移行は、現在のインフラを踏まえると極めて複雑で慣性が強いが、同時に優れたイノベーションによって推進されてもいる。
地政学とエネルギー安全保障は、われわれの転換がどれだけ速く、あるいは遅く進むかを左右する重要な要因であり、これは国連気候変動会議(COP)、ダボス会議、そして取締役会のいずれにおいても十分に議論されてこなかったテーマである。
4. マクロ体制の変化が重要課題であり、中央銀行はなお適応する必要がある
私がダボスで会った多くの投資家の基本シナリオは、市場が織り込んでいる米連邦準備制度(FRB)の6回の利下げより少ない回数だというものだ。彼らは、中央銀行家にとっての利得の非対称性を考えると、FRBは慎重になる可能性が高いと考えている。利下げをしてから引き返さなければならなくなることを望む者はいない。
また、フーシ派の攻撃による貿易への影響が、コストを押し上げかねないとの懸念もある。そのため多くの人々は、株式市場が完璧な価格で織り込まれていると懸念し、代わりに信用への配分を増やしている。これは、取引や新規株式公開に関するウォール街の楽観論とは対照的であり、その楽観論は借入コストの低下を前提としている。
欧州中央銀行(ECB)の関係者は、ユーロ圏の賃金データやFRBの動きを注視し、それに応じて対応する姿勢を明確にするとともに、6月が最初の利下げの最も可能性の高いシナリオであることを示唆した。欧州全体で成長がゼロになるとの予想を踏まえ、一部の金融関係者は、それはあまりに先の話だと感じている。
私が会った多くの投資家は、「タダ金」の恩恵を最も受けた経済の一部で、依然として問題が潜んでいるのではないかとも懸念している。ベンチャーキャピタルは際立っており、投資家はベンチャーキャピタルへの配分をほぼ使い切ったと感じ、さらなる評価減が続くのではないかと懸念している。
かなり多くの人々が、正式な勘定と並行して、キャッシュフローと配分の指針とするために、独自に推定した「時価評価(マーク・トゥ・マーケット)」の勘定を運用している。その他は、借り換えを行う企業の信用悪化を懸念している。これは確信に基づく空売りというより、未完の課題に対する不安に近い。
最後に、世界最大の銀行はCOVIDを通じて回復力を示し、45年ぶりの速さでの金利上昇を、大きな困難なくこなしたにもかかわらず、中央銀行家が金融危機後の改革の成果にもっと安心していないのは奇妙に感じられる。
金融危機後の一部の二線級銀行における、ずさんなリスク管理と不十分な監督が、これらの銀行を窮地に陥らせたのであり、それらは大手銀行によって円滑に吸収された。これは、ある世界的な中央銀行家と銀行トップとの非公開会合における主要な論点だった。
結論は次のとおりである。FRBのバーゼル・エンドゲームを推進することには慎重になる理由があり、中央銀行のモデルは、今日の経済と信用供与システムに適応する必要があるということだ。
5. グローバル・サプライチェーンの再編が加速している
友好国間での生産移転(friendshoring)は加速しており、インド、ベトナム、メキシコ、そしてある程度カナダが恩恵を受けている。非公開のパネルや廊下での会話を指針とするならば、これは確かである。
中国からの投資引き揚げは、世界最大級の資産保有者と企業との協議における支配的なテーマだった。一部の米国ファンドは、中国証券におけるリスクを圧縮するよう政治的圧力があると述べた。
ある大手産業企業のCEOは、中国での事業に対してのみ維持的な設備投資を行い、新たな大型工場を建設してフレンドショアリングを進めるため、2024年の設備投資を約35%増やすと述べた。
世界経済フォーラムは、強靭なサプライチェーンの構築にどのように貢献しているのか?
先進製造・サプライチェーン・センターは、産業界、政府、市民社会のリーダーを結びつけ、製造業と世界の価値連鎖を変えつつある変化を理解する支援をしている。急速に複雑化する世界経済において、強靭性、持続可能性、競争力を探求するための信頼できる場を提供している。
業界や地域を越えた協働と相互理解を可能にすることで、同センターはパートナーが、適応し、革新し、サプライチェーンを共に強化するための実践的な道筋を特定する支援をしている。
一方、マクロ投資家は、不動産バブルの崩壊に起因する中国のバランスシート不況について、より強い懸念を抱いている。これが今や根付いたトレンドとなっていることから、中国は、より建設的に外部との関係を築く必要性を感じている、と一人の熱心な観測者が私に語った。
これまでのサミットは、NATOの負担を誰が負うかや、米国のインフレ抑制法、ロシア産ガス依存の無謀さ、あるいは不均衡な金融規制をめぐる、米国と欧州連合の対立の火種となってきた。しかし、熱い(そして冷たい)地政学的紛争が続くなか、こうした問題は優先順位が下げられてきた。
例えば、今年は昨年に比べて、欧州が米国のインフレ抑制法について米国を非難する声ははるかに少なかった。この産業政策はこれまでのところ大きな成功を収めており、最近のMIT研究によると、同法は議会予算局のベースケースの2倍の速さで進んでいる。つまり、効果が不足しているわけではない。
むしろ問題は欧州の財政上の懸念にあるようだ。欧州は、米国の規模で競争しなければならないことを懸念している。一方、規則の書き方における一部の修正によって、最も鋭い問題点は和らげられた。ある人が述べたように、欧州は難しい選択を迫られている。社会にとって受け入れ可能なコストで脱炭素化を進めたいなら、中国製品を買わなければならず、それは米国との関係悪化を招く危険がある。
一方、分断された世界という文脈において、欧州との貿易の大幅な喪失を補うための英国のブレグジット後の通商協定への賭けは、これまで以上に見込みが薄く見える。
今後のグローバル金融はどこへ向かうのか?
では、今年の経済楽観論と地政学的な不安が入り混じるという異例の状況について、どう考えるべきか。
今年のハイライトの一つは、新たなストライプ版「Poor Charlie’s Almanack」を、極めて希少な一冊で手に入れたことだ。この本は、バークシャー・ハサウェイのチャーリー・マンガーが99歳で死去した直後の数時間で完売したものであり、ストライプCEOのジョン・コリソンとの偶然の出会いを通じて入手できた。
マンガーは、人は次のことを行わなければならないと主張した。「気に入らない時であっても現実を認識せよ。特に気に入らない時こそ。」FRBの政策転換は、引き続き株式市場を支えている。しかし、不確実な地政学的見通しを考えると、投資家は、受け入れがたい結果についてさえもシナリオを検討し、それに応じて賭けを管理すべきである。




