世界中には、突然の収入減や予期せぬ支出といった金融上の緊急事態に対処する力を持たない人が数多くいる。
Global Findex Databaseによると、途上国の成人の55%は1カ月以内に緊急時の資金を確実に調達できる一方、45%はできなかった。
安全で正式な貯蓄手段と、女性や低所得者を対象とする貯蓄促進政策は、こうした緊急事態を乗り切るための金融面でのレジリエンスを高める助けとなる。
ある年に、米国の世帯の半数以上が、通常の家計予算を大幅に超える支出を伴う出来事を経験する。病気や事故、財産の損傷などの出来事は、レジリエンス、すなわち突然の収入減や予期せぬ支出といった金融上の緊急事態に対処する力を欠く人々に、大きな困難をもたらしかねない。レジリエンスは、金融アクセスや金融商品の利用と並び、恩恵をもたらす金融包摂の一側面である。
また、金融面でのレジリエンスを備えていない人も多い。最新版のGlobal Findex Databaseは世界各地の成人に、30日以内に追加資金(米国では3,300ドル、インドでは320ドル〔同国の国民総所得の5%に相当〕)を調達できるか、また調達がどの程度難しいかを尋ねた。その結果、途上国の成人の55%は、1カ月以内に緊急時の資金を確実に調達できることが分かった。残る45%の成人には、金融ショックに対処する経済的手段がない。こうした人々とその家族にとって、差し迫った金銭的ニーズに充てる資金を捻出するには、生活必需品を切り詰めるしかない場合もある。
金融面でのレジリエンスを備える成人の割合は地域によって大きく異なり、人々が頼る緊急時の資金源とも関係している。金融的ウェルビーイングの推進に取り組む人々にとって、こうしたGlobal Findex 2021の調査結果を理解することは、金融面でのレジリエンスを高める商品開発や政策の指針となる。
報告書から得られる主な知見は次のとおりである。
緊急時に人々が最もよく頼る資金源は家族や友人だが、最も頼りにならない資金源でもある
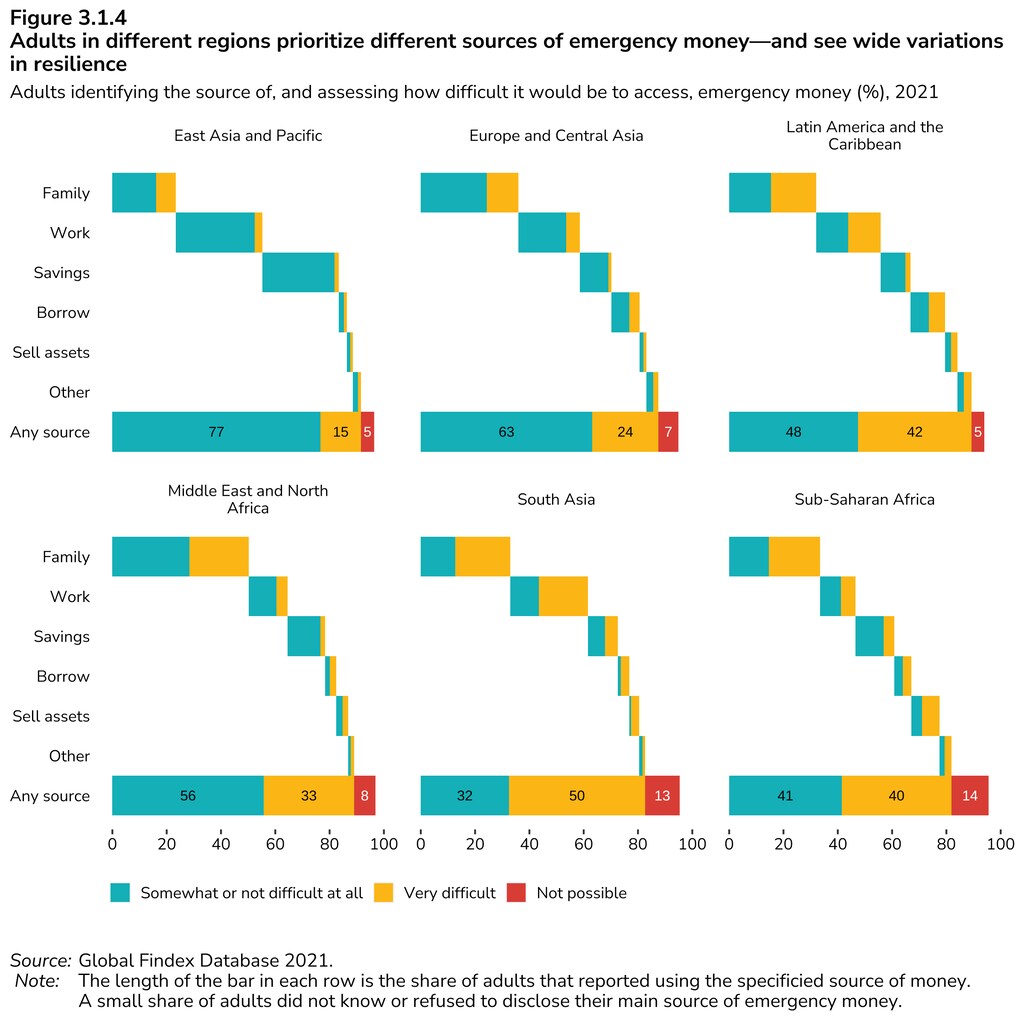
途上国の成人の30%にとって、緊急時の資金源としてまず頼るのは家族や友人であり、これに僅差で続くのが就労収入で、成人の27%が頼りにしている。しかし、これらの資金源の信頼性には大きな差がある。家族や友人に頼る人の約半数は、資金を得るのが非常に難しいと答えた。一方、労働時間を増やそうとする人では、3人に1人が資金を得るのは非常に難しいと答えた。
これに対し、途上国の成人で貯蓄を資金源として選ぶ人はわずか18%で、このグループの5分の1未満しか、貯蓄から資金を引き出すのが難しいとは答えていない。こうした事実は、貯蓄口座が金融面でのレジリエンス向上にもたらす利点を示している。低所得者が貯蓄することは決して非現実的ではない。調査によると、非常に貧しい人々であっても、少額なら貯蓄でき、実際に貯蓄している。そうした貯蓄は、時間をかけてまとまった金額になる。
南アジアは世界で最も金融面でのレジリエンスが低く、東アジアは最も高い
地域ごとの傾向を詳しく見ると、高額な緊急支出への対処法には地域差が大きい。たとえば中東・北アフリカでは、緊急時に家族や友人に頼る割合が50%を超え、途上国平均を20ポイント以上上回る。幸い、この地域では個人的な社会的ネットワークも他の地域よりやや頼りになり、家族に頼る成人の約60%が、資金を得るのは難しくないと答えている。

これに対し、南アジアで緊急時の資金を家族や友人に頼る人は約35%と少ないが、その約3分の2は資金を得るのが難しいと答えている。同じく約35%が追加の仕事を探そうとするが、このグループの約3分の2にとっても、これは頼りにならない。その結果、南アジアは世界で最も金融面でのレジリエンスが低い地域となっており、30日以内にさほど苦労せず緊急時の資金を調達できると答えた成人はわずか32%である。
これに対し、東アジア・太平洋地域は途上国の中で最もレジリエンスが高く、77%が緊急時の資金を調達できると答えている。興味深いことに、資金源は金融面でのレジリエンスが低い地域とは異なる。成人の約30%が貯蓄を頼りにし、同じ割合の人が追加の仕事を緊急時の資金源としている。さらに、どちらかの資金源に頼る成人の大多数(いずれも90%超)が、苦労せず資金を得られると答えている。
こうした平均値は中国の影響を大きく受けている点に留意する必要がある。Global Findex 2021のデータによると、中国では成人の89%が銀行口座を持ち、45%が正式な金融手段で貯蓄している。東アジアでは約20%が友人にも頼るが、社会的ネットワークは他地域より頼りになるようで、このグループで資金を得るのが非常に難しいと答えた人は約4分の1にとどまる。
貯蓄は金融面でのレジリエンスに共通する基盤であり、女性や貧困層にとって特に重要である
Global Findexのデータによると、貯蓄は金融上の緊急事態を乗り切るための最も頼りになる手段である。地域、所得層、性別など、どのような人口区分で見ても、緊急時の資金として貯蓄に頼る成人は、同じ区分で他の資金源に頼る人々よりも、大きな困難なく資金を調達できるという自信を持っている。
このデータから得られる主なメッセージは2つある。第一に、人々には安全で手頃な貯蓄場所が必要であり、正式な貯蓄口座が最善の選択肢である。さらに、貯蓄を簡単かつ手間なく、やりがいを感じながら続けられる機能を口座に備えれば、なおよい。そうした機能は、極めて低所得の人々が金融上の緊急事態を乗り切るための貯蓄を始め、事業や教育費などの投資に備えて貯蓄し、金融生活への自信とコントロール感を高める助けにもなる。インフレ率が高い時期には、貯蓄を促すため、購買力の低下を補えるだけの預金金利を提示する必要があるかもしれない。
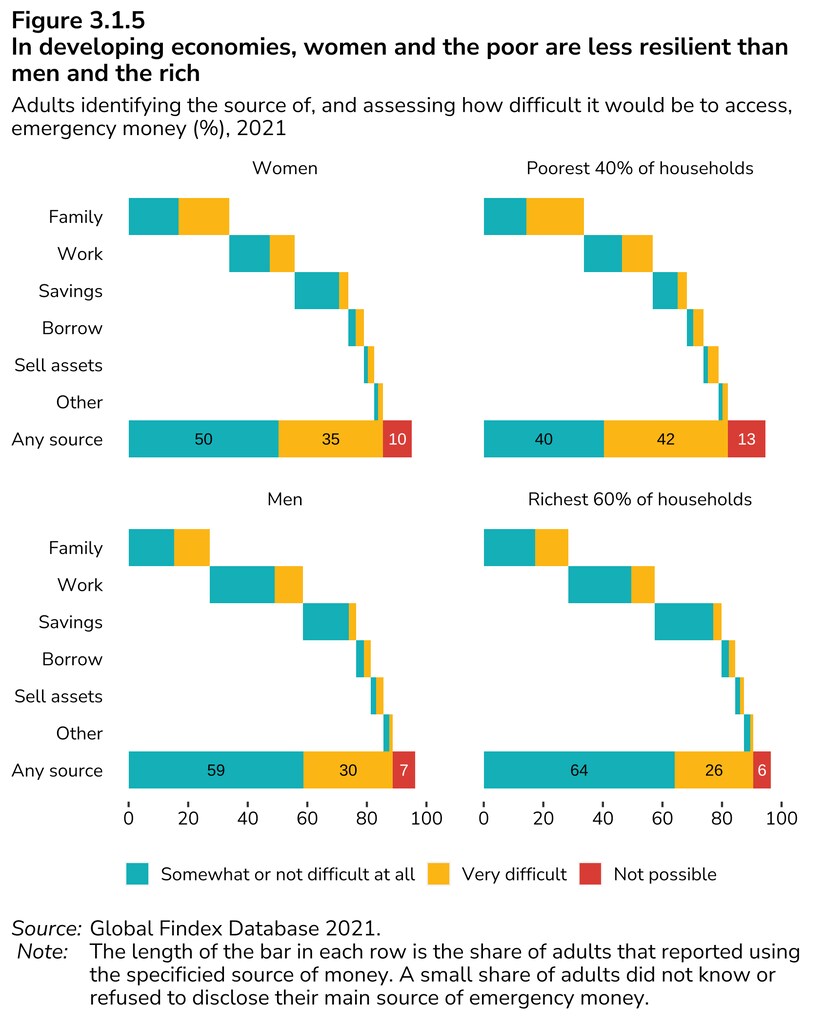
第二に、貯蓄促進政策では女性と低所得世帯の人々を重点対象にすべきである。男性や高所得世帯の人々と比べて、友人や家族に頼る傾向が強く、そうした社会的ネットワークは頼りにならないと答える割合も高いためだ。
世界は過去10年間、口座へのアクセス拡大や、決済、貯蓄、借入などのサービス利用の増加を通じて、金融包摂を大きく前進させてきた。今こそ金融面でのレジリエンスにも同等の注意を払い、低所得者が予期せぬ出来事を乗り切り、将来にわたって経済的に安定できるよう支援するときである。




