世界の債務は急増しており、IMFは世界の公的債務を100兆ドル超、世界GDPの約93%と推計している。
第二次世界大戦後、「財政抑圧」は債務対GDP比を引き下げるために用いられた。
では、この債務削減政策とは何であり、長期的にどのような影響をもたらすのか。
1940年、米国が第二次世界大戦に参戦する1年前、公的債務は507億ドルに達していた。1941年には、公的債務の対GDP比は42%であった。同年12月、米国が参戦した。1945年までに、財務省の財務サービス局が戦費を調達するために借入を行ったことで、公的債務は5倍に跳ね上がり2,600億ドルとなった。
債務水準はほぼ同じ水準に保たれたものの、戦後は成長の時代であり、公的債務対GDP比は1946年の106%から1974年には23%へと低下した、IMFのワーキングペーパーによれば。
この驚くべき成果を可能にしたのは成長だけではなかった。別の要因も作用していたのである。
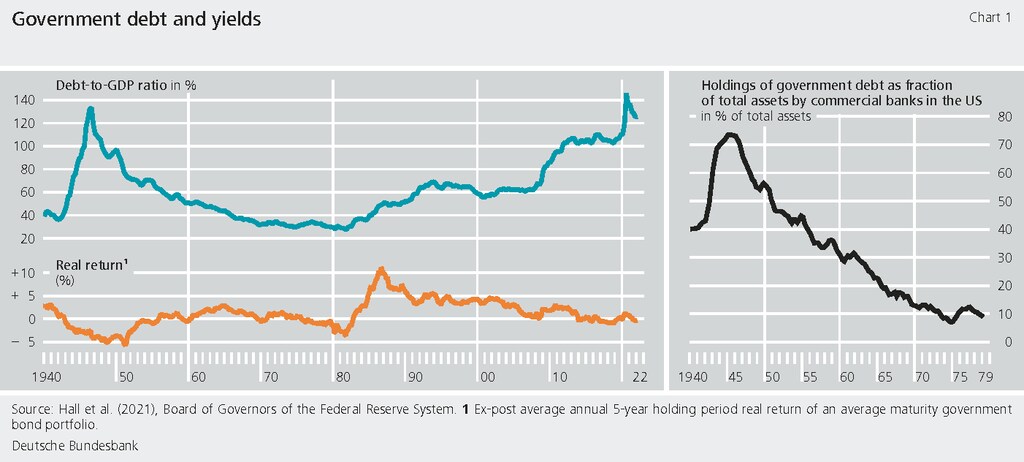
金利は抑えられていたが、2024年にドイツの中央銀行であるドイツ連邦銀行の研究はこれを“債務対GDP比を引き下げるための非伝統的な政策”。
「財政抑圧」として知られるこの政策は、政府が金融機関に対し「人為的に低い金利」で債務を引き受けさせることを可能にする措置を伴う。
また、戦後の債務負担を軽減するためにこの手法を用いたのは米国だけではない。世界の先進国全体において、BBCによれば、債務対GDP比は1945年の100%から1970年には20%まで低下した。
世界および米国の債務の現状はどうなっているか。
各国は様々な戦略によって債務を管理できる、財政健全化(支出削減や増税によって財政赤字を減らす政策)、債務再編(返済条件の再交渉)などを含む、環境のための債務スワップ (環境に関する約束と引き換えに債務を免除すること)、ならびに国際的な債務救済プログラム(HIPCイニシアティブなどの)を通じて、経済成長と持続可能性を支援する。
しかし、世界経済がかなりの圧力下にある中、政府は債務対GDP比を引き下げるための財政上の選択肢がほとんど残されておらず、財政抑圧を魅力的な選択肢となっている。
2024年10月、IMFは世界の公的債務を100兆ドル超、世界GDPの約93%と推計し、2030年までにGDP比100%に達する可能性があり――1945年の水準に逆戻りする。これは、政府が債務返済のための利払いに多くを費やし、成長を促す取り組みを損なっていることを意味する。
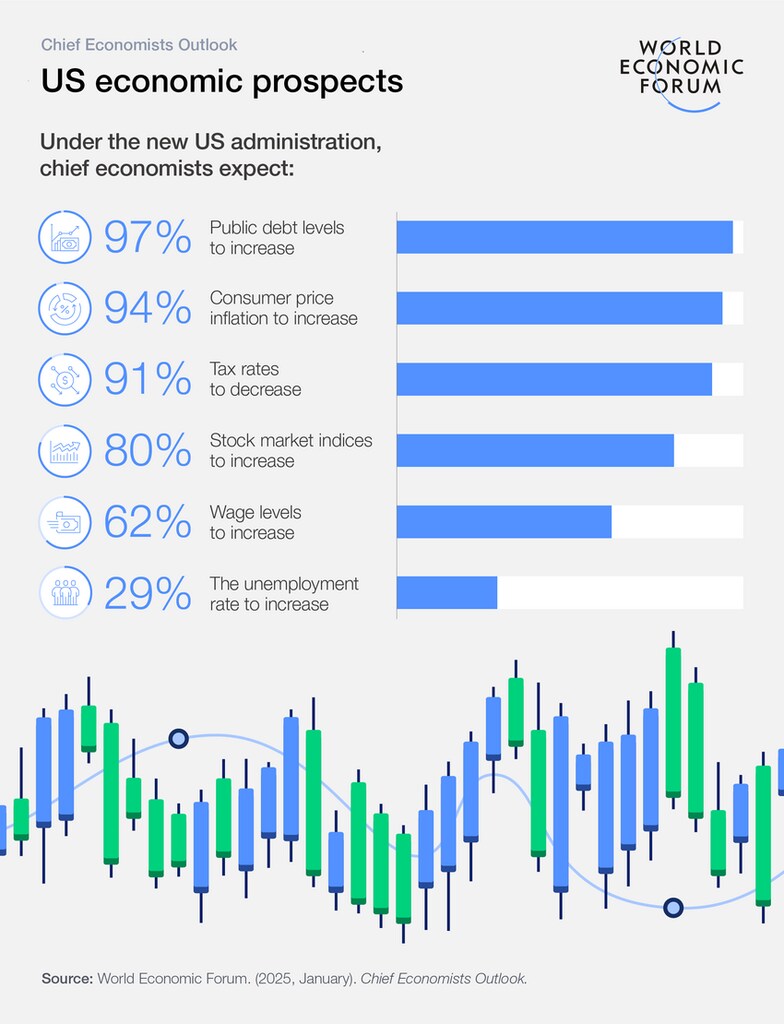
世界経済フォーラムの「Chief Economists Outlook」1月に次のように述べた:「政府は、安全保障、人口高齢化、気候変動に関連するコストに対処するという『財政政策のトリレンマ』への圧力の高まりに直面するだろう。その際、債務の持続可能性を損なうことも、増税に対する政治的反発を招くことも避けなければならない。」
米国の債務は36.2兆ドルに達している、この数字は、大多数の世界経済フォーラムが調査したチーフ・エコノミストが、トランプ政権下で上昇すると予想している。
ブリッジウォーター・アソシエイツの創設者レイ・ダリオは、財政赤字が拡大している米国、英国、その他の国々について、“債務デス・スパイラル”――債務者が「債務の返済に充てるために借入を行う必要があり、それが加速していく」状態を指す。
一方で、債務負担は開発に大きな影響を及ぼしており、50カ国超の開発途上国が歳入総額の10%超を債務返済費用に充てており、また推計33億人が、教育や保健医療よりも債務利子に多くを費やしている国に暮らしている。
財政抑圧とは何か?
財政抑圧とは、基本的に、金利を人為的に低く抑えることによって、国の財政上の義務を管理するために設計された一連の政策である。しかし、短期的には効果が見込める可能性があるものの、この手法には重大な長期的リスクと経済的影響が伴う。
これにより通常、貯蓄者はインフレ率を下回る収益しか得られず、時間の経過とともに貯蓄の実質価値が実質的に侵食される。
この概念は、1973年にスタンフォード大学のエドワード・ショーとロナルド・マッキノンが、新興市場における成長を阻害する政策を説明するために導入したが、その後はより広く適用されるようになり、特に2008年の金融危機以降に用いられている。
2015年のIMFワーキングペーパーにおいて、「The Liquidation of Government Debt」、エコノミストのカルメン・ラインハートとマリア・ベレン・スブランシアは、財政抑圧の特徴として次のものが挙げられると説明している:
1. 金利の上限規制または上限
2. 政府による国内銀行および金融機関の統制
3. 高水準の準備率要件(銀行向け)
4. 囲い込み市場の創出(政府債務向け)
5. 資本移動の制限(国境を越えた)
これらの措置により、政府はより低い金利で借り入れを行い、特にインフレと組み合わせた場合には、時間の経過とともに債務の実質価値を減らすことができる可能性がある。
利点とリスクは何か。
短期的には、財政抑圧はいくつかの利点を提供する:
債務削減:金利を低く保ち、インフレによって債務の実質価値が侵食されることを許容することで、政府は完全な債務不履行に陥ることなく、時間をかけて債務負担を減らすことができる。
低い借入コスト:政府と企業の双方がより安価な融資を受けられるようになり、経済活動と投資を刺激する可能性がある。
経済の安定性:危機時には、これらの政策によって経済への信用供給を安定的に確保することで、金融システムを安定させ、市場のパニックを防ぐことができる。
この手法にはまた、重大な欠点がある:
貯蓄者への悪影響:物価上昇率を下回る収益により、貯蓄者は貯蓄の実質価値が目減りする可能性がある。これは消費支出の減少と経済的不平等の拡大につながりかねない。
市場の歪み:市場の力に介入することで、財政抑圧は資本の非効率な配分と経済成長の低下を招きかねない。人為的に低い金利は資本の真のコストを正確に示せないため、生産的な投資やイノベーションを阻害するおそれがある。
富の再分配:財政抑圧は、実質的に貯蓄者から、政府を含む借り手へと富を移転させる。
長期的な経済的帰結:財政抑圧は短期的な緩和をもたらすかもしれないが、長期的な経済のゆがみと生産性成長の低下を招くおそれがある。
財政抑圧の今後
近年の中央銀行による超低金利政策および大規模な資産購入を受け、一部のエコノミストは、ある形の財政抑圧は既に多くの先進国経済で進行しつつあるという見方を示している。
ただし、今日の相互に結びついた世界経済において、こうした政策を実施することは、過去よりも困難であり、混乱を招く可能性も高いかもしれない。国境を越えた資本の自由な移動と金融市場の高度化により、政府が国内で債務のための囲い込み市場を維持することは一層難しくなっている。
各国政府が増大する債務水準と格闘するなか、財政抑圧の利用をめぐる議論は激化する可能性が高い。政策立案者は、潜在的な利益とリスクを慎重に比較検討し、公的債務を管理するための代替戦略を検討する必要があるだろう。




