2024年、途上国経済の成人で金融口座に貯蓄していたのはわずか40%でした。
多くの人が貯蓄しない理由は、能力よりも金融リテラシーにあります。
人々のお金への向き合い方を変えるには、特定の行動や考え方を引き起こす根本的な理由を理解する必要があります。
何十年にもわたる取り組みと数十億ドルの投資にもかかわらず、世界の金融リテラシー・プログラムの大半は持続的な変化を生み出せずにいます。特に、貧困が当たり前となっている低所得地域でその傾向が顕著です。
世界銀行の「Global Findex 2025」の報告によると、2024年に途上国経済の成人で金融口座に貯蓄していたのはわずか40%でした。つまり何百万人もの人々が、予期せぬ出費ひとつで眠れぬ夜を過ごし、金銭危機に陥る状況にあります。
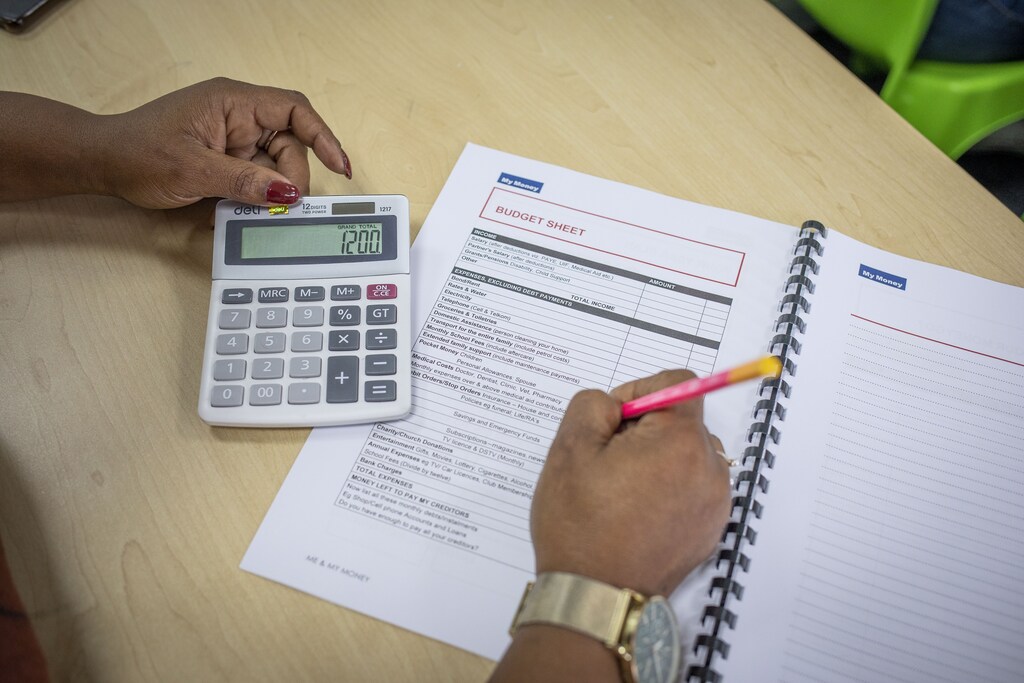
金融リテラシー研修は、予算表や計算機、債務返済計画といったツールに重点を置く一方で、お金に関する行動を左右する根本要因(アイデンティティ、感情、信念)を見過ごしがちです。
こうした根深い力に対処しない限り、知識だけでは身につきません。
脳内で繰り広げられるお金をめぐる綱引き
私たちのお金に関するあらゆる判断は、脳内で感情、信念、意識的な選択が交わす対話です。この内なる「綱引き」を理解することが、持続的な変化を生み出す鍵です。スティーブ・ピーターズ博士は『チンパンジー・パラドックス』でこれを見事に説明しており、理解の助けとなる視点を示しています。
感情脳(「チンパンジー」):速く、直感的で、安全、帰属意識、即時の満足といった強力な根源的欲求に突き動かされます。
プログラムされた信念(「コンピューター」):世代を超えて受け継がれる貧困やトラウマによって形作られ、頭の中で繰り返される筋書きや物語です。
意識的な行動(「人間/思考する脳」):目標を定め、意思決定を行う、脳の合理的で計画的な部分です。
感情脳は非常に強力です。論理的・分析的思考よりも強く、速く働きます。そのため、ストレスや誘惑にさらされると、感情脳が優勢になり、どれほど綿密に立てた金銭上の決意さえ覆してしまうことがあります。
お金の管理では、感情脳を抑え込むのではなく、その存在を認めて向き合い、うまく扱うことが解決策です。同時に、金融的自立への道のりの重要な一環として、信念や自己認識を再構築する必要があります。
従来型の金融リテラシー教育は的を外している
健康的な食生活と同じで、何をすべきか知っているだけでは不十分です。持続的な変化には、自己認識の転換が必要です。
—トレイシー・チェンバース、Taking Care of Business共同創業者兼CEO
トレイシー・チェンバース、Taking Care of Business共同創業者兼CEO
多くの金融教育プログラムは、予算管理、貯蓄、債務管理を教えますが、人々を身動きできない状態にとどめる感情的・心理的障壁を無視しています。貧困から抜け出せない成人は、子ども時代に形成され、大人になっても根強く残る信念を抱えていることが少なくありません。たとえば、「私は運が悪く、いつも悪いことが起きる」「私の家族はずっと貧しかった」「私はお金や予算の管理が苦手だ。そういうことは教育を受けた人がするものだ」といった信念です。
お金に関する根底の信念や感情的な反応に対処しなければ、知識やツールだけでは不十分です。健康的な食生活と同じで、何をすべきか知っているだけでは足りません。持続的な変化には、自己認識の転換が必要です。
行動を持続的に変えるための3つの要素
生涯にわたる金融習慣を身につけるには、行動変容の神経科学と心理学を理解する必要があります。そのためには、3つの重要な要素に取り組まなければなりません。
苦痛または報酬:変化のきっかけとなるのは、債務、ストレス、不安定さなどの強い苦痛か、家を建てる、子どもに教育を受けさせるといった魅力的な目標です。行動を起こし、何かを犠牲にするのに十分な感情的な強さが必要です。
心理への洞察:綱引きの仕組みや、感情と自己認識の役割を理解することは、変化に欠かせません。自分の心を扱えるようになると、新しい習慣が定着する可能性が高まります。
コミットメントと計画:ここで実践的なツールが役立ちます。変化を後押しするために、現実的で感情的にも意味のある目標を設定し、実行と説明責任のための具体的な計画を立てられるよう、人々を支援する必要があります。
持続的な変化には3つすべてが必要です。そうでなければ、教室を出て間もなく意欲が薄れてしまいます。

習慣のループを断ち、新しいお金の使い方を定着させる
芝生の角を横切る人が歩き続けると、やがてそこに道ができ、そのルートを通るのが簡単になるようなものです。習慣も同じで、脳の中に深く刻まれた道筋です。お金に関する習慣を変えるには、古く有害な習慣をやめ、新しく有益な習慣を繰り返し、新たな定着した反応にする必要があります。習慣は「きっかけ、ルーティン、報酬」というシンプルなループで形成されます。
たとえばTaking Care of Business(TCB)のような組織は、困難を抱える人々を含む個人が、こうした習慣を学び、身につけられるよう支援しています。
TCBは15年にわたり、南アフリカの失業中の成人やインフォーマルな商店主とともに活動してきました。人々の人生を好転させてきた成果は注目に値します。
TCBの2年間のプログラムに参加した時点で、貧困ラインを上回る収入がある人はわずか38%です。修了時には82%になります。家族の貯蓄率は17%から77%に上昇します。予算を立て、計画する参加者の割合も、プログラム開始時の22%から68%に増加しました。毎年、家族が貧困の連鎖を断ち、経済的な回復力を築くことで、人生が変わっています。
この成功は、TCBがより優れた表計算シートや予算管理ツールを配るからではなく、脳に逆らわず、脳の働きを踏まえて取り組むからです。お金の判断は計算だけでなく、アイデンティティ、感情、信念にも関わると理解することが、行動を変えるうえで欠かせません。
神経科学によれば、あらゆる選択は感情脳、プログラムされた信念、意識的な思考の間で繰り広げられる綱引きです。金融教育がこの3つすべてに働きかけなければ、持続的な変化は起こりません。
TCBの取り組みは次のとおりです。
お金に関する引き金(きっかけ)を特定する。
不快感を和らげたい、ストレスを軽減したい、成功者だと思われたいといった感情的な反応が含まれます。
実践的で前向きな新しい金銭行動(ルーティン)を身につける。
現実的な予算を作る、収入と支出を記録する、貯蓄目標を定める、欲しいものと必要なものを区別するといった行動です。
どんな成果も祝う(報酬)。
短期・長期の目標を記録し、達成を祝えるよう、家族全員に加えて仲間同士の支援グループも巻き込みます。
こうした戦略を組み合わせ、TCBは人間を中心に据えた金融教育のアプローチを築いてきました。人々が自らの力で金融的な将来を切り開くための主体性とツールを提供します。その結果、個人とその家族は経済的にも社会的にも自立します。
金融教育の未来
脳の働きや、その回路を書き換えるために必要なことを深く理解すれば、従来の研修を大きく超える包括的な介入策を設計できます。こうした解決策により、人々は感情を管理し、健全なお金の選択をできるようになります。
何より、こうした介入は早期に行う必要があります。20~30歳の間に形成される習慣は、生涯にわたる経済的な将来を形作ります。早期の介入は、若者が社会に出て家庭を築く際に、債務の罠を防ぎ、より高い回復力を育む助けとなります。
金融教育の未来は、人間を中心に据え、神経科学の知見を取り入れ、財布だけでなく人全体に向き合うものです。




