南アフリカは、広く知られる可能性と危うさを併せ持つ国です。アフリカ大陸最大の経済規模を誇る一方で、高い失業率、劣悪な教育制度、深刻な所得格差に悩まされています。豊かな天然資源やその他の資産を社会的な利益へと結び付けることに苦慮している同国の状況を示すように、ボストン・コンサルティング・グループによる最近の評価では、南アフリカは富を人々の幸福へと転換する能力で、162か国中149位にランクされました。
金融包摂、すなわち金融サービスの導入、利用、持続可能性は、一般に社会経済の発展と結び付いていますが、南アフリカでは多くの課題に直面しています。BCGは最近、同国の金融包摂の現状を調査し、南アフリカの人々が銀行をあまり利用しない主な理由を明らかにしました。
1. 手数料が高いという認識が銀行サービスの利用を妨げている
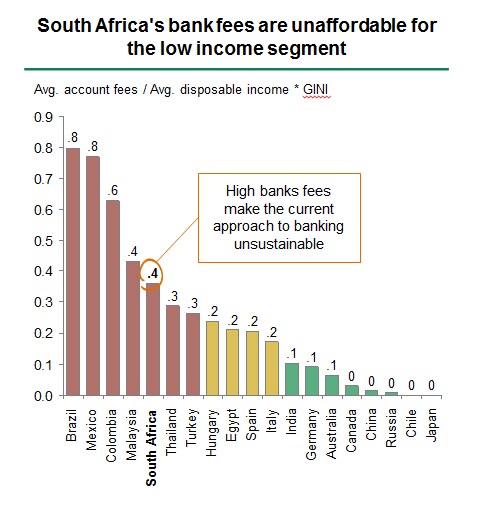
南アフリカの銀行の手数料体系は、ドイツ、オーストラリア、さらにはインドなどと比べて最大4倍高くなっています。ただし、これは銀行の高い運営コストやサイバー犯罪の増加も一因です。2015年、サイバー犯罪による南アフリカ企業の損失は約58億ランド(4億5,000万ドル)に上りました。すべての企業がこの脅威に対抗するため積極的な対策を講じている一方で、銀行はITセキュリティに3倍の費用を投じています。これは、同規模の非金融機関と比べた額です。
成人の70%以上が取引口座を持っているにもかかわらず、月に3回を超える取引を行う人はわずか24%です。取引には、現金の引き出しや預け入れ、カード決済などが含まれます。多くの人は手数料を避けるため、現金の紛失や盗難のリスクを受け入れており、その結果、購入の60%超が現金で支払われています。
2. 銀行の意図に対する不信感が広く存在する
低所得層の人々は、搾取されることへの恐れから、正規の金融セクターに深い不信感を抱いています。金融商品を不適切に宣伝・販売するなど、過去の不正行為から、貧困層が強欲な商業的利害の格好の標的になりやすいことが明らかになっています。
たとえば南アフリカでは最近、社会保障給付金を銀行口座に直接振り込むようになりました。これを受けて金融機関は、葬儀費用の保障や小口融資などの商品を給付金受給者に売り込み、その費用を受給者の口座から自動的に差し引きました。多くの受給者は生活に必要な資金をほとんど残せず、世論の強い反発を招き、金融機関の活動の合法性をめぐる調査も行われました。
金融リテラシーの低さが広く見られるため、南アフリカの貧困層はとりわけ脆弱であり、こうした慣行が不信感や搾取の度合いをさらに深めています。残念ながら、これは南アフリカの教育制度に根差す構造的な問題であり、短期間で解決することはできません。
3. 詐欺への懸念がキャッシュレス取引の利便性を損なう
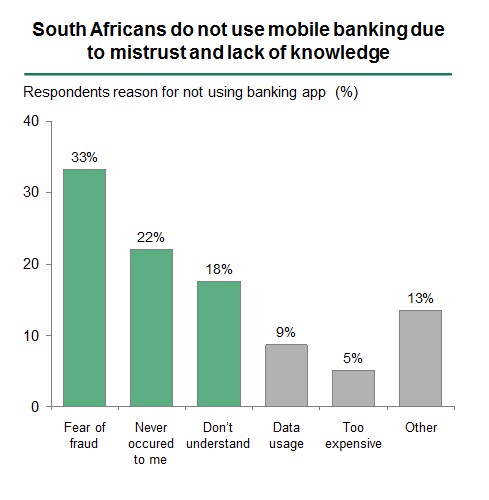
低所得層の中には、単に使い慣れていないためにモバイルバンキングやインターネットバンキングを利用しない人もいますが、現金取引を好む最大の理由として挙げられたのは、ATMやモバイル・インターネットバンキングを介した詐欺への不安でした。またこの層は、デジタル技術を使うより、対面で取引することを好むとも述べています。問題が起きた場合、対面のほうが救済を受けやすいと感じているためです。
4. 信頼できる相談相手との地域のつながりが重視される
南アフリカ・ストクベル協会によると、南アフリカの世帯の40%以上が「ストクベル」のような信頼に基づく仕組みを利用しています。ストクベルとは、貯蓄や投資を目的とする団体で、会員が定期的に合意した額を拠出し、会員間で取り決めた方法に従って分配します。多くの南アフリカの人々にとって、ストクベルは単なる貯蓄の手段ではありません。緊急時のセーフティネットとなり、娯楽や助言を目的とする交流の場にもなっています。特に低所得層にとって、こうした地域密着型の組織は、銀行業界には欠けていると見なされる柔軟性と支援体制を今も提供しています。
5. 銀行は書類を求めすぎ、審査にも時間がかかる
金融サービス業界は、融資などの商品を利用しようとする個人に大きな障壁を設けています。銀行は給与明細や銀行取引明細書を求め、承認までに長い時間がかかることもあります。そのため、同日中に資金を必要とすることが多く、こうした書類を用意できない低所得層にとって、利用は困難です。
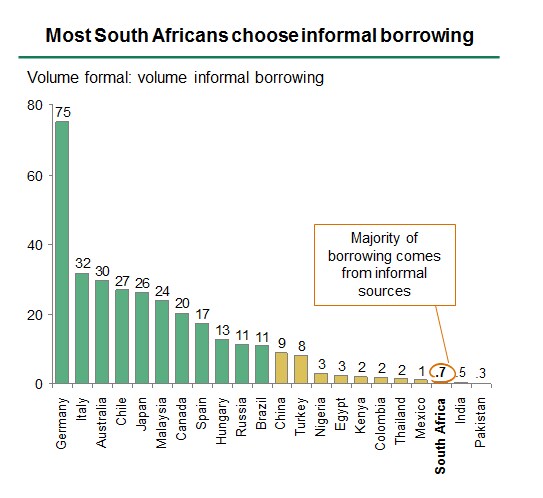
通勤や食料の購入のためにお金を借りる場合、柔軟性とほぼ即時の対応が、利用する窓口を決める重要な要素です。正規の金融機関はこうした面で進歩してきましたが、規制要件により競争が難しくなっています。そのため、急場では多くの南アフリカの人々が、地域の高利貸し(マショニサ)、あるいは友人や家族を頼ります。
6. 事業のかなりの部分が非公式に行われている
南アフリカ統計局が2013年に実施した直近の調査によると、国内では150万人を超える人々が小規模な非公式事業を営んでいました。こうした非公式事業は、正規の金融セクターの要件を満たすことが容易ではありません。銀行は、事業用口座の開設や融資の提供にあたり適切な事業登録を求めますが、登録料は小規模事業者にとって負担が大きすぎる場合が多く、こうした事業者によるサービス利用を妨げています。
南アフリカの未来に向けて
より多くの人々を金融システムに取り込むことで、GDP成長の促進、貧困の削減、民間セクターの新たな市場機会の創出が期待できます。したがって、金融包摂の実現は、虹の国の可能性を開花させる道のりにおける重要な節目です。
しかし、南アフリカでは金融包摂に向けて、より革新的なアプローチが必要です。政府による規制が触媒となる一方で、金融機関は公共セクターおよび民間セクターと連携する必要があります。
同時に、関係者は消費者の選好や満たされていないニーズ、金融サービスへのアクセスに際して消費者が感じる障壁を理解する必要があります。デジタル技術は万能薬ではなく、この目標を達成するには、さまざまな手段を講じなければなりません。




