ブロックチェーンは今や大流行している。ブロックチェーンが世界をどのように変えるのかについての報告が絶えず押し寄せている(例:Casey et al. 2018)。ブロックチェーンは私たちの生活の多くの側面を変えるかもしれないが、私たちの見立てでは、その変化は私たちが間接的にしか体験しない分野で起きるだろう。つまり、ブロックチェーン技術が主に変えるのは、目に見えない処理――企業が自社の「バックオフィス」機能。
本コラムでは、ブロックチェーン技術、それが解決するよう設計された課題、そして金融に与えうる影響について簡潔に説明する。
ブロックチェーンの基礎
ブロックチェーンは記録管理の仕組みである。その意味で、それは人類が洞窟の壁に印を刻み始めて以来存在してきた記録システムの、21世紀版にすぎない。何千年もの間、私たちは粘土や石に刻まれた帳簿から、デジタルの帳簿へと移行してきた。
より具体的に言えば、特定の企業の株式の所有権を追跡する問題を考えてみよう。その株式のすべての所有者を順番に並べたリストがあり、以前の所有者の名前にはそれぞれ取り消し線が引かれていると想像してほしい。リストの一番下にある最後の名前が現在の所有者である。重要な問いは次のとおりである。その最後の名前に取り消し線を引き、新たな名前を書き込む権利を持つのは誰か。
言い換えれば、私たちが直面している課題は、資産の所有権、ある人が別の人に製品またはサービスを提供する義務、在庫水準、個人の身元などを記録する、改ざんが不可能で広く受け入れられた方法を作ることである。これらの記録にアクセスし変更するための安全で信頼できる仕組みを持つことは、私たちの経済活動が円滑に機能するために不可欠である。ほとんどの人は詳細にはほとんど関心を持たないだろう。私たちが求めるのは、そのシステムが信頼でき、悪意を持つ者によって乗っ取られることがないことである。
4種類の台帳
本題に戻ると、記録(台帳)を維持するという課題を考えるうえでは、二つの軸に沿って違いを検討すると有用である。すなわち、記録が保存されるデータベースの構造と、いかなる変更が正当であるとどのように確立するかである。一つ目の軸――これを「台帳の構造と所有権」――データベースとその所有形態は、中央集権型または分散型のいずれかでありうる。そして二つ目の軸――これを「アクセス権」と考えると、私たちは制限付きアクセスのシステムを持つことができる。それは、限られた人数(または主体)のみが変更の権限を持つものである。あるいは、オープンかつ公開な仕組み(「パーミッションレス」とも呼ばれる)を設けることもでき、誰でも参加できる。いずれの場合も、誰かが正当な変更を行えば、すべてのバージョンが直ちに自動的に更新され、現在の状態について合意が保証される。(適切なセキュリティシステムが整備され、誰が何を閲覧できるかが管理されていることを前提とする。)
この二行二列の分類体系により、さまざまな台帳の枠組みを区別する四つの可能性が生まれる。この分類を理解するために、非金融および金融の事例を挙げた次の二つの表を見てみよう。1 四つのケースはそれぞれ個別に検討する価値がある。
表1 台帳の構造と所有権、およびアクセス権:非金融分野の事例
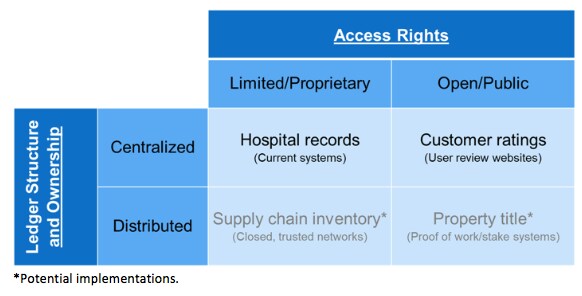
表2台帳の構造と所有権、およびアクセス権:金融分野の事例
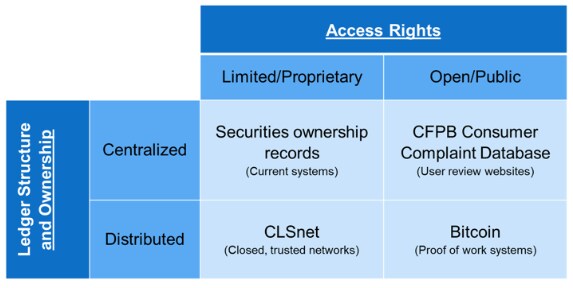
各表の左上のセルは、アクセス権が限定的かつ専有的な、中央集権型データベースの事例である。この分類の部分は、これまでの人類文明の台帳慣行をほぼそのまま捉えている。すなわち、所有権または債務の正式な記録を含む中央の台帳が一つ存在し、それを管理する組織または人物によってのみ変更されうるのである。認可された者は変更を行う唯一の権利を持つだけでなく、誰がエントリーを閲覧できるかを管理することもできる。写しは存在しうるが、確定版は一つだけである。その例は容易に見つかる。病院の記録や有価証券の所有記録は、その二例にすぎない。
各表の右上のセルに目を向けると、これは誰でも書き込みと閲覧ができる、アクセス権は開放されているが中央集権型の記録システムの事例である。セキュリティがほとんどないか全くないため、この仕組みの有用性はかなり限定的である。とはいえ、事例は存在する。非金融分野では、Amazon、eBay、TripAdvisorなどが採用する顧客評価システムがこれに含まれる。また、Wikipediaが項目の作成と更新に用いている仕組みでもある。セキュリティ上の懸念があるため、金融分野の事例は見つけにくい。広く使われている一例として考えられるのは――消費者苦情データベース(消費者金融保護局、CFPB)のものである。
各表の最下行は、分散型(または非集中型)データベースの範囲を扱う。ここでの違いは、台帳の写しが多数存在し、それらすべてが対等な立場にあることである。さらに、写しを持つ者はいずれも、合意されたルールに従う限り、それを変更できる。言い換えれば、参加者同士が直接やり取りする。また、中央集権型の場合と同様に、二つのケースがありうる。すなわち、アクセスが限定された専有型と、開放的でパーミッションレスなものである。
ブロックチェーン技術は分散型システムを実現するよう設計されている。そのために、信頼を生み出す自動化された仕組みを提供し、相反する変更が生じないようにするとともに、悪意のある主体による不正または不適切な変更を防ぐ。それは、高コストな第三者による検証に依存することなく、二者間の取引を、合意された順序を維持しながら記録する可能性を持つ。
人々が恣意的にシステムを攻撃し、信頼を損ない、不正な変更を行うことを防ぐため、台帳を変更する能力は希少な資源に基づいている。閉鎖的で許可制のモデルでは、希少な資源は身元である――特定の属性を持つ特定の人物や機関のみが、変更を行うことを認められている。開放的でパーミッションレスなシステムの発想は、身元を無関係にすることである――誰でも望むだけ何度でも参加、離脱、再参加できる。この二つ目のケースでは、台帳を変更する権利を与える希少な資源は、計算能力や、システム内で誰かが保有する(金融的なものでもありうる)持分のようなものでありうる。
開放型システムでは、参加者はルールに従う限り変更を行うことが認められている。重要なのは、悪意のある主体がシステムを掌握することを防ぐようルールが設計されていなければならない点である。元の「ビットコインプロトコル」は、希少な資源が計算能力であり、誰も計算能力の半分を超えて支配しない限り、乗っ取りに対して耐性がある。しかし、繰り返し指摘されてきたように、ビットコインは途方もなく資源集約的である。 電力コスト だけで年間30億ドルを超える。経済的に見れば、これは純粋な死荷重である。環境的に見れば、これは大惨事である。
ブロックチェーン技術の不透明な将来
ブロックチェーン技術の金融分野および非金融分野での利用は、暗号資産という明白な例外を除き、依然として限られている。最初の表では、非金融分野での可能性のある応用として二つを挙げた――サプライチェーンの在庫管理と不動産権原の記録である――が、私たちの知る限り、いずれもまだ広範に実装されていない。
これはどこへ向かうのか。さらなる理論的なブレークスルーがなければ、開放型分散システムはコストが高く、遅いように見える。たとえばビットコインプロトコルの推計によれば、処理速度は毎秒7件の取引を超えることはできない。対照的に、専有型の分散システムには一定の可能性がありうる。そうしたプロジェクトに取り組む企業開発者の大半は、このタイプのアーキテクチャを念頭に置いているのではないかと私たちは考えている。おそらく、利益を生む独占を生み出すことを期待しているのだろう。残念ながら、独占企業が、開放型分散システムの提唱者が望むような形で取引コストを引き下げる可能性は低い。金融分野における専有型の例としては、CLSNet、分散型台帳技術を用いて為替取引コストを引き下げる二者間の決済ネッティングソリューションである。
理論上は、ブロックチェーンシステムが世界経済におけるあらゆる金融商品およびエクスポージャーの所有権を安全に追跡できるかもしれない。これは非常に大きな課題であるが、実現すれば真に革命的であろう。マネーロンダリングやテロ資金供与は、はるかに取り締まりやすくなるだろう。当局はポジションの集中やシステミック・リスクを監視できるだろう。また、金融市場の参加者は情報の非対称性を克服し、リスク価格付けと資本配分を改善できるかもしれない。
実際には、まだ道のりは遠い。たとえば、金融システム全体を把握する前に、主体と商品の双方を特定できるようにする必要がある。私たちは以前、グローバル法人識別子(LEI)の利点と、その普遍的な採用の重要性について論じた(Cecchetti and Schoenholtz 2017b)。しかし、完全なマッピングには、世界的な金融商品識別子(FII)も必要になるだろう。LEIの取り組みは現在大きく進展しているが、私たちの知る限り、FIIを実装する計画を持つ者はいない。
結局のところ、そのような透明な金融システムは、プライバシーのない世界となるだろう。仮に、LEIとFIIがすべて整備され、すべてが公衆が閲覧可能な(場合によっては有料の)専有型分散台帳に記録されていると想定してみよう。これは、誰もの貸借対照表と取引が公開されることを意味する。はるかに侵襲性の低い形が実現可能になったとしても、政府や不換紙幣に幻滅したリバタリアンによって当初提唱された技術であるブロックチェーンが、結果的に個人の自由の範囲を狭めることになれば、それは極めて皮肉なことであろう。
今日、ブロックチェーンはまた大きな問題に直面している。それは「スケーラビリティ」の問題である。最も速い専有型ブロックチェーンシステムでも、現在処理できるのは最大でも数千件の取引/秒。2 これを踏まえて見ると、DTCCはピーク時に毎秒2万5000件の株式取引を処理している。(これはおおよそVISAの決済処理能力に相当する水準である。)DTCC(2018)は、新技術はこのピーク値の二倍から三倍の最大処理能力を持つ必要があると指摘している。すなわち、毎秒少なくとも5万件の株式取引を処理できる必要があるということだ。予見可能な将来においては、これほど大量の情報を伝送する速度に物理的な制約があるため、金融システムが中央集権型の清算・決済システムへの依存から逃れる道は見当たらないと私たちは考える。3
結論
とはいえ、これがどこへ向かうのか、私たちには実際ほとんど分からない。ビットコインを創始したNakamoto(2008)の論文が登場してからほぼ10年が経ち、いまや1000を超える暗号資産のクローンが存在する。しかし、ブロックチェーン技術のより広範な応用はどこにあるのか。CLSNetが示唆するように、清算・決済・支払システムでの利用が拡大すると私たちは見込んでいる(Cecchetti and Schoenholtz 2017a)。おそらく、企業内外のサプライチェーンの管理や不動産権原の記録、さまざまな会計・監査機能など、ほかの多くの活動にも適用されるだろう。こうした応用は、取引件数が限られ、速度がそれほど重要でない事例に焦点を当てる可能性が高い。しかし、現時点では、開放型ではなく専有型システムの開発と実装を私たちは見込んでいる。




