2008年以降、ユーロは脆弱性に悩まされてきた。これにより加盟国間で激しい対立が生じ、特に財政難に陥っていた周辺国へのクロスボーダー支援の正当性をめぐって対立が深まった。ほとんどの論者は、この対立の原因を、共通の財政枠組みを欠いた、制度的に多様な通貨同盟としてのユーロの設計に求めている。
為替レートの暗黙的効果に関する一般均衡分析は、一つの視点を提供する。中核国の相対的な成功は、部分的にはその制度によるものかもしれないが、共通通貨がもたらす有利な再分配効果にもよるものだ。そして周辺国の困難は、抑制の効かない支出に起因する面もあるが、ユーロによって引き起こされた実質的な財政負担の増大も反映している。
マーティン・ウルフは『フィナンシャル・タイムズ』紙への寄稿で、ユーロ圏は「ドイツを別の日本になることから守った。ドイツ人はユーロが与えてくれたものに感謝すべきだ。」と書いている(Wolf 2019)。
一般均衡分析
North (1991) と Acemoglu et al. (2005) は、ガバナンスや契約上の制度が、民間と公共の選択を形作る社会の深層的特性を反映していると論じた。ユーロは、貿易と多角化による利益によって正当化された、経済的・政治的な「半歩前進」と見なされていた。これは意志の行為としての漸進的収斂を想定していた。しかし、その構想は制度的差異の持続性を大きく過小評価していた。
最近の論文で、我々は制度的に多様な加盟国からなる同盟の一般均衡の結果を分析することで、その再分配効果を浮き彫りにし、視点を提供している(Perotti and Soons 2019)。重要な洞察は、市場価格と資金の流れは速やかに調整される一方、賃金と生産性ははるかに緩やかにしか調整されないという認識から得られる。しかし、より深い制度は中期的にも持続する。
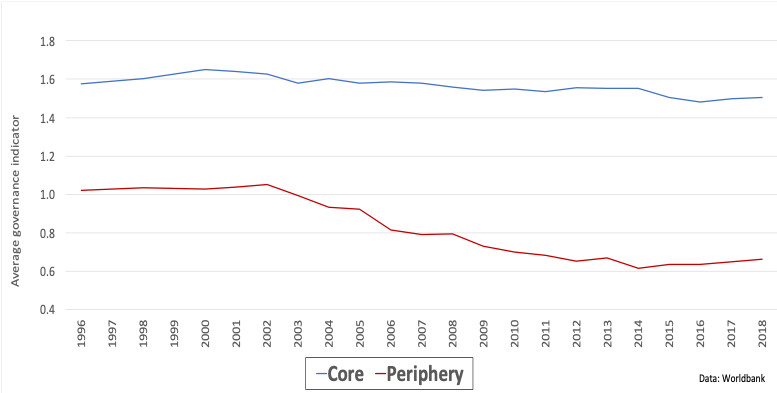
ユーロ圏内の制度的差異は大きく、ユーロの創設によっても収斂しなかった(図1)。制度が脆弱な政治体制は、過剰な公的支出や保証を行う傾向がある。
多様な通貨同盟の金融的影響
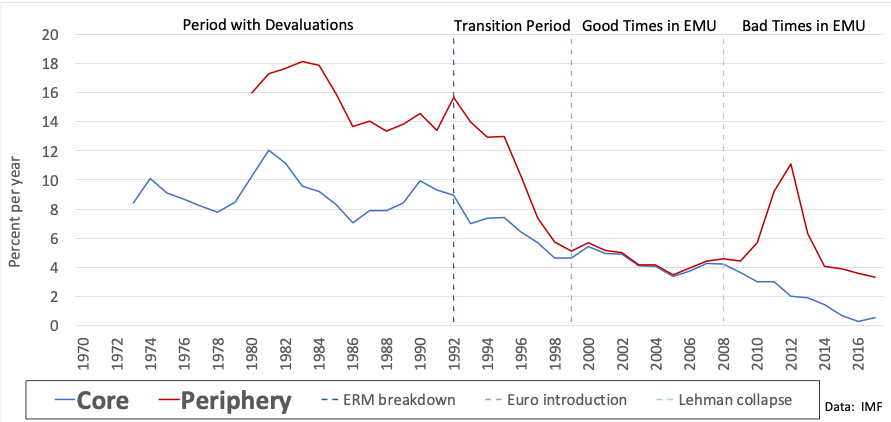
ユーロは周辺国の金融制約を緩和したが、借入の増加がより急激な景気後退につながった。周辺国は、貴重な切り下げの選択肢を放棄する代償として、より良い金融アクセスを得た(イタリアは1979年から1992年の間に13回通貨切り下げを行った)。当初の効果は、大規模な貿易および金融統合であった。通貨リスクが消失し、切り下げプレミアムが低下したことで(図2)、周辺国の借入コストは低下し、ソブリン債のドル建て価値の上昇を可能にした。
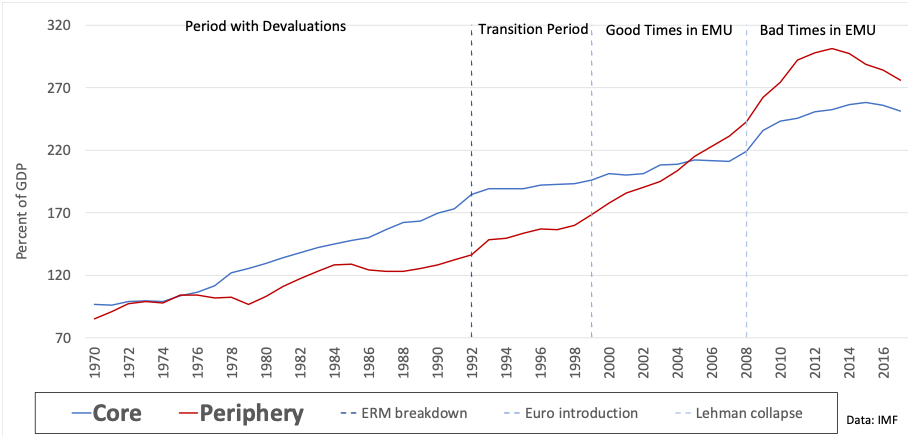
財政政策を共有(あるいは放棄)することへの政治的抵抗により、マーストリヒト財政規則は、中核国と周辺国の双方によってまもなく破られた(民間および公的債務の対GDP比の推移については図3を参照)。より安価な借入は、公的債務のより高い実質コストと引き換えになり、より多くの借入を可能にした(ギリシャ、ポルトガル)、過剰な債務を維持させた(イタリア、ベルギー)、あるいは公的な最後の貸し手保証の下で大規模な民間借入に用いられた(ポルトガル、スペイン、アイルランド)。資本流入の大半は非貿易財への資金提供に非効率に使われ、競争力をさらに損なった(Brunnermeier and Reis 2015, Gopinath et al. 2017)。好況期におけるこの金融緩和は、景気後退期におけるより大きな財政負担を覆い隠していた。
多様な通貨同盟の競争力効果
目に見える金利や信用量の効果に加え、共通為替レートが競争力に及ぼす隠れた効果は莫大であり、これはFrieden (1998)ですでに述べられている。そのため、多様な国々による共通通貨は、周辺経済にとっては通貨の切り上げを、中核国にとっては切り下げをもたらした。
図4は、まさにこの中核国と周辺国の実質実効為替レート(REER)の推移を示している。REERは、貿易相手国に対する一国の為替レートによる競争力を示す指標である。
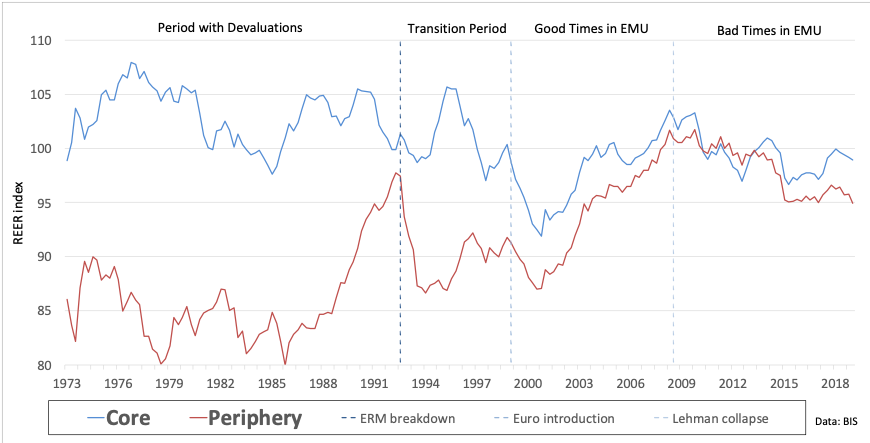
我々の研究は、DMUの為替レート効果が加盟国の多様性とともにどのように増大するかを示している(Perotti and Soons, 2019)。周辺国が弱体化すると中核国での実効的な切り下げが促進され、貿易可能財における生産上の優位性とインセンティブが再配分される。
ユーロはまた、国内での再分配効果ももたらした。制度の弱い国々では、通貨の切り上げによって投資インセンティブが低下した。これは生産力と貿易可能部門を損ない、一方で(一時的に)非貿易部門と貯蓄者を押し上げた。中核国ではその逆が起きた。若年(生産的)世代は恩恵を受けた一方、退職者は購買力の一部を失った。
硬直的な金融枠組みが要求する制度調整の非現実的なペースにより、ユーロは明示的な財政移転が行われる前から、初日から財政移転同盟となった。しかし、この一般均衡効果は目に見えなかったため、中核国は相対的な成功を、ユーロによって引き起こされた暗黙の金融調整ではなく、全面的に財政的抑制に帰属させた。
「隠れた為替レート」効果に関する証拠
図5は示唆的な証拠を提供している。中核国は歴史的により良好な貿易収支を持っており、ユーロ導入後も着実に改善した一方、周辺国のパフォーマンスは悪化した。中核国はまた、制度の質が同程度の非ユーロ圏OECD諸国を上回った一方、周辺国はそれらを下回った。この効果は、制度ランキングが最も極端な国々—一方でイタリアとギリシャ、他方でドイツとオランダ—において特に顕著であった。

為替レートの収斂と貿易の乖離というこのパターンは、1992年以前から行われていた通貨再調整の試みの中ですでに明らかであった。ユーロの通貨統合は、硬直的な「通貨の檻」を生み出した。
これは、周辺国における実質単位労働コストの相対的上昇と、ユーロ導入後の生産量の減少に表れている(図6および図7)。国内賃金は物価よりも緩やかにしか調整されない傾向があり、特に非貿易部門の賃金は、ユーロによってもたらされた拡大によって押し上げられた。これにより、必要とされる調整はさらに複雑になった。
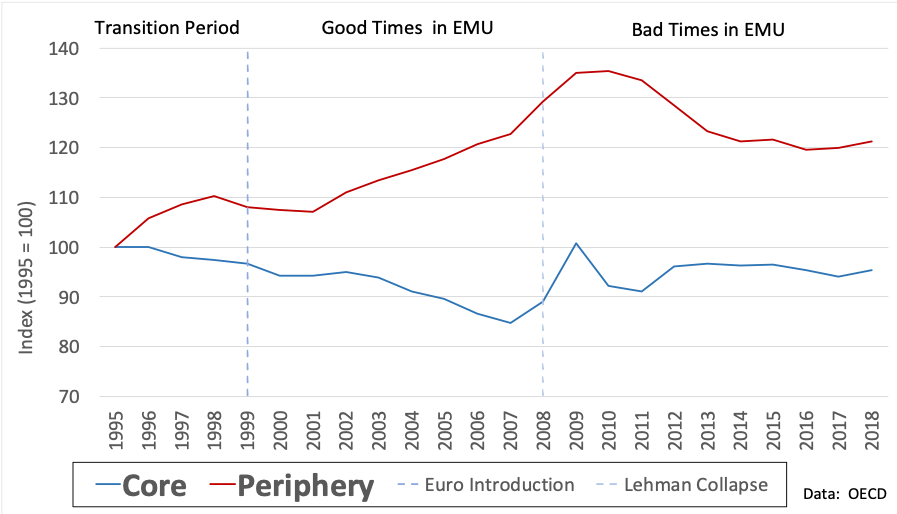
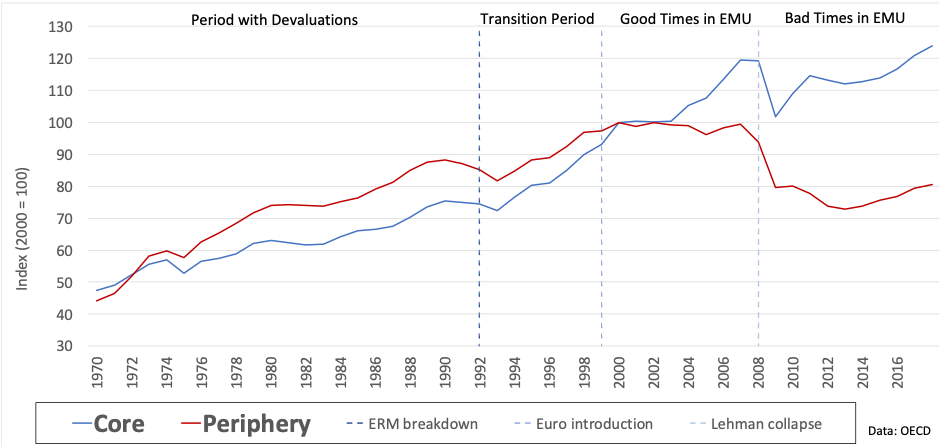
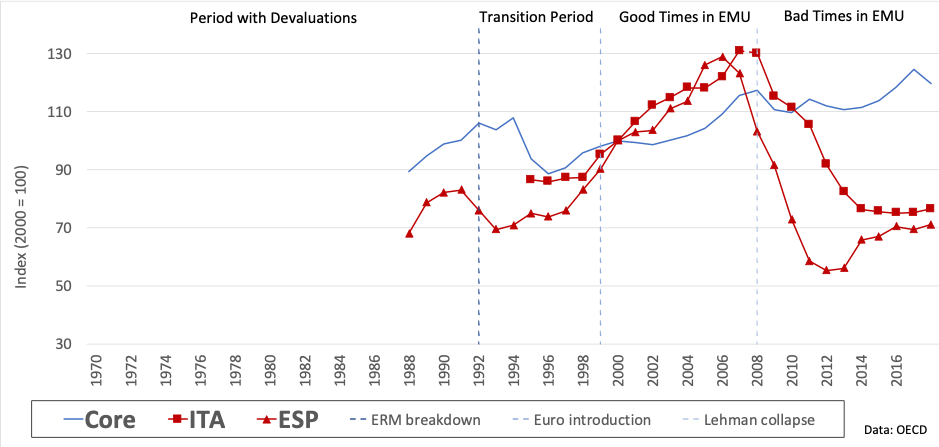
製造業が盛んで制度の弱い国々は、通貨切り上げ効果により最も大きな打撃を受け、景気後退によって増税が繰り返し迫られた際には、調整する能力が低かった。非貿易財は資本流入によって一時的に押し上げられた(図8)。
結論
強い加盟国と弱い加盟国の間の共通通貨は、構造的な帰結をもたらす。市場価格と資金の流れは調整されるが、国の制度は、単に政策の行為として調整することはできない。
ユーロが周辺国にとって財政的な不均衡をより重く、中核国にとってより軽くするのであれば、これは文化的特性を非難する単純な見方よりも、より複雑な物語を示唆している。中核国の政治家とその有権者もまた、ユーロの下での成功を自画自賛する傾向があった。彼らはこの見解を改めるべきである。
ヨーロッパの多様な通貨同盟の創設には、経済的および政治的な動機があった。中核国は、比較優位を過小評価した切り下げられた通貨から恩恵を受けた。周辺国の政府は金融的信頼性と資金調達能力を得たが、生産的インセンティブを犠牲にして非貿易部門を押し上げた。これにより、景気後退期における財政能力はさらに弱まった。
ユーロの創設者たちは、調整の極めて大きな困難を過小評価していたが、その調整の負担は弱い加盟国に降りかかるであろうことは認識していた。中核国に利益をもたらすユーロの存続には、暗黙の利益によって正当化される、ある程度の財政的連帯も必要である。しかし、正当な移転であっても、浪費的な支出者と見なされる国にとっては政治的に受け入れがたいため、制度的な転換は外部から生じる必要がある。
Farhi and Tirole (2017) は銀行同盟の文脈で次のように述べている:「[W]ith an externalisation of supervision … all (countries) can be made better off by combining a commitment to solidarity」。
ユーロの安定した将来には、財政権限の外部化も必要である。米国では、連邦予算が債務に責任を負わないため、州の支出裁量は制約されている。中央で財源が確保された連邦予算は、財政的に主権を持つ州よりも、貿易の利益をより確実に再均衡させることができるため、特定の支出権限または権能の構造的転換が、財政連帯を補完しなければならない。
Scholz (2019) が示すような、支援に対する厳格な条件の課し方は、独善的であり、失敗する運命にある。それはユーロの体制における構造的緊張を無視している。概して、ユーロの長期的利益は、民族主義的な責任の押し付け合いよりも、より賢明なアプローチを必要とする。
少なくとも、共通のユーロ安全資産のような相互支援の仕組みには、正当な根拠がある。
参考文献
Acemoglu, D, S Johnson, and J A Robinson (2005), "Institutions as a fundamental cause of long-run growth", Handbook of Economic Growth 1A: 385-472.
Alesina, A, R Baqir, and W Easterly (1999), "Public Goods and Ethnic Divisions", The Quarterly Journal of Economics 114(4): 1243-1284
Brunnermeier, M K, and R Reis (2019), "A crash course on the euro crisis", NBER working paper w26229.
Farhi, E, and J Tirole (2017), "Deadly embrace: Sovereign and financial balance sheets doom loops," The Review of Economic Studies 85(3): 1781-1823.
Frieden, J (1998), "The euro: Who wins? Who loses?", Foreign Policy 112: 25-40.
Gopinath, G, Ş Kalemli-Özcan, L Karabarbounis, and C Villegas-Sanchez (2017), "Capital allocation and productivity in South Europe", The Quarterly Journal of Economics 132(4): 1915-1967.
North, D C (1991), "Institutions", Journal of Economic Perspectives 5(1): 97-112.
Perotti, E C, and O Soons (2019), "The Political Economy of a Diverse Monetary Union", CEPR discussion paper 13987.
Scholz, O (2019), "Germany will consider EU-wide bank deposit reinsurance", Financial Times, 5 November.
Wolf, M (2019), "How the euro helped Germany avoid becoming Japan", Financial Times, 29 October.
注釈
[1] 制度が弱い状況における過剰な支出は、通常、権力の濫用(説明責任の欠如による汚職)と見なされる。より洞察に富んだ見方は、それが政治的必要性でもある場合があるということだ。国内が分裂している国々は、対立する利害をなだめ、権力を維持するために支出を必要とすることが多い(Alesina 1999)。しかしいずれの場合も、制度の弱さは過剰な公的支出につながる。
[2] ドイツは統一後に労働市場を改革していたが、ユーロ以前には、オストマルクの一対一の交換に起因する競争力の喪失に苦しんでいた。




