2019年、EUは破産法改革に関する指令を公表し、各国議会は今、この指令を検討しなければならない。本稿は、改革案が提唱する相対優先順位ルールは不公正であり、金融安定を損ない、規制の底辺への競争を招くおそれがあると論じる。このルールは、利益を株主が得る一方で損失を無担保債権者が負担することになるため、リスクテイクを悪化させる。
予防的再建枠組みに関するEU指令(欧州議会・理事会、2019年)は、立法上の対立を引き起こした。各国の立法者は、他地域で用いられている絶対優先順位ルール(APR)の原則を採用するか、新たなEUの相対優先順位ルール(RPR)を導入するかを選ばなければならない。RPRへの移行はいずれも、取引債権者や債券保有者など無担保貸し手の保護を弱める一方、過剰な負債を抱えた企業(おそらく意図的にそうなった企業も含む)の債務再編を容易にする。
EUのRPRへの移行は、投資を促す誘因に乏しく、脆弱な貸し手を損ない、信用基準が低下している時期に金融安定への脅威を生み出す。また、借り手が銀行信用への過度な依存から脱却し、より多様な資金調達源へ移行すべきだとする欧州資本市場同盟の構想を後退させる。
APRは、債権者の大多数が集団として同意しない限り、再建後の企業で株主が支配権を維持できないようにする伝統的な保護策である。過剰債務がある場合、APRを厳格に適用すると、有能な株主による再建が妨げられることもある。一方、APRなしに債務を再交渉すれば、無担保債権者は巨額の債権放棄を強いられるおそれがある。彼らの交渉上の立場は、銀行などの担保権者、株主、またはプライベートエクイティとの共謀によって脅かされる。
EUのRPRの下では、無担保債務の大部分が帳消しにされた後でさえ、株主が再建後の企業の支配権を維持しやすくなるが、それによってバランスシートが強化されることはない。むしろ、過度にレバレッジをかけた買収や株主への資本流出を促す。多くの業界ではすでに、担保付き債務の発行を原資とする配当リキャップや自社株買いを通じた、冷笑的な株主資本の引き抜きが繰り返されている。この過程で取り残された債権者(供給業者、債券保有者、税務当局、年金基金、労働者)は、債務不履行の脅威にさらされる。過剰債務という主張は、このような戦略的再編によって裏付けを失う。
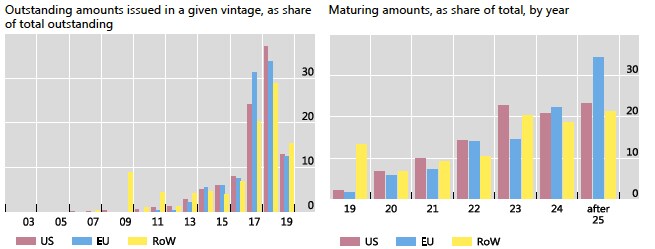
EUのRPRは金融安定の面でも懸念を生む。より高い利回りを求める貯蓄者の需要は、銀行が高利回り証券を組成する強い誘因となっている。投資が低迷し、より無形の資産へ移行するなか、健全な企業の信用需要が減少していることも背景にある。金融安定理事会など欧州および世界の監督機関は、銀行によるコベナンツの緩い無担保融資の増加がもたらすリスクに警鐘を鳴らしている。こうした融資はその後、ローン担保証券(CLO)に再組成され、債券ファンドに販売される。最近のFSB報告書から引用した図1~3は、保護の弱い無担保融資とその証券化の増加を示している(FSB、2019年)。
図1 世界のコベナンツ・ライト融資の発行割合、12か月移動平均、2000~2019年
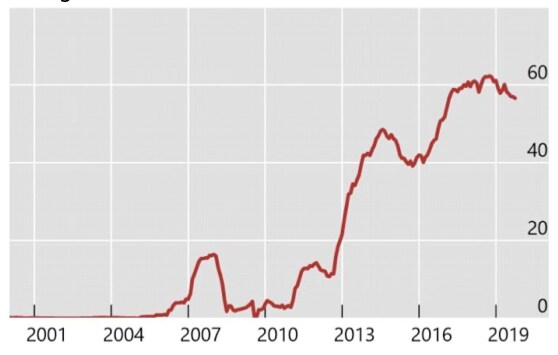
図2 負債/EBITDA比率、2010~2019年
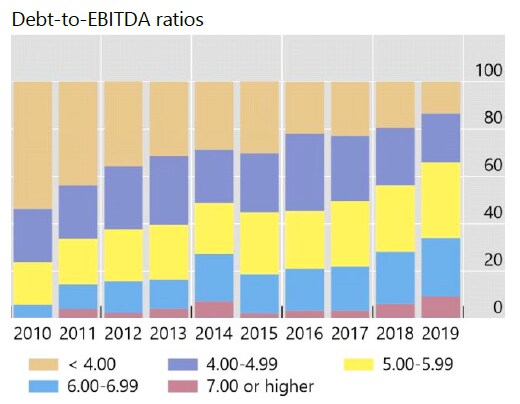
図3 特定の発行年に発行されたレバレッジドローンが残高全体に占める割合、米国、EU、その他地域
無担保債権の法的保護がさらに損なわれれば、景気後退期に債務不履行が起きた場合、債券保有者の損失ははるかに大きくなる。CLO市場全体で極端な流動性枯渇が生じるのは確実であり、これは前回の信用危機を不穏に想起させる。債券ファンドは要求に応じていつでも解約できるため、市場がパニックに陥る可能性を過小評価すべきではない。
金融安定の最前線を担う中央銀行が、この現象に限られた注意しか払っていないのは意外である。その一因は、銀行にとっての脅威が比較的小さいことにある。この移行によって多くのEUの銀行で不良債権問題が軽減される可能性すらあるが、それは損失を別の場所へ移すことで実現するにすぎない。
支払不能法改革をめぐる法的観点
基準となるAPRは、議決権を持つすべてのクラスで必要な多数が再建に同意しない場合、すなわち「非合意型計画」において役割を果たす。この計画は、裁判所が適用する、いわゆる「クラス横断型クラムダウン」の仕組みによって拘束力を持つ。当初の指令案は、反対するクラスの法的利益を保護するため、非合意型計画を執行する条件としてAPRを必ず含めることを求めていた。
米国のチャプター11に着想を得たAPRは、金融上の譲歩に同意した債権者が承認しない限り、株主が再建後の企業にいかなる持分も維持できないようにする。しかし、意外なことに、土壇場の変更で立法者は、実績のあるAPRに代わる優先案として、曖昧に定式化された欧州の優先順位ルールを導入した。
EUのRPRでは、反対する債権者は、株主や劣後債権者などの下位クラスより「より有利に」扱われればよいとされる。異なるクラス間の相対的な扱いという概念は極めて不明確であり、EUのRPRが利害関係者間で価値をどのように配分するのかが明確でないため、この不確実性はさらに増している。株主は残余請求権者であるため、その相対的な扱いを分配率で合理的に評価することはできない。
EUのRPRは、反対する請求権者より上位の債権者が、分配価値の一部を「自らの取り分」から反対クラスより下位のクラスへ振り向ける、戦略的な価値移転も容易にする。この優先順位の飛び越しは、事実上、異議を乗り越え、無担保債権者を収奪する機会となる。指令の下で株主に再建計画の提案を独占的に認める可能性など、株主に支配権限を与えるガバナンス規則が弱い法域では、リスクがより高い。価値移転を行う担保権者は、自らに有利な計画を作成させるため、債務者の株式スポンサー(計画作成者)に価値の一部を移し、他の債権者の利益を無視することがある。価値移転は多くの優先順位制度で法的に議論のある行為だが、法域がAPRではなくRPRを選べば、債権者が価値移転を伴う計画への異議申し立てに成功する可能性は大きく下がる。
EUのRPRは、その影響への配慮が限られたまま、また一貫した学術的分析もないまま推進されてきたと考える理由がある。欧州法研究所(ELI)の報告書は、相対優先順位の原則を支持しているとして米国の法学者に言及した。米国の法学者の見解は分かれているが、彼らは破産法外の権利を尊重し、経営難企業の評価が不確実な状況で交渉を促進することを目指している。これに対し、この指令は、無担保債権者の権利を損なう前例のない、正当化できない変更を認めている。1
金融安定の観点
理想化されたモディリアーニ=ミラーの世界では、EUのRPR適用による追加的なリスクは価格に織り込まれるだろう。残念ながら、マクロ経済および金融研究の最近の証拠によると、資金が潤沢で基準が緩む局面では、債券投資家はリスクの高まりに気づかないことが多い。この点は、ハーバード大学の著名な教授で元FRB理事のジェレミー・スタインが最近ECBで行った講演でも指摘された。
この改革は、歴史的に銀行を債券発行の門番とし、過度なリスクテイクから投資家を守るコベナンツの設定を銀行に頼ってきた、分散した市場参加者の問題を深刻化させる。APRがなければ、取引債権者、税務当局、企業年金基金も弱い立場に置かれる。
信用需要の低迷により銀行の融資機会が減る一方、プライベートエクイティによる高レバレッジ融資の需要は増加している。銀行による無担保CLOの急速な拡大はFSBに警戒感をもたらしており、FSBは2か月前、この動向に伴う金融安定上のリスクを指摘する報告書を発表した(FSB、2019年)。
成長が緩やかな時期にRPR制度を導入すれば、リスクテイクが悪化する。プラスのリターンは株主が得る一方、損失は無担保債権者が負担することになる。
設計の不十分な破産法改革は、明らかに金融安定上のリスクを生む。弱いコベナンツしか付されていない無担保債券は、景気後退期に債務不履行が起きれば巨額の損失に直面し、投資家が下方リスクを認識すれば流動性は急落する。不確実な損失を背景に広範に流動性が枯渇すれば、要求に応じて解約に応じる債券投資信託に深刻な問題をもたらす。
投資信託は、基準価額が急落しても破綻するわけではないが、清算を余儀なくされたり、クローズド型ファンドへの移行を求めたりする可能性がある。その場合、ユーロ圏における流動性と安全性の双方への信頼が大きく損なわれる。規制対象外のシャドーバンクに対する流動性支援の要求に、中央銀行がどこまで抵抗できるかという問題もある。したがって、無謀なRPRは、銀行融資に代わる市場型の資金調達手段を発展させるというEU資本市場同盟の目標を確実に損なう。
より緩やかな破産制度にどのような利点があるにせよ、EUの経済状況は、これほど大きな制度変更をほとんど正当化しない。1990年代の東欧では、企業は過去から引き継いだ過剰債務を抱えていたが、国際市場に統合されるにつれて新たな投資を呼び込んだ。現在の状況ははるかに厳しい。企業の高いレバレッジは、過去から引き継いだ負担ではなく、株主やプライベートエクイティによる戦略的な選択である。現在、高レバレッジ取引の主な用途は投資ではなく、多額の株主還元の資金調達だ。
結論
EU各国の議会は2年以内に国内の破産法を調整することになる。従来の基準ルールに代わる優先案としてRPRへ無謀に移行すれば、一方の銀行・プライベートエクイティと、他方の債券保有者、取引債権者、税務当局、労働者、年金受給者の擁護者との間に亀裂が生じる。EU法制の調和を図る取り組みは、特定の利害に取り込まれる危険にさらされている。その結果、法制度の乖離、さらには規制の底辺への競争に至る可能性がある。




