日本の銀行、野村と大和は最近、EU拠点を移転すると表明した。フランクフルトへそして適切な規制上の認可を申請している。この発表に先立ち、同様の発表を行ったのはモルガン・スタンレーとゴールドマン・サックスなどだ。一方、三菱はアムステルダムを選好しているようだ。皮肉なことに、英国政府が大株主であるRBSも同様だ。
こうした発表があるたび、銀行員が逃げ出し、ダブリンやパリをはじめ、アムステルダムやフランクフルトなどの欧州都市がビジネスの獲得を狙うなか、ブレグジットによって英国の金融業界は壊滅的な打撃を受けるという声が上がる。ロンドンの金融業界は空洞化し、シティ周辺に風が吹き抜けることになるのだろうか。それなら、なぜ一部の銀行は(ウェルズ・ファーゴのように)ロンドンに進出しているのだろうか。
英国の金融業界が壊滅すると考える陣営と、そうは考えない陣営の主張を比較するには、何が分かっていて、何が推測で、何が変わりうるのかを見極める必要がある。これには、ブレグジットがどの程度厳しいものになるか、現政権が存続するかどうかをはじめ、数えきれないほどの問題が含まれる。
分かっていること
変わっていないのは、英国の位置と、金融センターとしての歴史だ。米国とアジアの市場や時間帯の中間に位置していることは、確かに重要である。その立地と、長年にわたる有利な政策のおかげで、ロンドンには世界のどの都市よりも多くの国際銀行が集まっている。この規模はロンドンに他の欧州都市に対する優位性をもたらす一方、ダブリンやフランクフルトなどへの金融センターの分散は望ましくない。
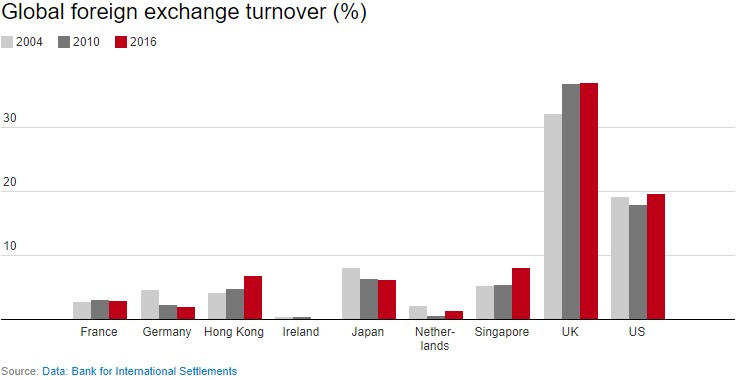
また、英国がどこよりも多くの米ドルを取引していることも米国を含めて変わっていない。中国人民元の取引量も、どこより多い。香港を除けば。現時点で、米ドルは世界で最も取引量が多く、最も重要な通貨だ。この地位はいずれ人民元に取って代わられると主張する人も多い。
さらに、ロンドンの取引量は他の金融センターをわずかに上回る程度ではない。ニューヨークで取引される通貨のほぼ2倍に達し、世界の取引のほぼ40%を占める。ロンドンの優位な地位に変化があるとすれば、おそらくさらに東方からだろう。香港とシンガポールがその動きを主導する。米ドルとユーロの取引は減少する一方、中国人民元やその他のアジア通貨の取引は急速に増加しており、世界貿易におけるそれらの重要性の高まりを反映している。
EU加盟国でなくなれば、こうした数字は落ち込むかもしれない。しかし、その背景には、複数の都市に簡単に移転できない、相当な専門知識とインフラがある。銀行が人材を複数の拠点に分散させたくないということだ。もちろん、そうした人材が移転を望むことが前提となる。
それには、1986年に実施された大規模な規制改革、いわゆる「ビッグバン」以降、銀行が築いてきた広範なインフラも含まれる。この改革を機に、国際銀行がロンドンに進出し始めた。インフラには人材も含まれる。銀行には弁護士、保険の専門家、リスク管理担当者などが必要だからだ。また、物理的なインフラも含まれる。高頻度取引に必要な通信ケーブルやIT機器の重要性は、ますます高まっている。大西洋を横断する海底インターネットケーブルと、地元業界のデータセンターは、英国とロンドンを十分に支えている。
先行きが見えないこと
実際には、まだ何も変わっていない(ブレグジットが正式に実施されるのは2019年4月以降だ)。さらに、前述の銀行などが主に探しているのはオフィススペースだ。まだ撤退したところはない。ソフト・ブレグジットかハード・ブレグジットかをめぐる不確実性に直面すれば、どの企業もこうした備えをするだろう。オフィスはすぐに埋まってしまうことがある。
ロンドンでは数兆ユーロ規模の取引が行われているほか、ユーロ建て保険業界も大きい。英国がブレグジット後のパスポート権を確保できなければ、最もリスクにさらされる通貨がユーロだ。
しかし、欧州がこれだけの取引量に対応できるのかというのは、もっともな疑問だ。現時点での答えは、できない、である。インフラが整っていないのだ。ユーロ圏の当局者もそれを認識しているようだ。欧州全域で事業を展開するユーロネクスト取引所は、最近発表したところによると、ロンドン証券取引所傘下の清算機関LCHとの契約をさらに10年間延長する。現行契約は2018年に期限を迎える予定だ。この契約の一環として、一部の清算業務はパリ支店を通じて行われる可能性がある。ECBを納得させるには十分かもしれないが、大半は引き続きロンドン本社が扱うことになりそうだ。
最終的に、英国はユーロ関連ビジネスの一部を失うだろう。欧州委員会が求めているのは、ユーロ建て清算をより多くECBの監督下に置くことだから、これは避けられない。しかし、その移行には時間がかかる。ユーロ圏各地のオフィスを検討している銀行でさえ、従業員の異動は数千人規模ではなく、数百人かそれ以下だと話している。
ブレグジットは英国とその経済に多くの課題をもたらす。作物を収穫する労働者や病院職員を十分に確保できるかという懸念から、関税同盟の外で取引する場合に企業が直面する可能性のあるコストまで、先行きの不確実性は多岐にわたる。しかし、ロンドンの金融センターにとって、より大きな脅威はさらに東方からやってくる可能性が高い。




