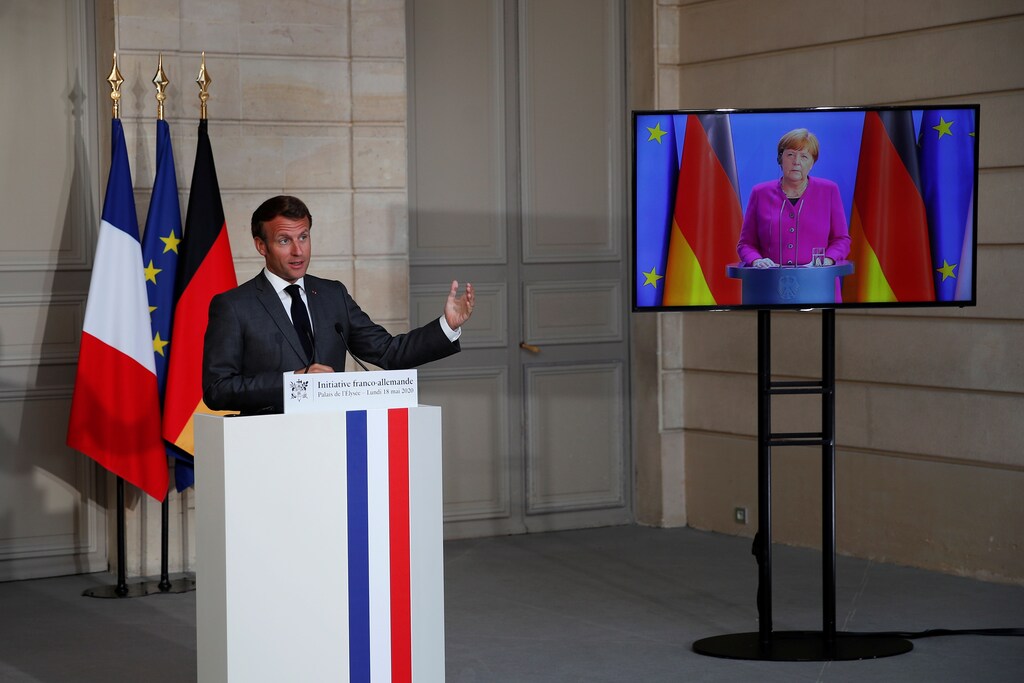
新型コロナ復興基金5,000億ユーロに関する独仏提案は、現在の危機に対応するとともに、将来の財政同盟への道を開く可能性がある。
借入資金は、パンデミック後に最も支援を必要とする地域や分野へ配分されることになる。
経済学教授ルクレツィア・ライヒリンは、独仏イニシアチブが共有の財政能力への道筋を示すものかどうかを検討する。
5,000 億ユーロ(5,470 億ドル)規模の新型コロナ復興基金は、提案されたもので、ドイツのアンゲラ・メルケル首相とフランスのエマニュエル・マクロン大統領によってエマニュエル・マクロンは、EU にとって転換点となるものとして高く評価されている。そしてそれには十分な理由がある。具体的な経済的影響にとどまらず、この提案は、EU の二大経済国による連帯への責任を改めて示し、それによって財政同盟に向けた真の前進の舞台を整えるものである。
基本的な考え方は単純である。EU は、共通予算による暗黙の保証を付けて、長期償還の資金を市場で借り入れる。そして、借り入れた資金を、新型コロナ危機の打撃が最も大きい地域や分野へ振り向けることになる。
交渉すべき点は多く残されている。例えば、融資と補助金のどちらを提供するか、プロジェクトにどのような条件付け(コンディショナリティ)を適用するか、また総体的な財政能力をどの程度まで拡大すべきかといった点である。いわゆる「倹約四か国」であるオーストリア、オランダ、フィンランド、スウェーデンからの反対は、ある程度の妥協を必然的に求めることになるだろう。
しかし、これらの論点は脇に置くとして、今週に予定されている欧州委員会の提案を待つ間にも、フランスとドイツの提案のいずれかの形が実施された場合に、EU にとって長期的にどのような影響が生じうるかを検討することが重要である。
特に、欧州の財政能力、そしてユーロ圏における金融政策と財政政策の調整をめぐる議論は、この提案によってどこに置かれることになるのか。これは、2012年に当時の欧州中央銀行総裁であったマリオ・ドラギが、ユーロを守るために ECB が「何でもする」と宣言したときと同じくらい重大な、その方向への決定的な一歩なのか。それとも、現在の条件下で達成可能なリスク分担の限界を定める、今日の危機に対する現実的な対応にすぎないのか。
この提案は、EU 予算への拠出ではなく必要性に基づく移転、融資ではなく補助金の形態、そしてEU全体での債務の想定に至るまで、いくつかの歴史的なレッドラインを越えるものである。原則として、これは長らく強調されてきた「連帯」という目標を、ついに実現するものとなる。
さらに、明示された目的ではないものの、この提案の実施は、最終的には安定化を目的とするEUの財政能力の一定の創出につながる。持続可能性やデジタル化といったEUの優先事項に沿ったプロジェクトに資金を拠出することは、共通のEUの目的という原則を確認するものとなり、より大きな統合に向けた国民の支持を喚起する可能性がある。
最近のインタビューで、ドイツのオラフ・ショルツ財務大臣は、EU の課税能力の創設や一定程度の財政の調和を含め、将来に向けてさらに広範な課題があることを示唆している。これはまだ財政連邦制ではないが、我々がその方向に進んでいることを明確に示す兆候である。これは、2015年に欧州の経済・通貨同盟を完成させることを求めた5大統領報告以来、初めての明確な兆候である(その提案は実を結ばなかった)。
重要なのは、これがEU機関の官僚のみによって支持される課題ではなく、フランスとドイツの政治権力によって支持されているという点である。ドラギ総裁の「何でもする」という発言と同様に、前進の鍵はドイツの政治的支持であった。
2012年には、ドイツの支持には条件が付いていた。それには、欧州安定メカニズムの創設(ECB による国債市場への介入が条件付け原則に基づくことを確保するため)や、リスク軽減の手段としての銀行同盟が含まれていた。新型コロナ復興基金に対するドイツの支持は、再び大きな取引を前提としている。すなわち、EU の資金によるプロジェクトは共有の目的に沿うものでなければならず、また集団的に監視されなければならない。
では、独仏イニシアチブは共有の財政能力への道筋を示しているのか。必ずしもそうではない。
復興基金が明示している目標には、需要管理は含まれていない。この基金は EU のためのものであり、ユーロ圏のためのものではないため、対応する財政当局を伴わない共通の中央銀行を持つことから生じる課題に対処するよう設計されているわけではない。
これらの課題は、2011〜12年のユーロ圏危機の際に明らかになった。当時、ユーロ圏の政策立案者は北欧への「安全への逃避」に苦慮し、その結果、政府の資金調達コストに大きな格差が生じ、金融政策の波及メカニズムが機能不全に陥った。これにより、ECB は準財政的な性格を持つ政策の導入を迫られ、ECB が権限を逸脱しているという非難を招いた。
これらの問題に対処するため、ユーロ圏には予算上の手段が必要である。それは、深刻な危機における保険メカニズム(自動的な財政安定化装置)として機能し、また効果的な需要管理が必要とする金融政策と財政政策の調整を支えるものである。特に政策金利がゼロ近傍またはマイナスの場合にはなおさらである。提案されている新型コロナ復興基金は、その目的を果たしうるものである。
ユーロ圏の金融面と財政面の制度的能力を整合させることは、容易な課題ではない。それには高度なリスク分担と、一部の国家主権の放棄が必要となる。したがって、条約改正を必要とする可能性が最も高い。
独仏提案においてこの問題に取り組まないという決定は、現実的な判断であった。その目標がどれほど野心的であっても、ユーロの安定を守ることを目的としたユーロ圏の構造改革よりも、政治的には受け入れやすいものである。
それでも、提案された復興基金は、こうした長期的な課題への対応に時間を稼ぐことができるかもしれない。そのように設計されていないにもかかわらず、ECB への圧力を緩和するのに十分なEUの財政能力を創出しうる。また、短期的には新型コロナ危機の非対称的な影響に対処するのに十分な規模の一時的な移転を可能にしうる。
しかし、景気後退が続けば、債務対GDP比率は必然的に上昇し、ユーロ圏改革の必要性が改めて浮き彫りになるだろう。この基金のより根本的な貢献は、議論の土台を動かすことにあるかもしれない。すなわち、リスクの共同化と移転による便益をめぐる一部のレッドラインを取り除く、あるいは少なくとも引き直すことである。
危機がまた一つ訪れたことは、欧州連邦主義の計画にとって、もう一つの前進を意味する。しかし、それは一部で主張されているような「ハミルトンの瞬間」とはまだ言えない。遅かれ早かれ、ECB の独立性を保ちつつ、効果的な金融政策と財政政策の調整のための枠組みを構築するには、EU 条約の改正が必要となるだろう。
ドイツ連邦憲法裁判所の最近の判決は、同国の政府と立法府が ECB を適切に監督しなかったことで憲法に違反したと認定したものであり、EU の法的・制度的基盤を見直すことなしには前進が困難であることを改めて示している。そして、そのための政治的条件はまだ整っていない。




