先進国における実質金利の長期的な低下は、過去半世紀の主要なマクロ経済動向の一つである。Łukasz RachelとLawrence H. Summersは、実質金利低下の原因について、新たな証拠を『先進工業国における長期停滞について』(NBERワーキングペーパー26198)で提示している。
研究者たちは、OECD諸国の実勢金利から算出した集計値である「先進経済の金利」に注目する。望ましい貯蓄と投資のバランスを取り、完全雇用と物価の安定につながる中立的な世界実質金利は、1970年代以降、約3パーセントポイント低下したと分析している。現在、先進工業国の平均的な中立実質金利はゼロ近辺だという。重要なのは、政府債務と財政赤字が拡大し、社会保険制度がますます手厚くなることがなければ、中立金利は7パーセントポイント近く低下し、現在は大幅なマイナスになっていたという点である。
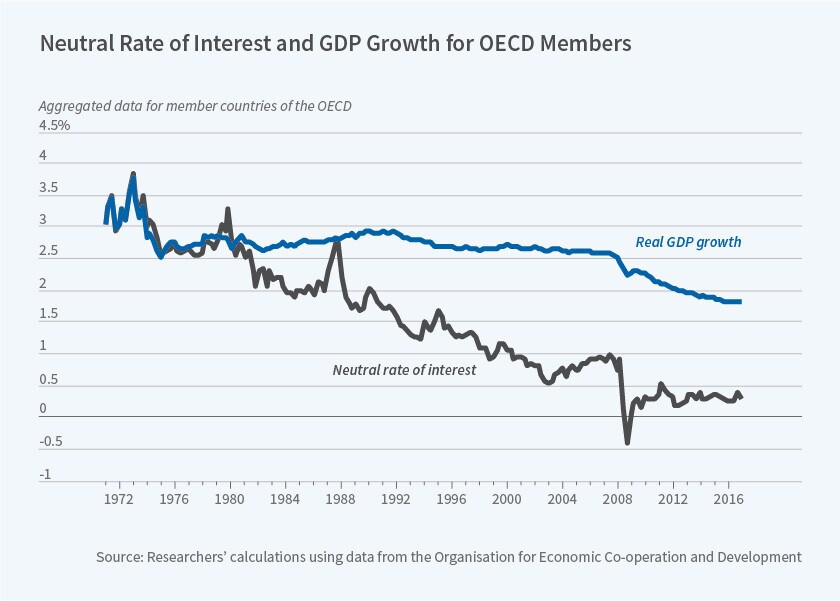
単一の開放経済について中立実質金利を算出するのは難しい。各国の経常収支の状況に左右され、その経常収支は実質為替レートに依存し、実質為替レートは現在および将来予想される実質金利の影響を受けるためだ。この問題を克服するため、研究者たちはすべての先進国のデータを組み合わせ、単一の経済主体として扱う。この扱いの根拠として、先進国全体の経常収支は1970年代以降、GDP比1.5%未満という狭い範囲で推移してきたと指摘する。また、近年は経常収支が拡大傾向にあり、他の条件が同じなら、国際的な資本移動が金利を押し上げてきたことを示唆している。さらに、先進国間の大規模な資本移動と、長期実質金利や株式市場に共通する動向を踏まえ、国内の資本移動は完全に自由であると仮定している。
さらに、流動性やリスクに関する従来の指標に注目するのではなく、貯蓄と投資の動向に関わる要因を調べ、中立実質金利の長期的な変化を分析している。流動性の高い証券の金利は、比較的流動性の低い政府発行の物価連動債や債券類似の金融デリバティブの金利と並行して低下してきたという。株式のリスクプレミアムは上昇したものの、その上昇幅は、数十年にわたる実質金利の低下に比べれば小さい。
研究者たちの基本分析によれば、過去半世紀に実質金利が低下していなかった場合、OECD諸国では貯蓄が投資をGDP比で9~14パーセントポイント上回っていたはずだという。彼らは、この潜在的な超過を相殺した、この期間のいくつかの政策変更を挙げている。
政府の政策は、潜在的な貯蓄超過を相殺するうえで中心的な役割を果たしてきた。例えば、調査対象期間中に先進国の債務は大幅に増加し、GDP比で約20%から70%になった。高齢者給付は平均でGDP比4%から7%に引き上げられ、高齢者向け医療支出もGDP比2%から5%に増加した。
こうした政策が金利に及ぼす影響について既存の実証推計を用いて計算したところ、政策の影響は大きかったと研究者たちは示唆している。例えば、他の変数を一定とすれば、公的債務の増加によって、過去40年間に実質金利は1.5~2パーセントポイント上昇したはずだ。社会保障や医療の給付拡充も、同程度か、やや大きな影響を及ぼした可能性が高い。
こうした政策が実質金利に及ぼす影響をより深く理解し、さらに定量化するため、研究者たちは家計貯蓄のモデルを2種類用いている。一つはライフサイクルの観点に着目し、もう一つは個人固有のリスクと予備的貯蓄を重視する。これらのモデルの基本的な較正結果は、先の結果を裏付けている。研究者たちは、政策変更を合わせると、均衡実質金利を3.5~4パーセントポイント押し上げた可能性があると結論づけている。
「赤字、債務、社会保険が大幅に拡大していなければ、工業国の中立実質金利は数百ベーシスポイントもの大幅なマイナスになっていた可能性がある、という私たちの分析結果は、長期停滞を深刻に懸念すべき理由があることを示している」と研究者たちは結論づける。「実質金利がゼロを大きく下回ることができなければ、民間経済は低インフレと雇用不足が続く均衡に陥りやすい。」




