世界の民間投資家の資産は42兆ドルに上り、ESG課題において変革の担い手となり得ます。
富裕層の家族資産は、ESG投資に必要とされる長期的な関与を支えています。
持続可能性の形成において民間投資家の力を引き出すには、透明性、選択肢、そして信頼が必要です。
世界の投資家が企業の戦略とESG方針の整合性や透明性の向上を求める中、民間投資家は、自らの投資が同じ基準で評価されるよう確保する上で、ますます重要な役割を担っています。これまで、変革を求める働きかけは主に大規模な機関投資家の専売特許でしたが、今や、差し迫ったESG課題の解決に向けた多様なステークホルダーによる取り組みにおいて、主要な影響力を持つ存在となるのは民間投資家の役割です。
調査元の ボストン・コンサルティング・グループが示すところでは、世界の機関投資家の資産基盤は2020年に総額61兆ドルでした。一方、個人投資家の資産もほぼ同規模で、総額はほぼ42兆ドルに達しています。資本の所有者として、こうした個人こそが企業の意思決定に発言権を持ち、自らが望む変化を実現できる存在です。政治・ビジネスの指導者たちは地球温暖化を食い止め、1.5℃の経路に世界を留める必要性を強く訴えていますが、そこに至るための計画は不透明なことが多いのです。
言葉を行動に移したいのであれば、誰もが貢献できることがあります。例えば投資家は、環境を汚染する企業の株式を単に売却することもできます。しかし、それに代わる方法として、議決権を行使したり、企業経営陣と直接的・間接的に関わり合い、責任ある行動を促したりすることもできます。「退出か、発言か」理論 に関する研究では、後者である株主の発言の行使が、企業のESG姿勢に影響を与える外部性への対処において、単に持ち株を売却するよりも強力であるとされています。
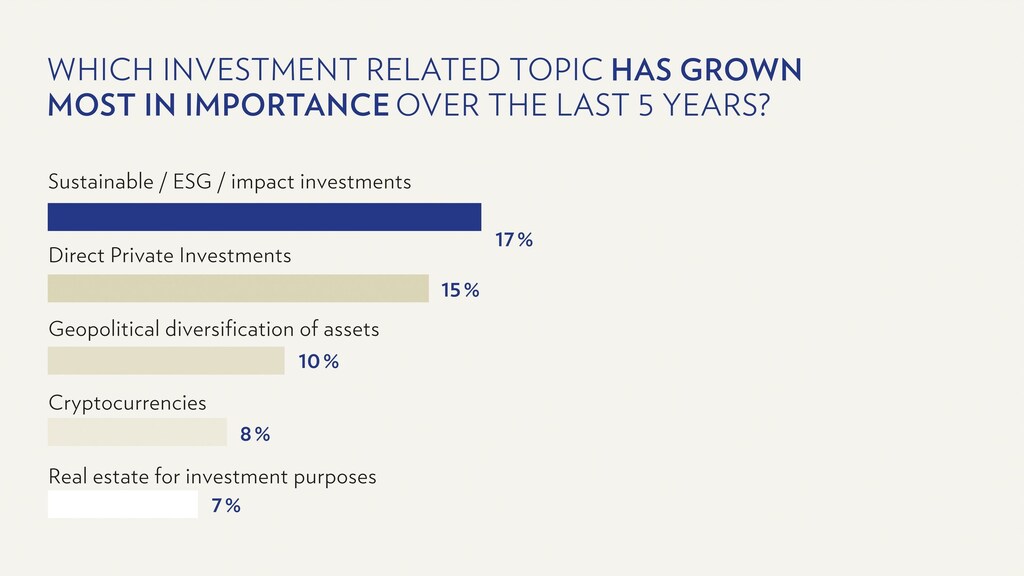
富裕層、とりわけ家族資産は、ESG投資が必要とするアプローチに最も適しています。このグループは大規模な資本と、長期的な戦略を支える複数世代にわたる目標を有しています。商業的な圧力や方針の制約を受ける可能性のある機関、あるいは意思決定を制限する信託の設定がなされている機関と比べ、投資判断において高い裁量を持っています。富裕層の個人や家族経営のオフィスは、規模、地域、資産クラスの面で柔軟に投資に取り組むことができ、平均的な機関投資家ではなし得ない形を取ることもあります。彼らは、民間資本を活用してESG分野の拡大を後押しし、長期的な社会目標や願望を支える、特権的かつ独自の立場にあります。さらに、富裕層の家族を担当する業界の実務家500名超を対象とした当社の調査からも、彼らが実際に関心を持っていることが分かっています。当社のファミリー・バロメーターによると、過去5年間で最も重要性が高まったテーマは、持続可能性、ESG、インパクト投資です。
富裕層の個人は単なる投資家以上の存在です。彼らは自らが経営者や起業家として大きな意思決定権を持ち、明日私たちが消費する製品、それを生産する企業、その従業員や家族、そして彼らが活動する社会に影響を与えています。さらに、こうした個人は意識の高い消費者として強力な影響力を持っています。また、市民であり有権者であると同時に、親や模範として、次世代に価値観を伝えています。では、資産管理業界には何が求められるのでしょうか。その答えは、透明性、選択肢、そして信頼に基づく対話にあります。
第一の柱は、透明性であり、私たちとクライアントが世界を理解し、その世界に与える影響を、課題と解決策を具体的かつ測定可能にすることによって把握することです。言うは易く行うは難しですが、困難だからと言って諦めるのは誤りです。金融機関は、今日利用可能なあらゆるデータを活用して、クライアントとESG課題について報告・議論する必要があります。これこそが、教育、対話、改善という好循環の始まりとなり、データの入手可能性や質の向上に寄与し、最終的には統一された基準や分類体系の確立につながります。また、透明性は外部性を市場価格にマッピングするための第一歩でもあり、より良い資源配分を実現する上で鍵となります。
透明性が確保されたら、民間投資家には選択肢が提供されなければなりません。彼らには、自らの意見、信念、価値観を効果的に表明するための適切なソリューションが必要です。過去15年間で、「責任ある資産管理」の商品の幅は飛躍的に広がり、かつてないほど多くの選択肢が生まれました。しかし、その結果、さらに複雑さや混乱を招いている可能性もあります。明確に定義され、広く受け入れられた基準の確立には、まだ長い道のりがあります。
最後に、選択肢について言えば、民間投資家は、資本の配分(「退出」)を通じてだけでなく、企業のESG戦略に積極的に議決権を行使する(「発言」)ことによっても、自らの見解を表明できるようにすべきです。個人投資家は2020年に米国株式の29%を保有していましたが、そのうち議決権を行使したのはごく一部にとどまることが知られています。簡素化された手続きが、どこにでもある上場投資信託(ETF)にも広がる中、民間投資家に残された課題は、議決権の中身にあります。すなわち、企業の取締役会について十分に理解しているか、また、その決定が環境や社会に与える影響を把握しているかという点です。資産管理業界にとって、これは自然な役割と言えます。すなわち、株主民主主義への顧客の参加を、運用面で促進すること、そして何よりも、知識豊富なアドバイザーとしてその役割を果たすことです。
上記のすべては、資産管理者が専門家として、顧客のために考えることを求める従来型の役割を反映しています。このモデルは、情報の非対称性が存在する世界においてデータを提供し、提言を行い、商品を選択し、ポートフォリオを管理することを前提としています。これにはそれなりの利点がありますが、永続的な信頼を築くためには――民間顧客の力を引き出す取り組みにおける第三の柱ですが――私たちの取り組みをさらに一歩進める必要があります。私たちは、顧客同士をつなぎ、共に価値を生み出せるよう促す橋渡し役となる必要があります。それは、顧客のために解決策を提供するのではなく、顧客と共に解決策を設計することを意味します。また、顧客と私たち自身を、政治、規制、産業、社会からなる、より大きなネットワークの一部とすることを意味します。さらに、資産管理の定義を純粋な金融の枠を超えて、つながりと協働を重視するものへと広げることを意味します。実質的な違いを生み出し、前向きな変革をもたらすために、これは私たちが持つ最善の道筋です。




