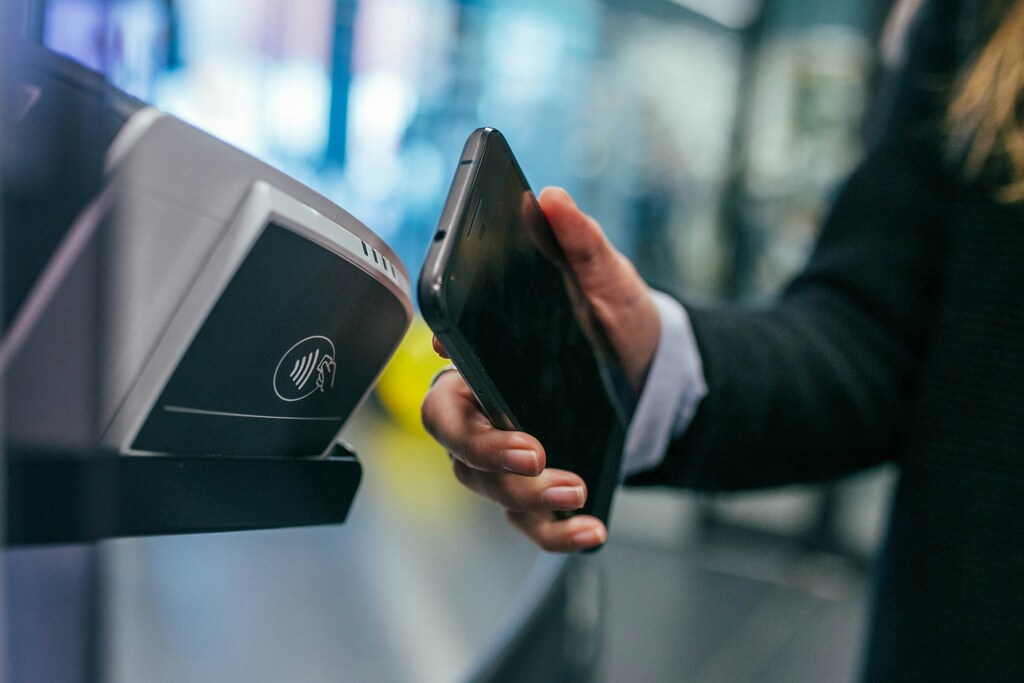
嵌入式金融重新定义了金融服务的获取和交付方式,处于金融科技创新的前沿。
通过建立战略合作关系,金融机构可以借助金融科技颠覆者的优势,在多元化的经济格局中保持影响力。
随着嵌入式金融迅速崛起,问题已不再是传统金融机构是否应该适应,而是它们能以多快的速度适应。
未来的金融体系不会由银行构建,而将嵌入人们已经在使用的应用、平台和服务中。嵌入式金融重新定义了金融服务的获取和交付方式,处于金融科技创新的前沿。
通过将支付、贷款、保险和其他金融产品无缝整合到非金融平台中,嵌入式金融让金融互动变得更易获取、更顺畅、更直观。这一快速演变引发了人们对传统银行机构未来的讨论。但这是否意味着我们熟知的银行将走向终结?可能不会。
这一转变并不意味着传统银行业将走向终结,而是为金融机构提供了转型发展的机会。通过与金融科技公司合作,勇于创新的银行将蓬勃发展。
全球及区域增长
据Dealroom和ABN AMRO Ventures的一份报告报道,全球嵌入式金融市场规模预计到2030年将达到7.2万亿美元;而据Research and Markets报道,中东和北非地区的市场规模在2024年为112亿美元,预计到2029年将跃升至377亿美元。这一显著增长凸显了该行业在推动区域和全球金融生态系统转型方面日益重要的作用。
“竞合”
银行与金融科技公司对立的说法已经过时。如今我们看到的是“竞合”——有选择地竞争与必要协作相结合的战略模式。金融科技公司更加灵活,往往更适合迅速解决高度具体的问题;而银行则拥有规模、信任和资本优势。我亲眼看到,双方最具远见的参与者正转变思路,从竞争对手走向合作伙伴。
这促使成熟的金融业参与者重新思考创新战略,选择在内部培育创新,或通过投资和收购从外部引入创新。通过建立战略合作关系,金融机构可以借助金融科技颠覆者的优势,确保自己在日益数字化和多元化的经济格局中保持影响力。
Astra Tech旗下子公司Quantix宣布获得花旗银行提供的5亿美元资产支持证券化融资,这是迄今阿联酋规模最大的金融科技交易,凸显了传统金融巨头与金融科技颠覆者合作的力量。这笔资金使Quantix能够扩大其CashNow消费贷款平台的规模,为零工劳动者和中小企业等服务不足的群体提供信贷;与此同时,花旗银行得以实现投资组合多元化,并进入不断增长的嵌入式金融领域。花旗银行的稳健与Quantix的创新携手推动金融普惠和竞争力。合作而非竞争,将决定谁能在未来金融领域胜出。
通过提升可及性,增强金融知识普及与金融普惠
除了大型金融交易,最有意义的转型在于提升可及性。银行与金融科技公司的合作正在切实惠及基层,尤其是服务不足的社区。通过提供易于使用的应用和在线工具,这些平台让各类用户更便于管理财务、获取信贷并建立财务信心,其中包括中小企业以及此前被排除在正规金融体系之外的个人。借助简化的投资工具、个性化财务建议和实时财务管理功能,金融科技正让金融不再深奥难懂,并帮助用户作出知情决策。
可及性的提升使更多人能够参与现代数字经济,也推动数字金融素养自然而有力地增长。在我看来,下一波金融普惠不会来自传统网点,而将来自智能、贴合情境的平台;这些平台能够预判用户需求,提供量身定制的金融解决方案,其理解深度是传统模式难以企及的。
世界经济论坛如何改善全球金融体系?
金融与货币体系中心召集各方领导者,共同理解全球金融体系的转型,涵盖可持续发展、韧性、创新和数字化等方面。
通过促进合作、分享见解,该中心帮助合作伙伴推动金融体系与长期经济稳定和共同繁荣相协调。
人工智能如何为嵌入式金融注入强劲动力
展望未来,人工智能有望在嵌入式金融中发挥变革性作用,实现支付和交易的实时处理、提升安全性并提供高度个性化的金融服务。人工智能驱动的金融科技平台不再只是促成交易,还在让金融服务变得更智能、更直观。
Quantix由人工智能驱动的信用评分已使其能够向缺乏传统信用记录的零工劳动者和中小企业提供贷款,为金融普惠开辟新途径。同样,我们的人工智能助手Botim AI将通过引入先进功能,推动Botim Ultra应用实现转型,改善用户互动和财务管理。这项功能将带来更直观、高效、顺畅的体验,让用户轻松便捷地直接通过应用管理自己的金融活动。与此同时,Astra Tech旗下PayBy的人工智能欺诈检测系统实时处理数十亿笔交易,比传统银行系统更快地识别异常和潜在威胁,从而确保金融互动更安全、更可靠。
随着人工智能不断发展,这种模式将从一项功能转变为自主、智能的金融生态系统,能够预判用户需求、降低风险,并在恰当的时间和地点精准提供所需金融服务。
关键考量
尽管嵌入式金融潜力巨大,但要扩大其应用仍需考虑若干因素。在技术层面,需要稳健、安全的应用程序编程接口(API),以便将金融服务无缝整合到非金融平台中。同时,服务提供商必须应对复杂的监管环境,确保遵守金融法规和数据隐私法律。
用户相关的障碍也不容忽视,尤其是如何建立信任,以及如何向消费者普及嵌入式金融的益处。要克服这些挑战,企业必须投资于安全且易于使用的技术,遵守监管要求,并实施有效的消费者教育策略。

阿联酋——新兴的嵌入式金融领军者
在阿联酋,一体化金融服务正迅速发展。该国着力快速推进数字化应用和金融普惠,这些服务正成为推动金融转型的关键力量。阿联酋嵌入式金融的预计复合年增长率(CAGR)为30.1%这一增长由几个关键因素推动。首先,消费者和企业希望以更便利、高效的方式进行交易,因此对数字支付解决方案的需求不断增加。电子商务的兴起进一步推动了这一需求,网上购物已成为零售业的重要组成部分。此外,“先买后付”服务日益普及,为消费者提供灵活的支付选项,并推动嵌入式金融的应用。
随着阿联酋继续投资数字基础设施并营造有利的监管环境,该国有望成为区域和全球金融科技创新中心。推动金融机构与科技初创企业合作——也就是上文提到的“竞合”——将是促进创新、开发尖端解决方案的关键。此外,诸如由National Bonds推出的阿联酋青年投资者计划等举措,帮助学生掌握必要的金融技能。这些举措对于普及金融知识、推动嵌入式金融在整个区域的应用发挥着关键作用。通过向消费者普及嵌入式金融的益处和功能,阿联酋能够建立信任,鼓励更广泛地采用这些解决方案。
金融的未来在于嵌入式金融,而且发展迅速
随着嵌入式金融迅速崛起,问题已不再是传统金融机构是否应该适应,而是它们能以多快的速度适应。抗拒这一转变的机构可能会错失服务更广泛客户群体、保持竞争力的机会。固守过时模式的传统机构,或许很快就会被更灵活、以客户为中心的参与者超越;后者将金融服务嵌入消费者已经使用的平台。
嵌入式金融不只是一种工具,更是一场考验:考验我们是否愿意重新设计金融服务,以更智能的方式,在更多地方服务更多人。拥抱协作、智能和普惠的机构不仅能够生存,还将引领未来。Botim等平台覆盖155个国家,拥有超过1.5亿用户,可以成为加速金融普惠的力量,为嵌入式金融提供起点,并成为希望塑造金融科技未来者的战略伙伴。




