金融面のレジリエンス、すなわち予期せぬ収入減や金融上の緊急事態に対処する能力は、新型コロナウイルス感染症のパンデミック以前から低かった。
高所得国でさえ、多くの人々は比較的大きな現金を短期間で用意できない。
この問題を解決し、金融面のレジリエンスを高めるには、各国政府が公的セーフティネットを強化し、人々に貯蓄の増加を促すべきだ。
新型コロナウイルス感染症のパンデミックが世界各地の経済や家計を揺るがすずっと前から、欧州、米国、カナダでは、収入減や事故などの経済的緊急事態に直面した場合、相当数の世帯が経済的に困窮していたと考えられる。
より最近では、Global Findex 2021が、途上国および高所得国の成人に金融面のレジリエンスの程度を尋ねた。ここでいう金融面のレジリエンスとは、国民総所得の5%に相当する緊急資金(米国では約3,300ドル)を、困難なく30日以内に用意できる能力を指す。この金額を具体的に捉えると、2021年の米国世帯所得の中央値にして半月分をわずかに上回る額だ。
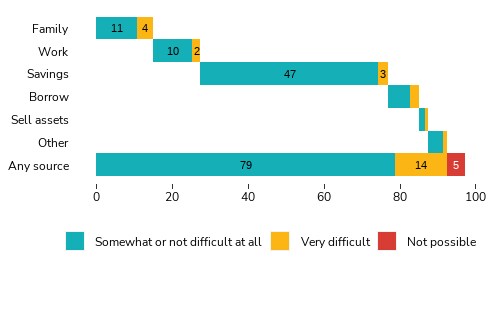
Global Findexからは明るい兆しも見えた。高所得国の成人の79%は、比較的容易に資金を用意できるという。期間を1カ月から1週間に短縮しても、成人の68%が資金を用意できる一方、14%は1カ月あっても苦労すると答えた。5%は資金を用意することが不可能だという。
高所得国における金融面のレジリエンス
高所得国の成人のほぼ20%は、金融面のレジリエンスを欠いている。
こうした経済的な困難はストレスを招き、長期的な影響をもたらすことがある。米国では、資金不足に直面して略奪的な貸し手を頼る人もおり、手数料が借入額を簡単に上回ることもある。US Financial Diariesと米連邦準備制度理事会(FRB)のSHEDは、流動性不足に対処するため、受診を先延ばしにしたり、高額でも必要な薬を服用しなかったりするなど、費用のかかる別の対処法も報告している。2022年には、困窮を理由とする引き出しや退職口座からの借り入れが増加し、現金を緊急に必要とする世帯が増えていることが示唆された。
レジリエンス向上の第一歩は、事前に備えること
金融面のレジリエンスを高める理由と方法を理解するには、「予期せぬ」支出や「緊急」の支出とは何を指すのかを考える必要がある。
これらの言葉は、支出が不意に起きるため備えられないことを示唆するが、実情はもっと複雑だ。実際、経済的な「緊急事態」はかなりよく起きている。Pewによると、前年に緊急事態を経験した世帯は60%に上り、3分の1は2回経験した。こうした出来事がいつ起きるかを正確に予測することはできないが、何らかの緊急事態が起きる可能性を見越し、原則として備えることはできる。
米国の低所得層の成人は、他のG7諸国の低所得層の成人よりもレジリエンスが低い。
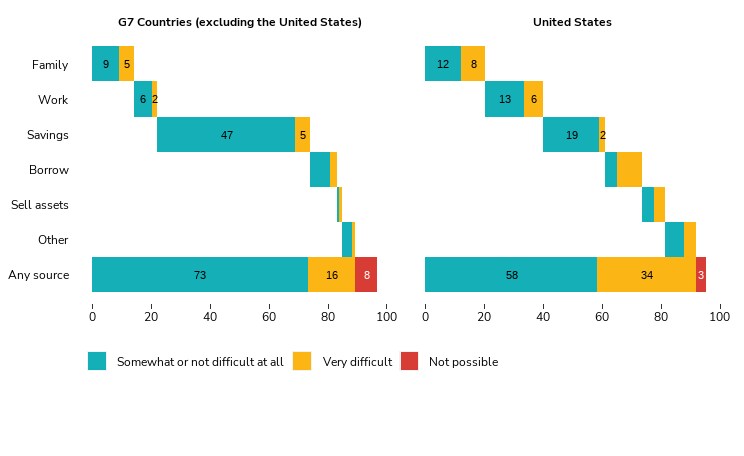
家計が追加支出に対処するための最も一般的な手段の一つは、家計貯蓄だ。金融面のレジリエンスに関するGlobal Findex 2021のデータによると、容易に資金を用意できる成人にとって、貯蓄が最も一般的な資金源だった。
ただし、所得の少ない世帯にとって貯蓄はより難しい。米国では、所得下位40%に年間世帯所得が11万ドル未満の世帯が含まれる。こうした世帯は「より貧しい」とされるものの、大半は実際に貧困状態にあるわけではない。米国の公式な貧困基準額は2021年に33,150ドルだった。それでも、貯蓄に頼る能力は、他の高所得経済圏の同様の世帯と比べてはるかに限られている。米国の低所得層の19%は、緊急時に貯蓄を確実に取り崩せると答えたのに対し、他のG7諸国の世帯では47%だった。米国の低所得層の19%は、追加の仕事を見つけると答えたが、今日のギグエコノミーを考えれば意外ではないものの、約3分の1は資金を用意できそうにないと答えた。さらに、低所得層の成人の12%は緊急時に信用を頼ると答えたが、借り入れを見込む人の大半も、この方法で資金を得るのは非常に難しいと述べた。

貯蓄と貯蓄を促す仕組みによる金融面のレジリエンス向上
貯蓄を通じてレジリエンスを高めるには、貯蓄口座へのアクセス、貯蓄を促す仕組み、そして場合によっては金融教育を含む3つの柱から成る戦略が必要だ。
Global Findexのデータによると、高所得経済圏では口座へのアクセスが概して良好で、成人の96%が正式な口座を保有している。それでも米国では、アフリカ系米国人世帯の11%、非白人のヒスパニック系世帯の9%が、2021年に銀行口座を持っていなかった。Global Findexのデータでは、調査前の12カ月間に口座を使って貯蓄した成人は58%にとどまった。米連邦預金保険公社と米消費者金融保護局による他の調査でも、同様の格差が確認されている。
低い割合である貯蓄率の背景には、新型コロナウイルス感染症のパンデミックによる経済的打撃が一因として考えられる。経済的な圧力が強まる時期に、人々が貯蓄を取り崩したり、既存口座への預け入れをほとんど増やさなかったりするのは理にかなっている。一方、研究によると、非常に低所得の成人であっても、貯蓄のための手段やインセンティブがあれば、継続的に貯蓄できる。例えば、雇用主が用意する給与天引きの貯蓄口座や、その他の自動積立プログラムがある。
金融教育や金融リテラシーも役割を果たす可能性がある。複数の研究によると、一般的な教育水準が高く、さらに金融リテラシーの高い人ほど、貯蓄や投資を行う可能性が高い。ただし、因果関係の方向を特定するのは難しい。
実行可能な戦略を今日から始める
こうした課題への対応を、困窮する世帯だけに委ねるべきではない。政府はセーフティネットを強化し、すべての世帯が手頃な医療と、リスクを最小限に抑える信頼できる透明性の高い金融手段を利用できるようにすべきだ。
しかし、Global Findexが示すように、世帯にも実行可能な戦略が必要だ。経済政策の立案者を悩ませ続ける広範なマクロ経済上の課題を踏まえると、世帯が強固な経済的備えを築くのに役立つプログラムを優先するには、今が適切な時期である。




