【ロンドン=ロイター】数週間にわたり、利下げと新たな資産買い入れの実施が近いとの観測が広がる中、投資家は木曜日のECB会合が、詳細はともかく、差し迫った金融緩和を示す最も明確なシグナルとなることを期待しています。
ECBのマリオ・ドラギ総裁は先月、根強く低い物価上昇率に対抗するため、新たな緩和の可能性に言及しました。他の政策当局者もこの呼びかけを支持しています。
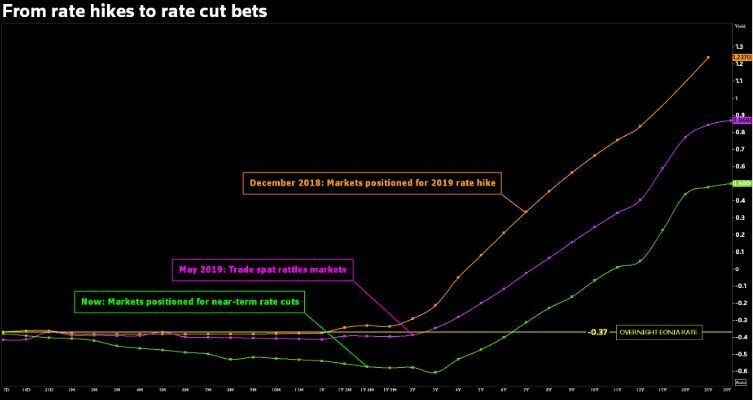
米中貿易戦争がユーロ圏の輸出企業に打撃を与えており、FRBが7月30~31日の会合で米利下げを行うと見込まれる中、市場は9月のECB利下げに賭けています。
今週のECB会合で注目されている主要な疑問は以下の5つです。
1. 木曜日に何が予想されるか?
ロイターが調査したエコノミストは、ECBが今週、緩和に向けてフォワードガイダンスを変更し、9月に預金金利を引き下げると予想しています。
「弱い成長と依然として低迷する物価上昇率に対応し、ECBは7月にガイダンスを調整し、金利を「現行水準またはそれ以下」に維持すると約束する可能性が高い。「現行水準」のみとするよりも、その方が良い」と、ベレンベルクのエコノミスト、フロリアン・ヘンゼ氏は述べています。
9月の利下げも織り込んでいる債券市場は、そうしたシグナルが示されなければ、混乱に陥る可能性が高いとみられます。
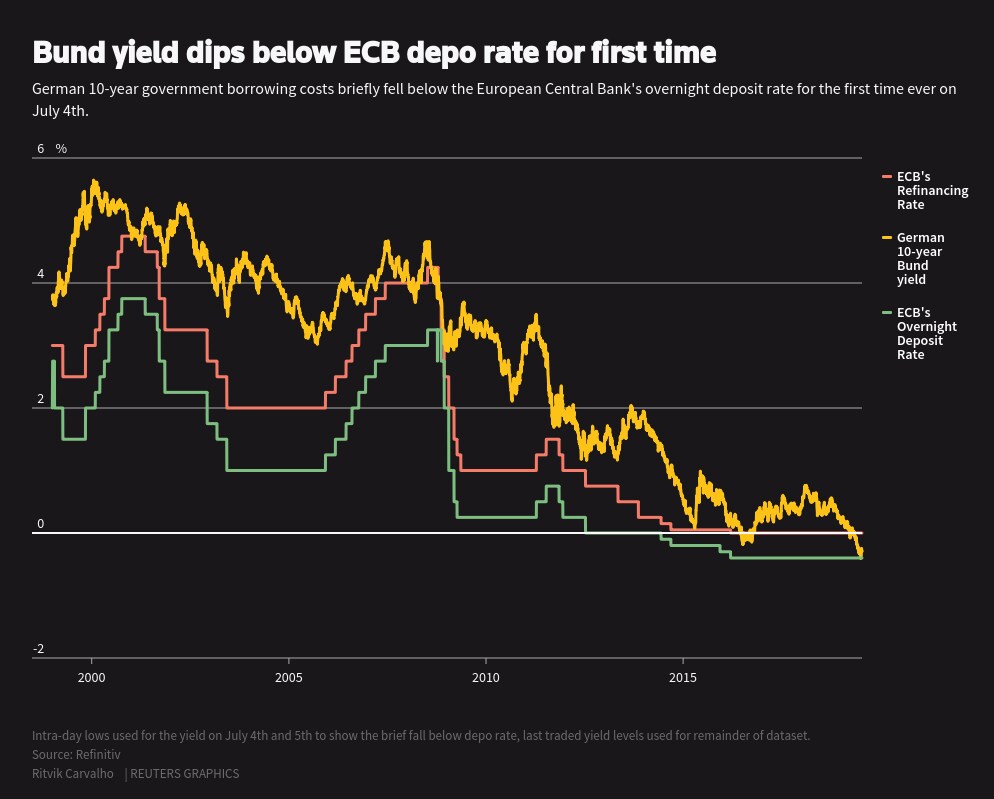
ドイツの10年物国債利回りは今月、初めて一時的にECBの預金ファシリティ金利を下回りました。これは、投資家が金利低下に賭けていることを示すもう一つの兆候です。
7月4日と5日の利回りについては、預金金利を一時的に下回ったことを示すため、日中安値を使用しています。データセットの残りの期間については、最終取引利回りを使用しています。
2 - では、7月の利下げは排除されたのか?
アナリストによると、利下げを9月まで待つことで、ECBは一連の緩和策を打ち出す十分な時間を得られます。ECBの最新の経済見通しもその月に公表される予定で、同行は大きな変更をこの更新に合わせる傾向があります。
UBSは、ECBが9月に10ベーシスポイントの利下げを発表し、同時に銀行にとってマイナス金利の圧力を和らげるため、段階的な預金金利を導入すると予想しています。
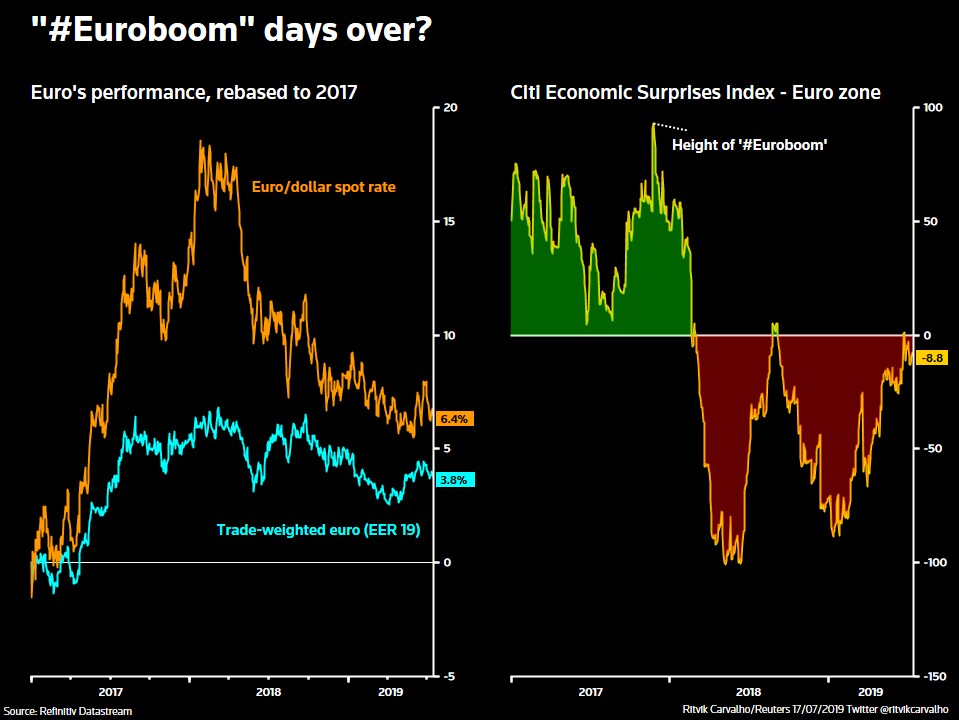
しかし、7月の驚きの可能性も排除すべきではありません。ECBは、FRBの利下げによりドル安・ユーロ高が進む前に先手を打ちたいと考えるかもしれません。ユーロ高は輸出企業に打撃を与え、物価上昇率の重荷にもなります。
ロイターが最近、ある情報筋から聞いたところによると、利下げの主な理由は、記録的な低水準の借入コストを引き下げることではなく、ユーロ高に対抗することになるとみられます。
一方、タカ派のECB当局者による最近のハト派的な発言から、7月の利下げを示唆する見方もあります。コメルツバンクは、木曜日にECBが20ベーシスポイントの利下げを行い、「カーブの先を行く」ことを予想しています。
3 - ECBは量的緩和(QE)への復帰を準備しているのか?
一部の銀行はそう考えており、新たな資産買い入れの道を開くために必要なECB規則の調整を検討しています。
2015年以降、2兆ユーロ(2.27兆ドル)相当の公的部門債券を買い入れてきたECBは、一国の債務の3分の1を超えて保有しないという自主的な上限に近づいています。
最近の報告書によると、ECBは債務再編の際に中央銀行の議決権を剥奪することで、この規則を回避できる可能性があるとのことです。
「発行体の上限を引き上げる準備があると言うこともできる。なぜそうしないのか?」と、ピクテ・ウェルス・マネジメントのストラテジスト、フレデリック・デュクロゼ氏は述べています。「それにはあまり手間がかからない」。
超緩和的な政策がしばらく続くとの観測は、ECBが、現在の目標である2%近くの物価上昇率目標の見直しを検討しているという最近の見方にコメントした場合にも、強まる可能性があります。
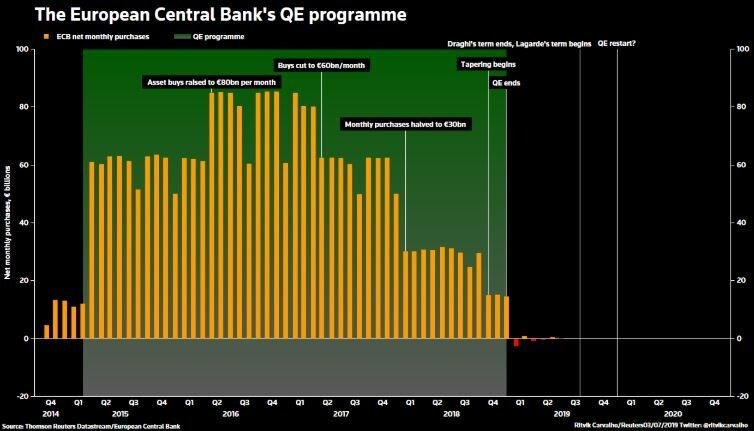
4 - ドラギ総裁は、次期ECB総裁にラガルド氏を据えることについてどう考えているのか?
退任するIMF専務理事のクリスティーヌ・ラガルド氏は、ドラギ氏の任期が10月に終了する際に、その後任となる予定です。
批判者から関連する経験が不足していると指摘された後、ベノワ・クール氏などECB当局者は、彼女を「極めて適任」と呼び、この指名を擁護しています。
ドラギ氏もおそらく同じ見解を示すでしょう。また、同氏は退任直前に新たな緩和策を打ち出せば、後任の政策の自由度を制約することになるのかと問われる可能性もあります。
市場にとって、ECBのハト派的な政策姿勢は、過去に量的緩和を支持してきたラガルド氏の下でも継続する見通しです。同氏の任命は、債券市場のさらなる上昇と、利下げ期待の高まりをもたらしました。
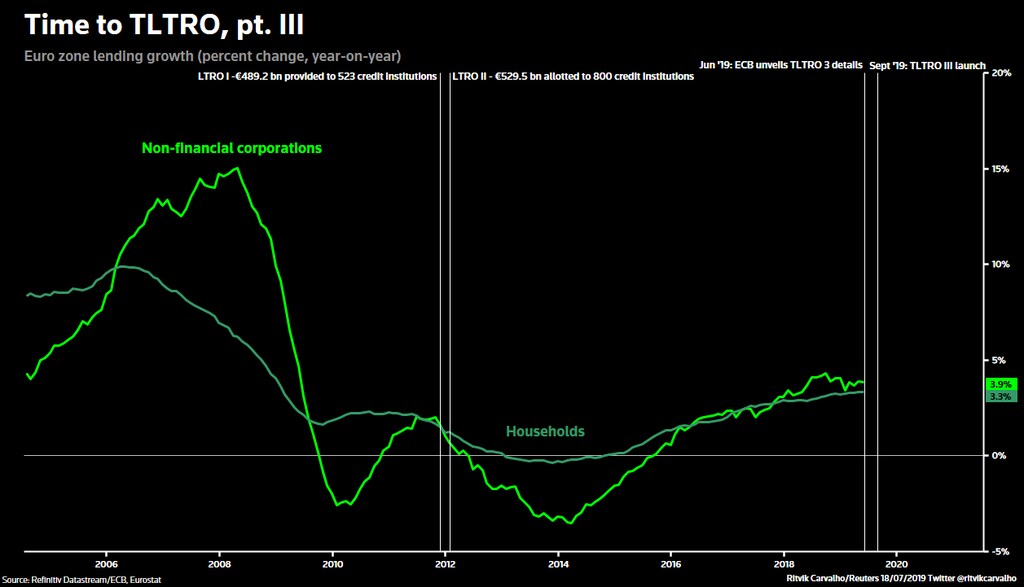
5 - ECBはTLTRO 3を拡充できるのか?
ECBの政策姿勢の転換は、市場のインフレ期待の安定に寄与してきましたが、依然として非常に低い水準にあります。
ECBは、物価と経済成長を押し上げるため、複数年にわたる融資を拡充する計画について、より有利な条件を導入する可能性があります。
6月に発表され、9月に開始される予定の新たな targeted longer-term refinancing operation(TLTRO)では、ECBは預金金利がマイナス0.4%であるにもかかわらず、銀行に対し10ベーシスポイント上乗せした金利で資金を供与します。つまり、ECBの資金を借り入れることで銀行に報酬を支払う形になります。
6月の会合の議事要旨によると、一部の政策当局者は、新たなTLTROの条件をより有利にし、従来の一連の措置とより整合させるべきだと主張したとされています。
「過去2か月間に見られたのは、世界の成長リスクが高まり、不確実性が増しているということであり、TLTROをさらに拡充すべきとの圧力はそこから生じています」と、TDセキュリティーズのグローバル・マクロ戦略責任者、ジェームズ・ロシター氏は述べています。