「いったい誰が、普通の紙に文書を複写したいと思うんだ???!!!」 1940年、XEROX機の発明者チェスター・カールソンに送られた不採用通知。
「この『電話』には欠点が多すぎて、通信手段として真剣に検討する価値はない。この装置は本質的に、当社にとって何の価値もない。」1876年のウェスタンユニオン社内メモ。
技術変化の影響を予測できなかった人々の例は、歴史にあふれている。金融テクノロジー(フィンテック)についても、私たちは同じ過ちを犯しているのだろうか。実際、フィンテックは経済成長を押し上げる次の革新的技術となり得るのだろうか。
金融イノベーションは、ほかの発明とは異なり、金融部門の効率性に直接影響を及ぼし得る。金融部門は、経済において貯蓄と投資を仲介する役割を担い、それが成長にも影響する。
しかし、フィンテックはデジタル経済の一部であり、私たちの暮らしを一変させるイノベーションを生み出してきた一方で、先進国では何十年にもわたり生産性の伸びが鈍化している。この状況は、ソロー・パラドックスに表れている。コンピューター時代の到来はあらゆるところで見られるのに、生産性のデータには表れていない。
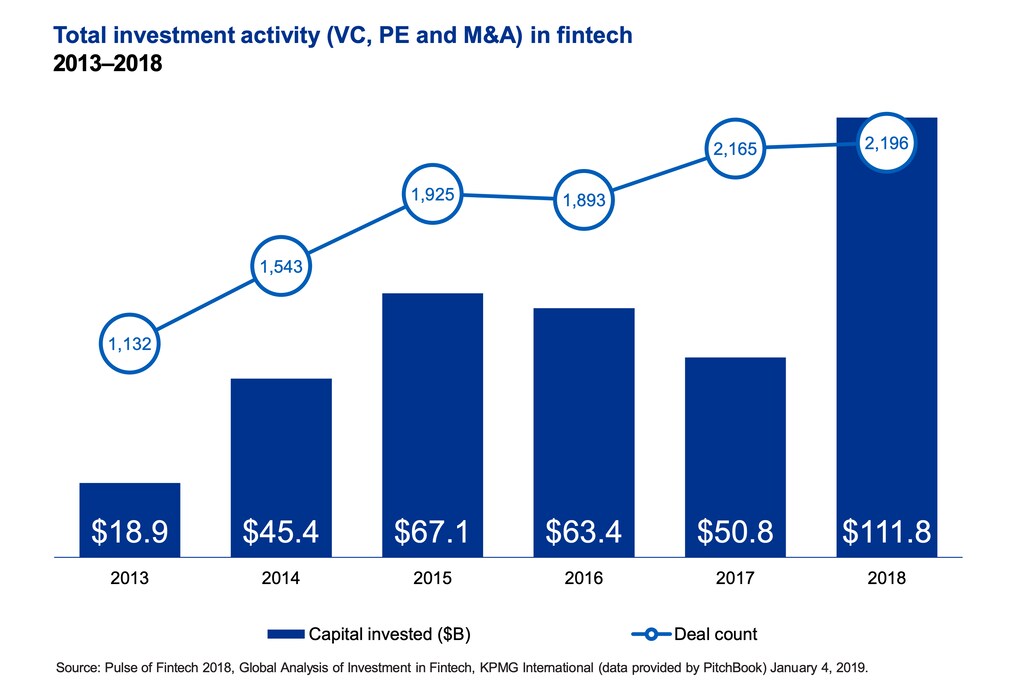
金融安定理事会はフィンテックを大きく5つの分野に分類している。決済、清算・決済処理、預金・融資・資金調達、保険、投資運用、市場支援である。フィンテックの進展が最も顕著なのは決済分野で、ほかの分野ではそれほど進んでいない。
イングランド銀行総裁マーク・カーニーによれば、フィンテックには、銀行業務を中核機能に分解する可能性がある。たとえば、決済の処理や資本の配分である。この分野を監視する中央銀行や規制当局にとって、フィンテックの成長は他の破壊的技術と同様、金融不安定化につながるかどうかが問われる。フィンテックの新興企業の多くは、従来の金融機関ほど厳しい規制を受けていない。
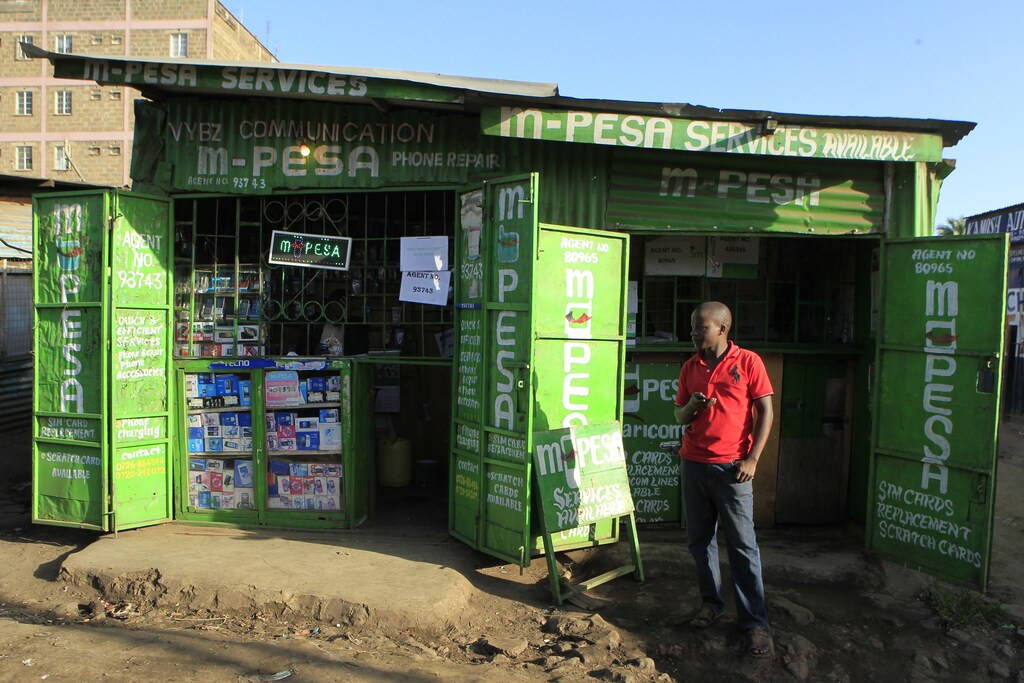
これまでのところ、フィンテックが急速に発展しているのは、より開放的な金融市場である。その一例が、ケニアやタンザニアなどで利用される電子決済システムのM-Pesaだ。登場からわずか10年ほどで、フィンテックの最大級の成功事例の一つとなった。携帯電話を実質的に決済口座へと変えることで、M-Pesaはそれまで銀行口座を持たなかった人々の金融サービスへのアクセスを広げた。ケニア中央銀行の柔軟な姿勢により、東アフリカで最も経済が発展した国の一つで、この分野は急速に成長した。
これは、国際決済銀行の調査とも一致する。同調査は、銀行規制が比較的緩やかで、所得水準が高く、銀行間の競争が少ない国ほど、フィンテックが広く普及していることを明らかにした。現在、M-Pesaの代理店は11万店あり、ケニアのATMの40倍に上る。世界銀行によると。
M-Pesaは、フィンテックが金融部門に変革をもたらし、経済全体の効率性を高めた事例である。ケニアでは、全要素生産性(TFP)の伸びに、実に14%寄与したと推定されている。全体的な経済成長を高めるには、こうした生産性の伸びが必要だ。
恩恵はそれだけではない。銀行口座を持たない人々の貯蓄を金融システムに取り込むことで、フィンテックは投資に使える資金を増やした。M-Pesaは、ケニアでの企業の新規設立の急増に寄与した。資本蓄積の拡大は、国民の生活水準を左右する重要な要因である。
ケニアと同様に、ほかの地域でもフィンテックが金融包摂を改善できれば、貯蓄を産業、インフラ、人的資本への投資に、より効率的に振り向けられるだろう。こうした資本こそ、新興国の成長を押し上げるものであり、そこでは世界で推定17億人が銀行口座を持っていない。
もう一つの例が中国である。世界のオンライン決済の半分を占める同国では、電子決済サービスのアント・フィナンシャルとWeChat Payが市場を支配している。両社の急成長を後押ししたのは、国有金融システムの競争を促そうとする規制当局の柔軟な姿勢でもあった。中国が市場で均衡する金利を導入したのはごく最近であり、資本配分は依然として非効率だ。国有銀行やクレジットカード会社を介さないことで、フィンテックは中国の金融システムの効率性を高めてきた。米国や英国など、ほかの主要なフィンテック市場も、効率性の向上から恩恵を受ける可能性がある。
フィンテックは、資本配分の改善と効率性の向上を通じて、新興国と主要経済国の双方で経済成長を高める可能性を秘めている。金融仲介は経済に不可欠な役割を果たすため、この分野の技術進歩は、ほかのデジタル技術では実現が難しかった類いの効果を生み出すかもしれない。
もちろん、そうならない可能性もある。しかし、歴史を通じて数多くの発明が過小評価されてきたように、フィンテックもまた、多くの人々が期待してきたデジタル時代のイノベーションとなり、経済成長を高めて低成長の未来を回避できるかもしれない。




