信用制約の上昇は、通常、生産性の伸びに直接的な悪影響を及ぼすことが示されている。資金調達コストが上昇すると、研究開発への投資が難しくなる。このルートは、例えばAghionら(2012)では見過ごされており、Popov(2017)がその概要を示している。世界金融危機の文脈では、近年の多くの実証研究が企業レベルのデータセットを活用し、多くの異なる国々で同様の結果を得ている。例えば、Duvalら(2017)、Besleyら(2018)、Manaresi and Pierri(2017)はいずれも、危機前後の金融制約の強化が、それぞれ米国、英国、イタリアの企業の生産性の伸びに全体として負の影響を与えたことを示している。特に、金融制約に最もさらされている企業は、研究開発、ICT、無形資本への投資を減らすことが示されており、これらはいずれも生産性に長期的に大きな影響を及ぼす可能性のある資産である。
信用制約が生産性の伸びに影響を与える二つの相反するルート
しかし、直感的にはやや分かりにくいかもしれないが、金融制約の上昇は経済全体の生産性にプラスの効果をもたらすこともある。この二つ目のルートは、生産要素の配分の歪みがもたらす結果である。信用制約の緩和は、生産性の低い企業が市場から退出する仕組み(淘汰)を弱める。そうした企業が生き残ることで、より効率的となりうる新規イノベーターの参入コストが上昇する。最も極端な形では、このメカニズムはゾンビ企業の現象につながりうる。これは、生き残った既存企業が収益性の閾値を下回る状態であり、その閾値は金利水準から導き出される。Caballeroら(2008)は、慎重な規制と不適切な銀行信用政策の組み合わせが、信用の延長(エバーグリーニング)を通じてゾンビ企業の存続を維持した経緯を示している。これは一部の分野で混雑を生み、健全な企業の利益を減らし、参入や投資を抑制した。近年の実証研究では、このメカニズムが危機以前にも作用していた可能性が指摘されている。当時広がっていた低い実質金利と容易な信用へのアクセスは、近年、特に南欧の先進国で経験された生産性の減速を部分的に説明しうるものである(Gopinathら 2017、Reis 2013、Cetteら 2016)。
逆U字型の関係
新たな論文(Aghionら 2019)において、我々は、上記の二つのルートを形式的に整合させるため、信用制約を伴う企業のダイナミクスとイノベーション主導型成長に関する単純な理論モデルを構築した。このモデルは、適切な条件のもとで、これら二つの相反する効果が、既存企業の信用へのアクセスと生産性の伸びとの間に逆U字型の関係を生み出すことを示している。言い換えれば、信用制約の強化は、一定の水準まで生産性の伸びに負の影響を与える。その水準を超えると、信用制約のさらなる強化は生産要素の配分メカニズムの改善をもたらし、全体として生産性の加速につながる。
我々は、この理論的予測をデータと照合し、フランスの製造業企業の情報を用いて、二つのルートの併存を実証的に確認した。我々の実証戦略は、フランス銀行(Banque de France)が構築した豊富なデータセットに依拠している。このデータセットには、標準的な会計情報(貸借対照表および損益計算書)に加え、「Cotation」と呼ばれる追加変数に関する情報も含まれる。これは、企業の財務力と財務上のコミットメントを果たす能力に応じて格付けを付与するものである。この格付けは毎年更新され、企業の信用へのアクセスと資金調達コストを示す良い指標であることが示されている。銀行は企業に信用を供与するか、また供与するならどの程度かを判断する際に広く利用しているためである。また、欧州中央銀行(ECB)およびより広くはユーロシステムも、ある銀行の特定企業向け信用が中央銀行の再融資の担保として差し入れ可能かを評価する際にこの格付けを考慮している。
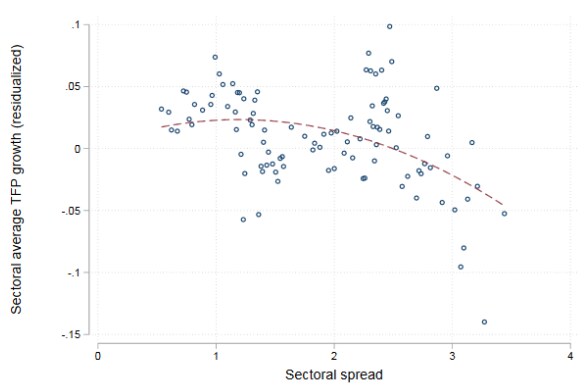
このデータセットを用いて、既存企業による信用へのアクセスが生産性に及ぼす二つの相反する効果を検証したい。一つの難しさは、全体的な効果が二つの異なるルートから生じていることである。信用へのアクセス強化による負の「投資」効果は革新的企業を通じて生じ、一方、信用へのアクセス強化による正の「再配分」効果は企業の参入と退出から生じる。全体像を把握するため、まず成長と信用を産業部門レベルで集計した。部門固有の効果を制御したうえで、部門の生産性の伸びを、部門レベルの信用制約の指標、すなわち、その部門の企業に対する新規融資の平均金利と基準金利との差に回帰させた。図1は、信用制約と生産性の伸びとの間の逆U字型関係を示す一定の証拠を示している。
図1 部門別の金利スプレッドとTFP成長率
企業レベルの分析に移ると、二つの別個の検証を行った。まず、格付けが上昇した企業は、将来の生産性のパフォーマンスにプラスの影響を受けることを示した。次に、生存モデルを用いて、格付けの向上が退出率の低下とも関連すること、特に最も生産性の低い企業においてその傾向が顕著であることを示した。後者の結果は、より容易な信用へのアクセスが、生産性の低い企業の市場残留を可能にし、それが全体の生産性に悪影響を及ぼすことを示唆している。
内生性の問題に対処するため、特定の時点において既存企業の一部に限って信用へのアクセスを改善した政策変更を利用した。2012年のユーロシステムの追加信用請求(ACC)プログラムは、銀行がユーロシステムから再融資を受ける際の対象となる融資の範囲を拡大した。このプログラムは、2012年2月以降、特定のフランス企業グループを含むよう適格基準を拡大した(Bignonら 2016)。処置群の企業にとって、これは特に適格閾値のすぐ下にある企業で構成される対照群と比較した場合、信用へのアクセスにおけるプラスの衝撃に相当する。この不連続性を活用することで、我々のすべての結果が確認された。すなわち、このACCプログラムの直接の影響を受けた既存企業は、ACC後に生産性の伸びが上昇的に跳ね上がったのである。また、これらの処置群の企業は、特にACCプログラム導入前に最も生産性の低かった企業において、退出率が低下したことも示している。
長期停滞論争への示唆
上記の分析の延長として、この逆U字型関係が景気循環の中での財政政策と金融政策の実施にどのような影響を及ぼすかを評価することが考えられる。我々の分析は、好況期に低金利を維持することが、潜在的に成長に負の効果をもたらすことを示唆している。
本論文は、長期停滞論争にも示唆を与える。1970年代以降、大半の先進国で生産性の伸びが低下したのは、この期間の金融自由化により、全体として信用へのアクセスが容易になったことと部分的に関連している可能性がある。この可能性は、例えばLiuら(2019)など、他の研究者によっても指摘されてきた。しかし、これらの研究者は異なるメカニズムを強調している。すなわち、彼らのモデルでは、低金利が経済の各部門における技術的リーダーのイノベーション・インセンティブを高めるとされる。これは、リーダーとフォロワーの間の平均的な技術格差を拡大させ、その結果、フォロワーによるイノベーションを抑制する。これに対し、我々自身の分析は、低金利が既存企業の直面する信用制約を緩和することによる、負の再配分効果に着目している。我々の分析は、倒産法などの金融・企業規制が、資本を効率性の低い既存企業ではなく、最も有望な企業へと振り向ける上で重要な役割を果たしうることを示唆している。
デジタル経済に由来する正の技術ショックが、将来起こりうる(例:Brynjolfsson and McAfee 2014)。それは生産性と成長に大きなプラスの影響を及ぼし、金利の上昇を招く可能性がある。実質金利へのこの上方圧力は、淘汰メカニズムを通じた生産性へのプラスの影響を強化し、生産要素の配分を改善することになるだろう。




