最近のデジタル金融革命は、すべての人へのアクセスと包摂を約束しましたが、より脆弱な消費者にとっては依然として不平等が存在します。
調査によると、より脆弱な消費者は詐欺の被害に遭いやすく、情報に基づいた金融上の選択をすることがより困難になっています。
消費者団体、規制当局、事業者、政策立案者の間でより緊密な連携を図ることで、すべての人にとっての金融包摂を改善することができます。
過去数十年の間に、私たちの支出、貯蓄、資金管理の方法は大きく変化しました。私たちは、すべての人にアクセスと包摂をもたらすように思われたデジタル金融革命を目の当たりにしてきました。
また、エビデンスはデジタル金融サービスが金融包摂の促進力となり得ることを示していますが、課題もあります。すべての人が恩恵を受けられているわけではないのです。障害のある人、所得の低い人、デジタル能力の低い人、そして/または所得ショックに直面している人など、脆弱な消費者は、デジタル金融を異なるかたちで経験しています。
次の団体の調査では、Consumers Internationalが示すところによると、より脆弱な消費者は詐欺被害に遭いやすく、情報に基づいた選択がしにくく、救済を求める必要も多く生じています。脆弱性の高い消費者の52%が詐欺被害を経験しており(脆弱性の低い消費者では19%)、61%が商品やサービスを理解することに困難を感じています(同32%)。
これは、脆弱性を流動的な概念として捉える必要があることを示しています。誰もが人生のどこかで何らかの形の脆弱性に直面します。現時点で脆弱でなくとも、健康、所得、能力の問題による衝撃ひとつで脆弱な状態になり得るのであり、脆弱性が高いほど金融面での悪い結果と直接的に相関しています。
デジタル金融における不平等への対処方法
包摂とアクセスの欠如がこうした不平等を悪化させています。しかし、消費者団体は規制当局、事業者、政策立案者とともに、状況を変えるべく取り組んでいます。その方法は以下のとおりです。
1. 消費者を議論の中心に据える
より多くの消費者と、より頻繁に対話することは、2つの重要な点で全員に利益をもたらします。
第一に、より多くの製品をより多くの人々にとって関連性の高いものにすることができます。消費者は均質な集団ではなく、それぞれ異なるニーズを持っています。より多くの消費者を議論に巻き込み、それらの多様なニーズを意思決定に取り入れることで、理解、製品、そして結果の向上につながり、業界と消費者の双方にとって有益となります。
第二に、消費者との対話は、サービスの変更が実際に人々の金融面の幸福度を向上させているかどうかという、実際の結果を見極めるのに役立ちます。これを真に理解するためには、消費者から直接話を聞き、消費者の権利と幸福度が向上していることを示す測定可能な証拠を求める必要があります。

ナイジェリアの消費者団体であるConsumer Advocacy & Empowerment Foundation(CADEF)は、障害のある人々の権利のために闘ってきました。今年初めに聴覚障害および視覚障害のある消費者に話を聞いたところ、CADEFのChiso Ndukwe-Okafor専務理事は、今年話を聞いた聴覚・視覚障害のある消費者は「デジタル金融技術に圧倒され、アクセシビリティの問題により排除され、安全性や使いやすさに確信が持てずにいる」と述べました。
これを受けて、CADEFは障害のある人々を対象とした啓発プログラムを提供し、ワークショップや円卓会議を通じて政策立案者との直接的な対話の経路を開きました。
円卓会議の後、障害のある人々の権利章典を策定するための委員会が設立されました。Ndukwe-Okafor専務理事によると、障害のある人々は、デジタル金融に対して「より力を得て、包摂され、情報を得て、安心できる」と感じ、「デジタル時代において自らの資金を管理する能力がより高まった」と報告しています。
2. 共に構築し、革新する
協力の姿勢がより良い解決策につながることを、私たちは幾度となく目にしてきました。
たとえば説明責任の面では、消費者が苦情を申し立てるために複数の障壁を乗り越えなければならないことは珍しくありません。苦情処理の仕組みが整っている場合でも、多くの消費者団体は苦情が確実に対処されるかどうかに確信を持てていません。
メキシコにおける消費者苦情の窓口の不足に対処するため、Tec-Checkは消費者とともに集団苦情のプラットフォームを構築し、消費者が権利を主張し、集団苦情を連邦消費者保護庁に提出し、解決を確実にする支援を行いました。
その過程で同社は貴重なデータも収集しており、アプリケーションプログラミングインターフェース(API)を用いてソーシャルメディア上の95,000件の苦情を分析し、消費者の悩みを消費者保護機関、政策立案者、企業と共有しました。
Tec-Checkの取り組みは、消費者団体が利用者と事業者の橋渡し役として、利用者の経験を明らかにし、解決を確実にすることの必要性と価値を示しています。
3. 消費者保護の強化を求める世界的な呼びかけで結束する
脆弱な消費者は変化を待つことができません。変化は今すぐ実現されなければなりません。そして、変化は皆で声を上げるときにより速く起こることを、私たちは皆知っています。だからこそ、消費者保護の強化を求めて結束することが不可欠なのです。
すでに取り組みが行われている分野では、変化もすでに起きています。透明性の問題を例に挙げましょう。2024年には、43%の消費者団体が、デジタル金融サービスにおける主要な問題としてこれを挙げました。
複数のクリックの奥に埋もれた利用規約、小さな文字に隠された条件、あるいは専門用語だらけの文言などを想像してください。消費者は知らないうちに「同意」し、後になって予期しない料金を課されて不意を突かれています。その額は年間1,870億ポンドに上ります。
2024年には、世界の金融コミュニティの50以上の関係者が、デジタル金融のエコシステム全体における透明性の向上を求めるキャンペーンに参加しました。消費者が必要とするときに、理解できる形式と言語で、誠実かつ正確な情報を提供することを求めました。
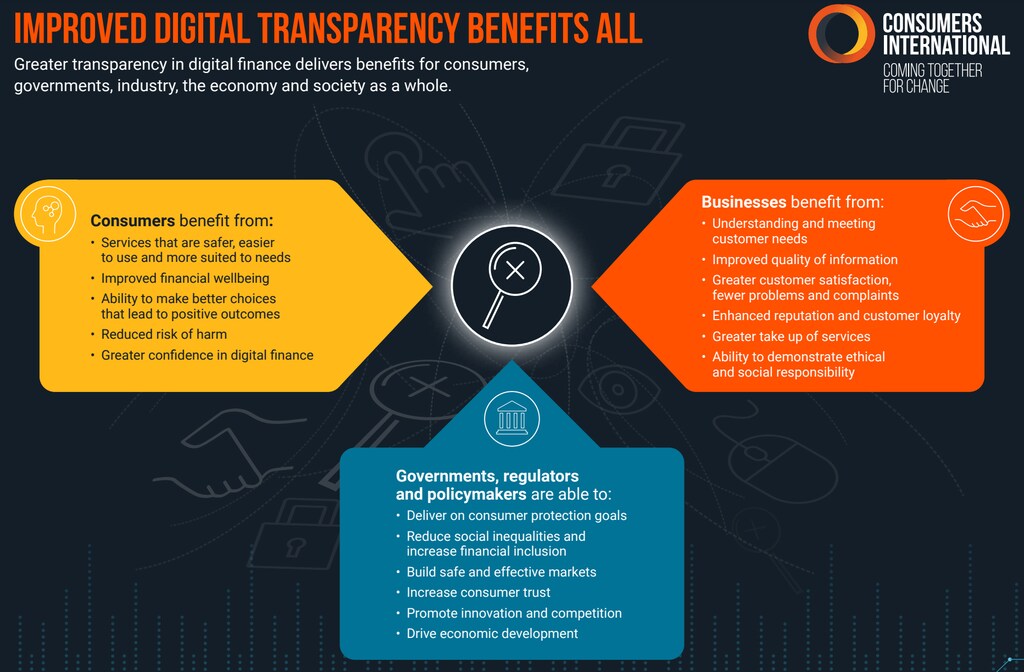
すでに成果も表れています。バルバドス消費者エンパワーメント・ネットワーク(BCEN)は、6月にバルバドス中央銀行が商業銀行向けの義務的な商業銀行向け市場行為ガイドラインを施行したことを歓迎しました。このガイドラインには、堅牢で十分に周知された紛争解決システム、すべての手数料および料金の明確な開示、そして顧客ニーズが満たされているかを確認するための調査が含まれています。
BCENのMaureen Holder専務理事は、このガイドラインが「顧客が、商業銀行とのやり取りの中で問題に直面した場合に救済や解決策があると分かった上で銀行システムを利用できるという信頼感をもたらした」と報告しました。また、まだ完璧ではないものの、顧客は銀行から「自信を持って金融上の判断を下し、より良いサービス提供を受けられる」ようになっていると述べました。
デジタル金融の今後の道筋
デジタル決済を利用する人が50億人を超えており、また世界人口の半数以上が2026年までにデジタルバンキングサービスを利用するようになると見込まれています。しかし、これらの数字が増えるにつれて、潜在的に脆弱な消費者の数も増えています。
デジタル金融革命が当初掲げた約束、すなわち誰にとってもアクセス、包摂、使いやすさを実現するには、消費者に対して「代わりに行う」のではなく、消費者とともに構築を始めることが不可欠です。
私たちは消費者の声を増幅させ、必要な対話の形作りを支援し、迅速に変化を求め行動を起こすために協力する必要があります。真の消費者保護とは、単に人々を同乗させるだけでなく、最終的には運転席に座らせることを意味するからです。
世界経済フォーラムは、世界の金融システムの改善にどのように取り組んでいますか?
金融・通貨システムセンターは、持続可能性と強靭性からイノベーションとデジタル化に至るまで、世界の金融システムの変革を理解するためにリーダーを集めています。
協力と洞察を促進することにより、同センターはパートナーが金融システムを長期的な経済の安定と共有された繁栄に整合させることを支援しています。




