パンデミックによる世界的な景気後退で各国政府の債務は急増し、パンデミック後の成長とインフレによって債務負担を軽減できると期待する向きもあった。
しかし、中期的な成長見通しは暗くなっており、インフレが債務負担の軽減に役立つのは特定の状況下に限られることが、証拠から示されている。
財政の持続可能性を回復するため、一部の途上国経済は債務不履行に踏み切らざるを得ない可能性があり、それには経済面、政治面で大きなコストが伴う。
国際社会は、迅速かつ効率的な債務救済と債務再編を調整することで支援できる。
昨年のCOVID-19による世界的な景気後退では、政府債務が記録上、単年として最大の増加幅で急増した。世界全体では政府債務がGDP比97%と過去50年で最高となり、新興市場・途上国(EMDE)では2020年にGDP比63%と過去30年で最高に達した。これに加え、民間対外債務も急増している。危機時にはその債務がしばしば政府のバランスシートにのしかかるうえ、EMDEの銀行システムにも相当な負荷がかかっている。
こうした債務は最終的にどのように解決されるのだろうか?
EMDEは、パンデミック後の成長とインフレの反発を頼りに債務負担を軽減したいと考えるかもしれない(Bianchi et al. 2020)。世界経済は昨年の景気後退から回復し、過去80年間の世界的な景気後退の中で最も力強い回復となった。これに伴い、昨年の世界的な景気後退期には通常に比べてインフレ率の低下が小幅だった後、世界のインフレ率は異例の早さと勢いで反発した(図1、Ha et al. 2021)。
図1 インフレ

注:CPIは消費者物価指数を指す。81カ国の前年比インフレ率のグループ中央値。内訳は先進国31カ国、EMDE50カ国。
しかし、EMDEの政策担当者は、政府債務の負担を持続的に軽減するうえで、インフレと成長にどの程度頼れるのだろうか。最近の研究(Kose et al. 2021a)は、この問いに加え、次の二つの問いにも光を当てている。債務を管理可能な水準に戻すうえで、債務不履行はどのような役割を果たし得るのか。国際社会は債務負担の軽減をどのように支援できるのか。
インフレ…
予想外のインフレは、名目所得を名目金利より速く上昇させれば、実質債務負担を侵食し得る。インフレは通常、金融抑圧と組み合わせて用いられ、第二次世界大戦後の先進国や1980年代、1990年代のラテンアメリカで債務削減に寄与したとされている(Reinhart and Sbrancia 2015)。
しかし、債務削減策としてのインフレには欠点があり、特にEMDEではそれが顕著だ。第一に、低く安定したインフレ率に戻すために必要となる、その後のディスインフレには経済的なコストが伴う。
第二に、短期債務や外貨建て債務の割合が大きい場合、インフレによって実質債務負担を持続的に軽減することは難しい。EMDEの中央値では、2019年に政府の外貨建て債務が政府債務全体の42%を占めていた。債務の大部分が短期債務で借り換えが必要な場合、投資家が補償としてより高い金利を求めるため、新規発行債務の金利はインフレに伴って上昇する。債務の大部分が外貨建ての場合、通常インフレに伴う通貨安によって債務返済負担が増す。歴史的に、EMDEの対外債務返済額が輸出額の22%を超えた時期には――EMDEは今、過去30年間で初めて再びこの水準に近づいている――債務不履行率は20%を超えていた(図2)。政府債務の大半が対外債務の場合も課題が生じる。外国の債権者は国内の金融抑圧をより容易に回避できるからだ。
図2
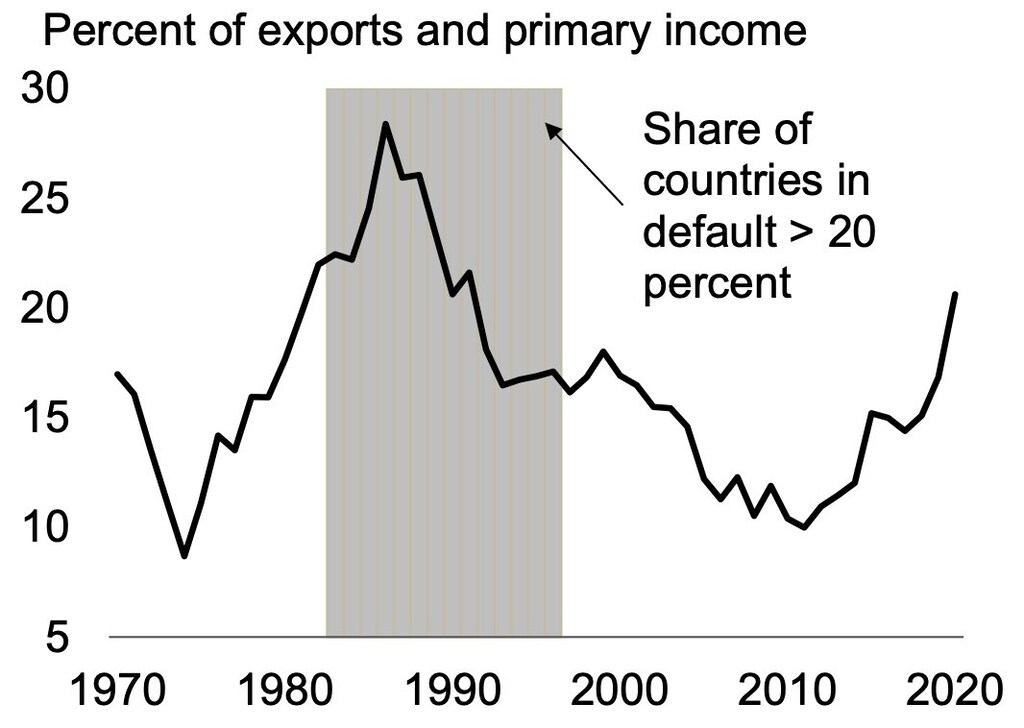
注:123のEMDEにおける債務返済額の平均。輸出は財・サービスの輸出を指す。網掛け部分は、(2020年には最大193カ国の)対象国の20%超が債務不履行に陥った年を示す。
第三に、高インフレが予想に定着すると名目金利に反映され、債務の実質価値をもはや低下させなくなる。金融抑圧によって金利がインフレに見合うほど上昇するのを防げる場合もあるが、これは経済活動をゆがめる政策であり、金融市場と資本勘定が開放されて数十年が経過した今、維持は難しい。そのため、予想外のインフレが最も有効なのは、高水準の債務を一度限りで削減する場合だ。過去10年間のように、債務高騰の原因が恒常的な歳出圧力や歳入の弱さである場合、一時的な予想外のインフレでは実質債務負担を持続的に軽減できない。さらに、高インフレが続けば、一部のEMDE中央銀行が過去30年間に築き上げてきた、苦労して得た信頼が損なわれるおそれがある(Ha et al. 2019)。
…成長…
歴史的に、一部の先進国とEMDEは、金利を上回る成長率を達成して債務を削減できた。これには第二次世界大戦後の米国の債務削減や、1980年代以降に50のEMDEで少なくとも2年間にわたり実現した債務削減が含まれる(Reinhart et al. 2015、Baldacci et al. 2012)。実際、2010年代を含む大半の期間において、先進国、EMDEともに成長率は政府債務の利払いコストを上回るほど十分に高かった(Kose et al. 2020)。それにもかかわらず、2010年代を通じてEMDEの利払い支出は着実に増加した(図3)。
図3
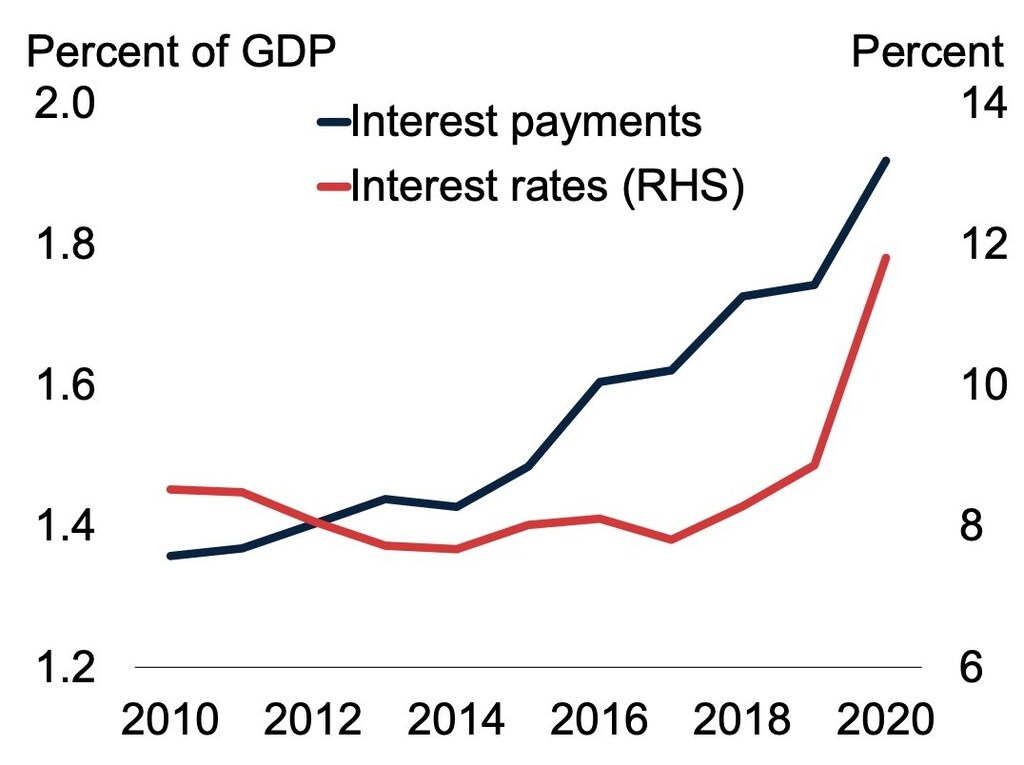
注:最大84のEMDEにおける長期名目金利の単純平均と、最大150のEMDEにおけるGDP比の利払い支出。純利払い額は、基礎的財政収支と財政収支の差として算出される。
ただし、慎重さが必要だ。第一に、歴史的に成長だけで長期にわたって債務を減らすことは、通常、十分ではなかった。債務削減が最も望ましいと思われる高債務期には、高成長が伴わず、その後も高成長には至らなかった(Reinhart et al. 2012)。借り入れができることは成長にとって有益かもしれないが、高債務が後に残す負担はそうではない。
第二に、金利が成長率を下回る状況は、急速に終わることがある。債務水準の高い国ほど金利・成長率格差が大きくなる傾向があり、ショックへの反応でその格差がより急速に悪化する(Lian et al. 2020)。債務急増の直前の数年間に大幅に低かった金利・成長率格差は、債務急増期には大幅に高くなった(Kose et al. 2021b)。
第三に、過去に急成長によって債務が削減された局面は、通常、戦争など一度限りのショックを受けて債務が急増した時期の後に続いていた(Reinhart et al. 2015)。これはCOVID-19下での債務蓄積と類似しているかもしれない。しかし昨年の債務急増は、2010年代を通じた着実な債務蓄積の後に起きた。この時期に債務を押し上げたのは、一時的なショックではなく、広範な歳出圧力と歳入の弱さだった。
第四に、過去50年間に概して有利だった金利・成長率格差は、成長見通しが暗くなるなか、今後10年間で縮小する可能性がある。パンデミックが発生する前から、世界経済では生産性の伸びが鈍化する10年間が続き、投資も低迷していた。パンデミックによる追加的な打撃で、潜在産出の成長鈍化がさらに加速する可能性がある(Bartolomew and Diggle 2021)。
世界経済フォーラムは、多様性、公平性、包摂性に関してどのような取り組みを行っているのか?
新経済・社会センターは、経済と技術の変化が雇用、スキル、機会をどのように再形成しているかを理解するため、リーダーたちをつなぐ。
知見の共有と協働を通じて、同センターはパートナーが、移行期に人々と社会を支える包摂的な経済モデルを探ることを可能にする。
…それとも債務不履行か?
インフレも成長も、債務負担を持続的に軽減する手段として機能しない場合、債務の大きいEMDEは最終的に債務不履行または債務再編に踏み切らざるを得ないかもしれない。過去200年間で、先進国は平均して対外債務の不履行に2回以上陥り、EMDEは平均して4回以上陥った(Reinhart and Rogoff 2009)。64の主要経済国では、国内債務の不履行が少なくとも68回発生した(Reinhart and Rogoff 2011)。こうした国内債務不履行には通常、急激なインフレと、マクロ経済の大幅な悪化が伴った。
対外債務の不履行や再編は直ちに債務救済をもたらす可能性がある一方、長期的なコストも伴う。不履行リスクへの補償として債券利回りが上昇し、国際資本市場へのアクセスが制限される。また、国内銀行が政府債務を大量に保有している場合、金融の安定が脅かされる。国内債務の不履行にも長期的なコストが伴う。インフレ期待が不安定化し、政府債務の借り換えがより困難または高コストになり得る。
さらに、今後の債務再編は過去のものより難しくなる可能性がある。EMDE債務の債権者基盤は、過去20年間で分断化している(Horn et al. 2021)。低所得国では、譲許的でない条件で保有される債務や、中国を含む従来とは異なる債権者が保有する債務の割合が高まっている。このため、債務再編を小規模なものにとどめる誘因が強まるかもしれないが、過去にはそうした措置の効果は一時的なものにとどまった(Graf von Lucker et al. 2021)。
国際社会はどのように支援できるのか?
国際社会は、適切に調整された包括的な取り組みを通じて、通常の裁判手続きより迅速かつ効率的に財政の持続可能性を回復できるよう支援してきたことがある。多数の債務者と債権者を調整した歴史的な例として、2005年開始の多国間債務救済イニシアティブ、1996年開始のHIPCイニシアティブ、1989~94年のベイカー・プラン、1956年に設立されたパリクラブが挙げられる。
近年、過去の包括的な債務救済の取り組みに類似した新たなイニシアティブも立ち上がっている。その一つが、G20の「共通枠組み」などだ。しかし、パンデミック後のEMDE債務危機がシステミックなものになれば、さらに多くの取り組みが必要となる。
編集者注:本コラムに示された調査結果、解釈、結論は、すべて著者の見解である。必ずしも世界銀行、その理事、または理事が代表する国々の見解を示すものではない。
参考文献
Baldacci, E、S Gupta、C Mulas-Granados (2012)、「債務削減を成功させるための財政構成の再評価」、『Economic Policy』27(71):365–406。
Bartholomew, L、P Diggle (2021)、「COVID危機が経済の潜在力に及ぼす長期的影響」、VoxEU.org、9月21日。
Bianchi, F、R Faccini、L Melosi (2020)、「(パンデミックとの)戦費をどう賄うか」、VoxEU.org、5月13日。
Graf von Luckner, C、J Meyer、C M Reinhart、C Trebesch (2021)、「対外ソブリン債務の再編:遅延と再演」、VoxEU.org、3月30日。
Ha, J、M A Kose、F Ohnsorge (2019)、「新興国・途上国における大規模なディスインフレ」、VoxEU.org、4月11日。
Ha, J、M A Kose、F Ohnsorge (2021)、「インフレを網羅するワンストップ情報源:新データベースの紹介」、VoxEU.org、8月17日。
Horn, S、C M Reinhart、C Trebesch (2021)、「災害への対処:国際的な対応の2世紀から学ぶ教訓」、VoxEU.org、3月20日。
Kose, M A、P Nagle、F Ohnsorge、N Sugawara (2020)、世界的な債務の波、世界銀行。
Kose, M A、F Ohnsorge、C M Reinhart、K S Rogoff (2021)、「債務急増の余波」、CEPRディスカッションペーパー16537。
Kose, M A、F Ohnsorge、N Sugawara (2021)、「債務の山:パンデミックの遺産を乗り越える」、世界銀行政策研究ワーキングペーパー9800。
Kose, M A、S Kurlat、F Ohnsorge、N Sugawara (2017)、「財政余地の国際比較データベース」、世界銀行政策研究ワーキングペーパー8157。
Lian, W、A Presbitero、U Wiriadinata (2020)、「公的債務とリスクにさらされるr-g」、IMFワーキングペーパー20/137。
Reinhart, C M、K S Rogoff (2009)、『今回は違う:金融の愚行、8世紀の歴史』、プリンストン大学出版局。
Reinhart, C M、K S Rogoff (2011)、「国内債務の忘れられた歴史」、『The Economic Journal』121(5月):319–350。
Reinhart, C M、M Sbrancia (2015)、「政府債務の清算」、『Economic Policy』30(82):291–333。
Reinhart, C M、V Reinhart、K Rogoff (2012)、「公的債務の過剰:1800年以降の先進国における事例」、『Journal of Economic Perspectives』26(3):69-86。
Reinhart, C M、V Reinhart、K Rogoff (2015)、「債務への対処」、『Journal of International Economics』96(S1):S43-S55。




