量的緩和(QE)は2008年の金融危機から私たちを救い、景気回復のきっかけとなった一方、金融システムに一方向のリスクが積み上がることも促した。市場と経済は、その余波に耐えられるのだろうか。
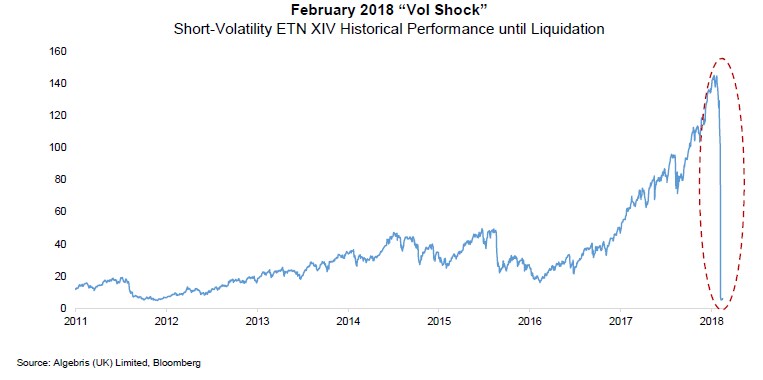
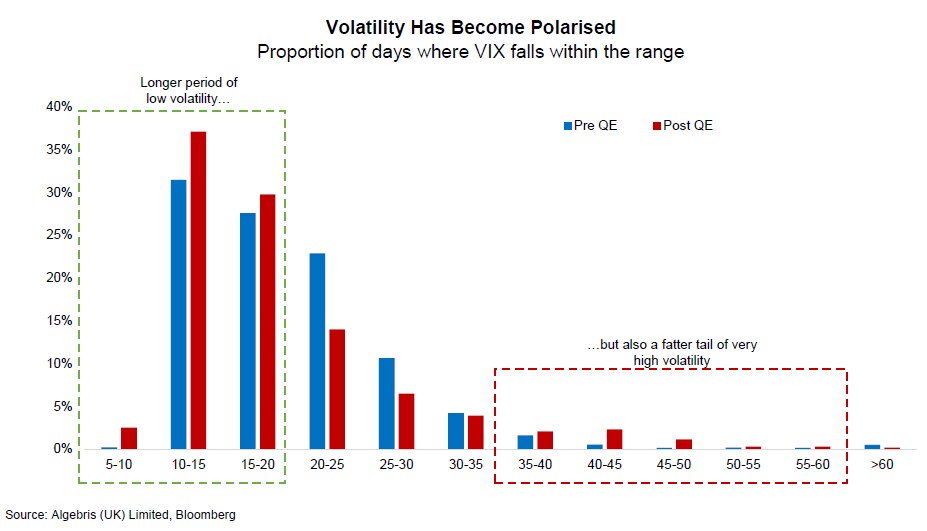
昨年2月にボラティリティが急上昇したことは、力強い成長にもかかわらず、金融市場が依然として脆弱であることを示している。2008年以降、私たちは7回のフラッシュ・クラッシュと、その後の急回復を経験してきた。市場がショックと平穏の間で揺れ動くなか、ボラティリティは二極化している。株式市場が見込むボラティリティを測るVIX指数は、QE導入後の中央値が16で、導入前の18を下回る一方、ボラティリティの急上昇は2倍の頻度で起きるようになった。これは、ロンドンのシティに降る安定した霧雨が、晴天に変わる代わりにハリケーンが増えるようなものだ。
中央銀行が金融政策の正常化を試みるなか、金融市場ではキャリートレードが崩壊し、経済にマイナスの波及効果をもたらすリスクがある。キャリートレードとは、投資家が低金利で資金を借り、高いリターンが見込めるものに投資する取引である。
中央銀行は2008年以降、世界全体で21兆ドルの国債を購入し、投資家をよりリスクの高い市場での利回り探しへと駆り立てた。その結果、金利の安定に依存する取引のピラミッドが形成されている。12兆ドル相当の国債の利回りは1%未満で、11兆ドル相当の社債利回りは過去最低に近づいている。キャッシュフローや成長率がほぼゼロの金利で割り引かれるなか、8兆ドル相当の高配当株と成長株は、過去最高の評価額で取引されている。ピラミッドの頂点には、ボラティリティと資産間の相関が安定することに賭ける戦略があり、その規模は私たちの推計で合計2兆ドルに上る。
キャリートレードが活況を呈する一方で、金融市場の構造はますます脆弱になっている。1976年、経済学者のハイマン・ミンスキーは次のように記した。金融構造が最初のショックを和らげるのではなく増幅するとき、危機が生じうる。今日では、レバレッジを利用する戦略、流動性の低い資産を購入する戦略、あるいは資産クラスの大きな割合を保有する戦略において、いくつもの負のフィードバック・ループを確認できる。銀行ローン型の上場投資信託(ETF)は上場株式を発行する一方、流通市場でのローン売却の決済に30~60日を要する。システミックな影響もある。ETFは米国のハイイールド債の3.9%を保有しており、これは全ブローカーディーラーの在庫を合わせた量を上回る。JPモルガンの調査によると、パッシブ運用とクオンツ取引を合わせると、株式資産の60%を占める。銀行規制の強化でトレーディング部門がリスクを吸収できる余地が限られるなか、パッシブ運用が崩れると、市場は激しい逆風にさらされかねない。
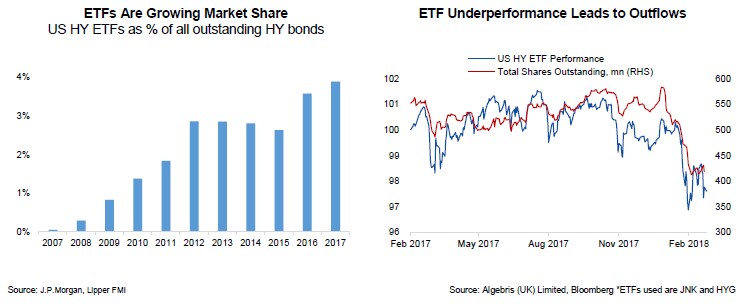
2月の売り局面では、ジャンク債ETFの発行済み口数が約13%減少した。即時償還と同様に、ETFは口数の償還に応じるため流通市場で債券を売却せざるを得ず、売りを加速させる。投資家はこの仕組みを知っているため、売りを促される可能性がある。国際決済銀行は先週日曜日、次のように報告書に記した。
「ETF独自の構造は、こうした商品の保有者による、より不安定な投資行動を可能にし、あるいは促す可能性さえある」。ボラティリティのショート戦略も同様に働く。好況時にボラティリティとプットオプションを売って押し目買いし、株式とクレジットを狭いレンジに保つ。ボラティリティの低下は、こうした取引に利益をもたらし、さらに多くの投資家が同じ戦略に参入するよう促す。しかし、売り局面では仕組みが逆に働き、売りをさらに悪化させる。
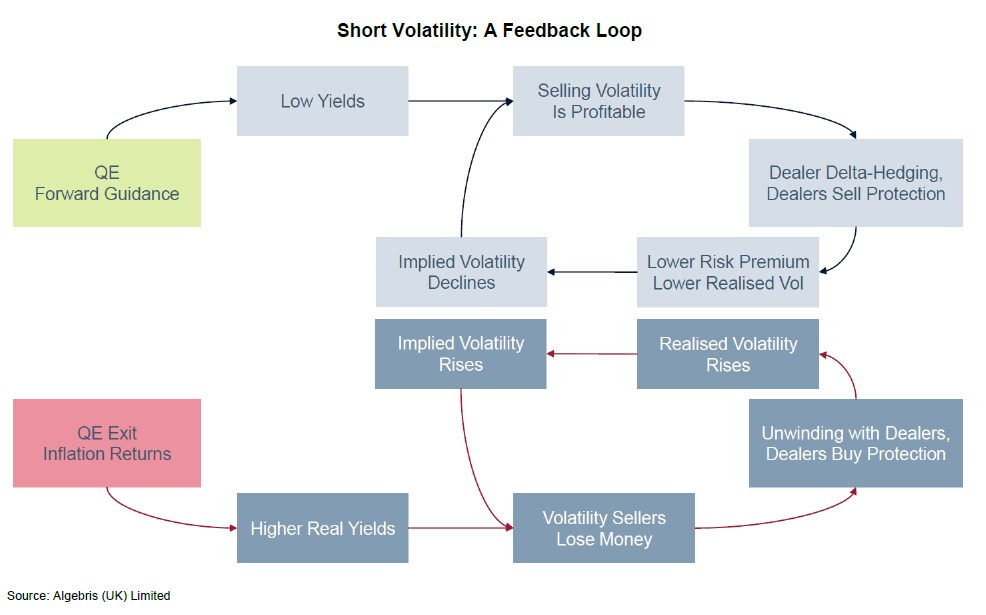
その結果、脆弱性が高まる。世界的な景気拡大期でさえフラッシュ・クラッシュが市場を麻痺させうるなら、景気後退期には何が起きるのか。金融市場の脆弱性は、経済の変動につながるのだろうか。
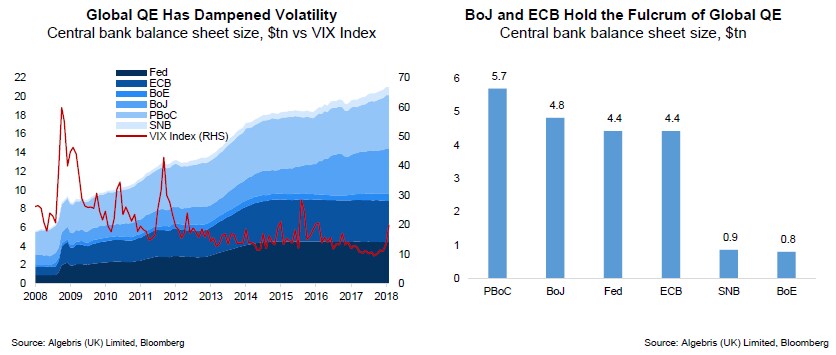
連邦準備制度理事会(FRB)が政策金利を正常化する一方、欧州中央銀行と日本銀行は、世界のQE資産の半分を占める中央銀行のバランスシートの要となっている。そのため、ショックを起こさずに政策を終了するのは、両行にとってより困難になる。金融ショックは、ひいては成長を損ない、三つの波及経路を通じて影響する可能性がある。
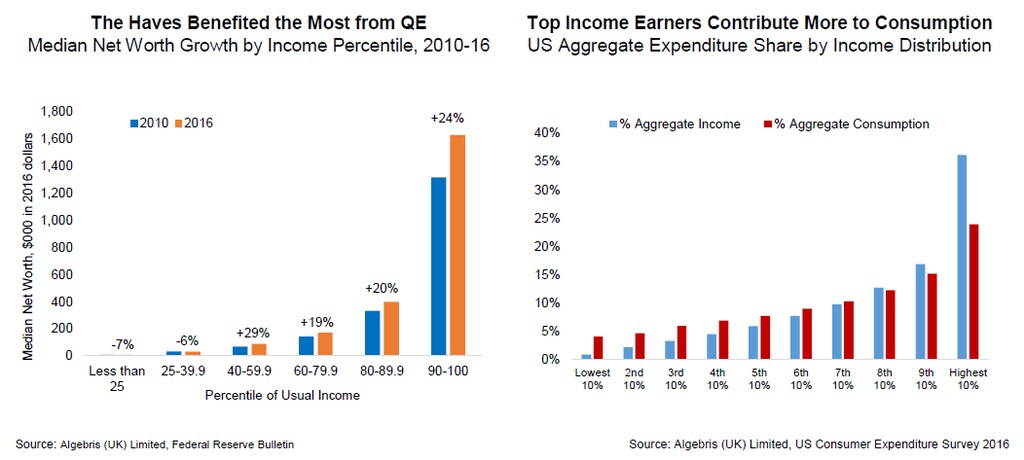
第一に、QEが資産価格と消費への資産効果を通じて機能したのであれば、市場の下落によってその効果が逆転しかねない。米国では、労働統計局によると、所得上位10%の人々が国内の個人消費支出の4分の1を占める。この層は、資産価格の上昇を受けて2010年から2016年に純資産を24%増やした一方、所得下位40%の人々は同じ期間に純資産が減少した。つまり、所得と富の分配はますます二極化しており、国内消費は金融市場の低迷に対して脆弱になっている。
第二に、金融緩和は企業の資金調達コストを引き下げた一方で、「ゾンビ企業」を再編せずに存続させてきた。こうした脆弱な企業群は、債券利回りの急上昇に弱い。UBSの調査によると、5年物米国債利回りが3%近くに達し、ハイイールド債のスプレッドが500bpを超えると、デフォルトリスクは大幅に高まる。
第三に、金融環境の引き締まりと変動の拡大は、投資を抑制し、売上を落ち込ませる傾向があり、それが成長を損なう。セントルイス連銀の調査が示すように、1990年から2015年にかけて、金融環境が厳しい時期には企業投資が平均で10%超減少し、売上の伸びも停滞した。投資と売上の悪化は、外部資金への依存度が高い企業で特に顕著である。
危機以降、規制当局は再発防止のため銀行資本に重点を置いてきた一方、マクロプルーデンス政策では市場リスクが見過ごされてきた。
危機に強い市場を築くため、規制当局は投資家の多様性と長期的なインセンティブを促し、負のフィードバック・ループを防ぐとともに、銀行向けの転換型銀行資本や、ソブリン向けの成長連動型債務など、危機時にサーキットブレーカーとして機能する手段を広めるべきだ。こうした措置がなければ、テールリスクは高いままで、政策を全面的に正常化できる可能性は低い。日が照っているうちに、投資家はハリケーンへの備えを整えるべきだ。




