新たな調査によると、COVID-19を受け、金融規制当局の間で金融テクノロジー(フィンテック)の優先度が高まっている。
しかし、フィンテックやデジタル金融サービスに対する規制のあり方には、いくつもの重要な課題も生じている。
規制当局は、革新的な取り組みを導入・加速させることで対応している。
COVID-19は、あらゆる分野のデジタル化を加速させた。たとえば教育から職場、さらには食料品の買い物まで広がっている。金融サービス業界も例外ではなく、金融テクノロジー(フィンテック)は、次の点で重要な役割を果たしている。現金の受け渡しに伴うコロナウイルス感染リスクの低減、零細・小規模・中規模企業(MSME)の支援、そして金融包摂の推進を通じ、パンデミックの間もその後も、途上国市場を支えている。
しかし、食料品の買い物とは異なり、金融サービスは厳しく規制される傾向にある分野であり、イノベーションと変化のペースが規制当局の対応能力を上回ることもある。そのため、フィンテック事業者はしばしば、規制の不確実性という課題を指摘する一方、規制当局はテクノロジーを活用した新たな金融サービスを理解し、適応しようと急いでいる。
ケンブリッジ大学ジャッジ・ビジネス・スクールのケンブリッジ代替金融センター(CCAF)と世界銀行が実施した新たな「世界フィンテック規制迅速評価調査」によると、COVID-19がこの状況を変えつつある。同調査は、COVID-19によってフィンテックが規制上の優先課題として浮上し、金融規制当局が、テクノロジーを活用した金融イノベーションの機会を生かし、リスクを軽減するため、業界全体を対象とする措置とフィンテックに特化した措置の両方で対応していることを示している。
COVID-19下で拡大するフィンテック
世界114の法域における118の中央銀行その他の金融規制当局からの回答を含む同調査によると、パンデミック発生以降、多くのフィンテック製品・サービスの利用や提供が大幅に増加している。
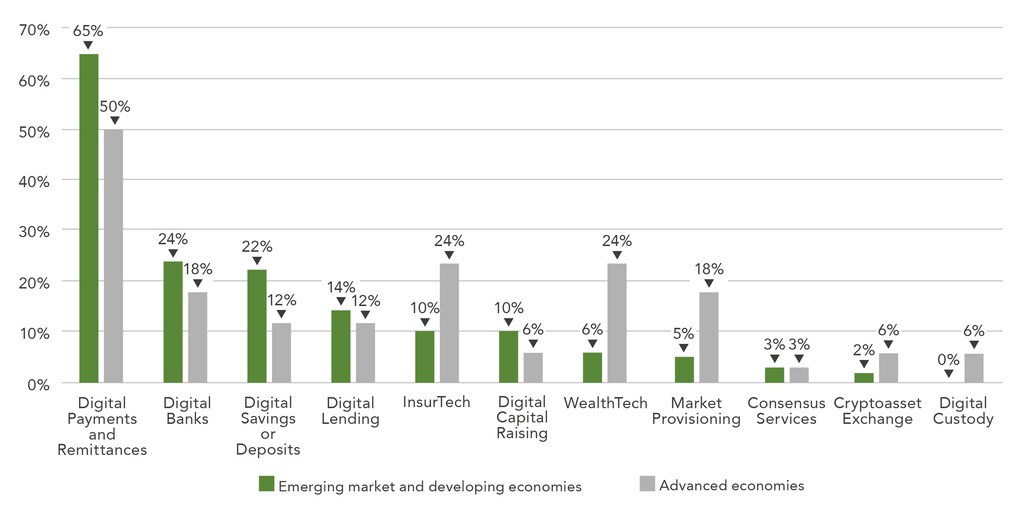
予想どおり、デジタル決済と送金が目立ち、回答者の60%が増加を報告した。新興市場・発展途上経済(EMDEs)の規制当局や、COVID-19の封じ込め・休業措置がより厳格な市場の規制当局は、この分野の増加を報告する傾向も強い。たとえば、ケニア中央銀行は報告しているところによると、現在、160万人を超える新たな顧客がモバイルマネーのチャネルを利用している。
規制当局もこの動向に注目している。新興市場・発展途上経済では、規制当局のほぼ3分の2がフィンテックの優先度が高まったとみている。先進国経済の規制当局の半数超は、フィンテックが引き続き優先度の高い課題だと述べている。
規制当局はまた、デジタル決済、政府による救済・景気刺激資金の給付、医療分野での活用を通じて、フィンテックがCOVID-19への救済策を支えていることを確認している。たとえばヨルダンでは、中央銀行が感染拡大の抑制にデジタル決済を活用した。
COVID-19がもたらす新たな課題
金融規制当局は、COVID-19を受けてフィンテック市場のリスクが高まっているとみている。特に、サイバーセキュリティや業務運営上のリスクに加え、詐欺や不正行為などの消費者保護上の問題が懸念されている。
COVID-19は、規制当局のフィンテックへの対応に内部的な課題ももたらしている。 ソーシャルディスタンスやロックダウン措置の導入に加え、情報や技術へのアクセスが制限されたことで、フィンテック事業者への現地検査などの監督活動が困難、あるいは不可能になった。
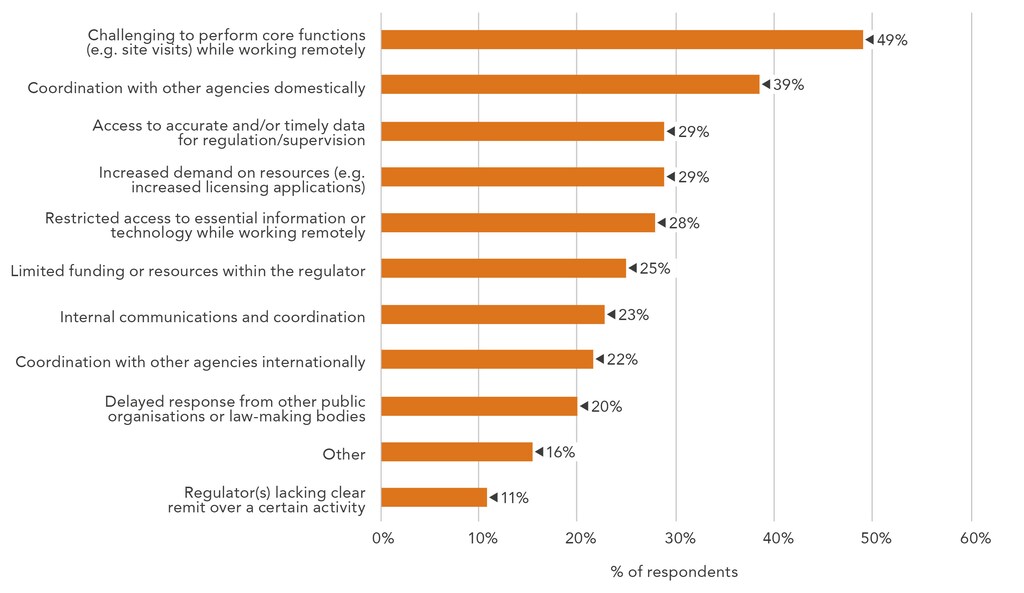
急速に進化するフィンテック市場に関するデータが限られ、入手も遅れているため、対象を絞った規制措置や政策介入も一層困難かつ複雑になっている。多くのフィンテック活動は複数の分野にまたがり、世界規模で展開されるため、国内外の規制当局間の連携は不可欠である一方、パンデミック下では一層難しくなっている。
規制当局の対応
調査対象となった規制当局の3分の1超に当たる37%が、フィンテック分野や活動を特に対象とする規制措置を少なくとも1つ講じたと回答した。特に新興市場で目立った措置は、取引手数料の撤廃や取引上限の引き上げなど、デジタル決済と送金を対象とするものだった。ガーナ、ケニア、レソト、リベリア、ルワンダ、ウガンダ、ザンビアの規制当局は、モバイルマネーの取引上限額と残高上限額の引き上げを認めた。
フィンテックを特に対象としない規制対応も、この分野に影響を及ぼす可能性がある。主な措置には、マネーロンダリング対策(AML)やデジタルID、経済的救済策、事業継続計画、サイバーセキュリティ強化策に関するものが含まれる。
たとえばエジプト、ガーナ、パキスタン、ロシアなどの市場では、中央銀行が措置を講じ、口座開設要件を緩和し、遠隔かつデジタルで口座を開設できるようにした。インドでは、中央銀行がデジタル決済における詐欺への認識向上に向けて対策を実施している。サハラ以南アフリカの複数の市場では、規制当局が保険市場の消費者保護に向けた追加要件を導入した。
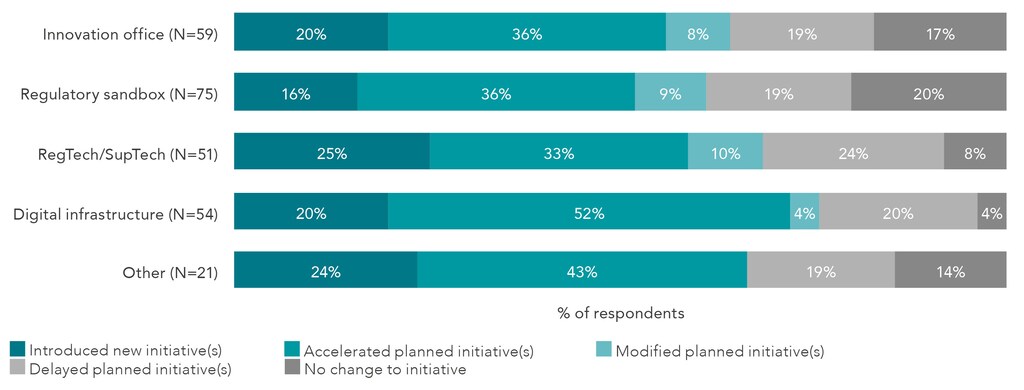
さらに、COVID-19以前に作られた革新的な規制イニシアチブの存在感も高まっている。こうした取り組みの一部である 「規制イノベーションの取り組み」には、規制サンドボックス、イノベーション・オフィス、RegTech/SupTechの取り組みが含まれる。これらはテクノロジーを活用し、コンプライアンス監視や監督活動の強化・改善を図る。
新興市場・発展途上経済の規制当局は、新たな取り組みを立ち上げたり、計画中の取り組みを前倒ししたりする傾向が強い。調査対象の規制当局で、世界的なパンデミックを理由に規制イノベーションの取り組みを中止したと回答したところはなかった。COVID-19対策がより厳格な市場の回答者は、RegTech/SupTechの取り組みを加速させた可能性が2倍高い。
では、規制当局がCOVID-19の課題を克服するために、どのような支援ができるだろうか。
フィンテックへの理解や規制プロセス、慣行、インフラのデジタル化を進めるために必要な能力を提供するうえで、スキル開発と技術支援が重要である。これにより、COVID-19下およびその後もフィンテックの前向きな発展を確実にするために必要な、促進的かつ適切な規制アプローチを支えられる。




