
法人向け信用は、1980年代に大企業が資金調達の多くを債券市場に依存し始めて以来、最大の変革を迎えており、企業に新たな機会をもたらしています。
プライベート・キャピタル企業、ヘッジファンドなどのプレーヤーは、借り手への信用供与を拡大していますが、銀行よりも規制が緩やかであり、彼らが用いる仕組みはリスクを見えにくくする可能性があります。
政策立案者は、この新たな法人向け信用モデルのリスクを理解し、監視する必要があります。
法人向け信用市場は、1980年代に大企業が銀行ではなく債券市場へ大規模に資金調達を求め始めて以来、最大の変革を迎えています。ビジネスリーダーと政府指導者は、この分野を注意深く見守る必要があります。
プライベート・デット・ファンドは、直接融資や、担保付貸付債務(CLO)などの組成を通じて、銀行から市場シェアを奪っています。より特殊な商品、一方でヘッジファンドは、通常よりリスクの高い借り手を対象とする社債やレバレッジド・ローンで存在感を高めています。上場投資信託(ETF)の急増により、一般の投資家も債券市場にアクセスできるようになり、同時に全体の流動性も高まっています。
こうした動きには多くの利点があります。まず何よりも、借り手と投資家の選択肢を広げることで、信用供与の利用可能性を高めています。これはオリバー・ワイマン・フォーラム(世界的な経営コンサルティング企業オリバー・ワイマンのシンクタンク)の最近の調査によるものです。資金の流れが活発になれば、企業の設備投資、雇用、経済成長を促進できます。関連商品は米国で最も発展していますが、欧州やアジアにも広がりつつあります。これらの商品は、危機時に速やかに引き出される可能性のある預金に依存しがちな銀行ではなく、保険会社、年金基金、その他の投資家による長期資本を活用することで、一部のリスクを軽減しています。
しかし、新たな危険も生まれつつあります。代替的な信用供与者は銀行ほど規制されておらず、リスクを見えにくくする不透明な仕組みを採用することもあります。また、信用供与者間の競争を激化させ、2008〜09年の世界金融危機(GFC)直前のように、融資基準を引き下げる可能性もあります。新たな信用供与者は法人向け信用市場に多様性と回復力をもたらしうるものの、銀行がこれらの供与者の最大の資金提供者であるという事実は、そうした利点を損なう恐れがあり、市場を銀行危機に対して脆弱にする可能性があります。
世界経済フォーラムは、どのように世界の金融システムを改善しているのか?
金融・通貨システムセンターは、持続可能性や回復力から、イノベーションやデジタル化に至るまで、世界の金融システム全体の変革を理解するために、リーダーを招集しています。
協力と知見を促進することで、同センターはパートナーが金融システムを長期的な経済の安定と共有された繁栄に沿ったものにするのを支援しています。
借り手もまた潜在的なリスクを認識する必要があります。最高財務責任者(CFO)は、信用市場における複雑性の増大と相互連関性を考慮しなければなりません。プライベート・クレジットが拡大し、法人債務が組成・販売されて、より広範な投資家層に渡るにつれ、借り手と貸し手の間の緊密な関係という従来のモデルは弱まる可能性があります。その結果、借り手の財務状況が悪化した際に、貸し手が柔軟に対応する可能性が低下するかもしれません。容易な資金調達は魅力的ですが、企業は必要な時に貸し手が支えてくれること、そして借入ブームが経済を損なったり、より広範な混乱を引き起こしたりしないことを確信したいと考えています。
最終的に、ビジネスリーダーが資金調達の選択肢を拡大する機会は増えていますが、将来の危機の可能性を抑えるためには、政策立案者と規制当局による綿密な監視も必要です。
信用の変革を測定する
代替的な信用供与者と商品は数十年前から存在していましたが、近年になって急速に発展しています。一般的に、投資適格債務証券よりも高い利回りを提供しており、危機後の低金利環境において、特に投資家にとって魅力的でした。一方で、銀行は危機後に課された高い自己資本・流動性規制やその他の制限によって、リスク許容度が低下しました。
その結果、かつてはニッチだった信用市場の分野が急成長しています。プライベート・クレジット(プライベート・キャピタル企業やビジネス開発会社によって提供される融資)は、2013年以降、世界的に4倍に拡大しました。一方、レバレッジド・ローン(債務水準が高い、または信用履歴が不良な借り手に供与される融資)は、ほぼ倍増しています。
両セグメントは現在、米国の法人向け信用の約20%を提供しています。この傾向は世界の他地域にも広がっており、プライベート・クレジットは2018年以降、欧州で年率17%(現在は法人向け信用の2%)、アジアで年率20%成長しています。
市場の監視
変革された現在の法人向け信用市場の安定性を評価する際に考慮すべき主要な問いは5つあります。銀行の取り付けや追加証拠金請求が金融危機を誘発または悪化させうることを踏まえ、政策立案者、金融担当役員、CFOは次の点を自問する必要があります。
どのような短期的な流動性の約束がなされているか? 注目すべきことに、米国の銀行はノンバンク金融機関に対して2兆ドルのコミットされた信用枠を供与しており、平均利用率は約50%です。プライベート・クレジット・ファンドも現在、企業に対して信用枠を提供していますが、長期にわたる危機の時期においては、まだ検証されていません。
金融の連鎖はどのように進化しており、レバレッジは高まっているか? 例えば、米国の大手ヘッジファンドは8,000億ドルを超える信用デリバティブを保有しています。一方、プライベート・エクイティ企業は、今年最初の3四半期において、投資先企業に対して約700億ドルの債務を計上しました。こうした多層的なエクスポージャーとレバレッジは、透明性の欠如とともに、関連するリスクを正確に評価することを困難にし、法人向け信用市場をより脆弱で危機に陥りやすいものにする可能性があります。
伝統的な金融機関の法人向け信用およびノンバンクへのエクスポージャーはどの程度大きいか? 銀行は、市場シェアが低下する一方で、法人向け信用への直接的なエクスポージャーを拡大しています。同時に、ヘッジファンドやプライベート・キャピタル企業などのノンバンクへの融資を通じて間接的なエクスポージャーも増やしており、これにより年金基金やその他の金融機関も引き込まれています。プライベート・キャピタルが所有する米国の生命保険会社は現在6,000億ドルの資産を保有しており、業界の11%を占めています。政策立案者と経営幹部は、こうした相互に連関したエクスポージャーについて包括的な視点を持つ必要があります。
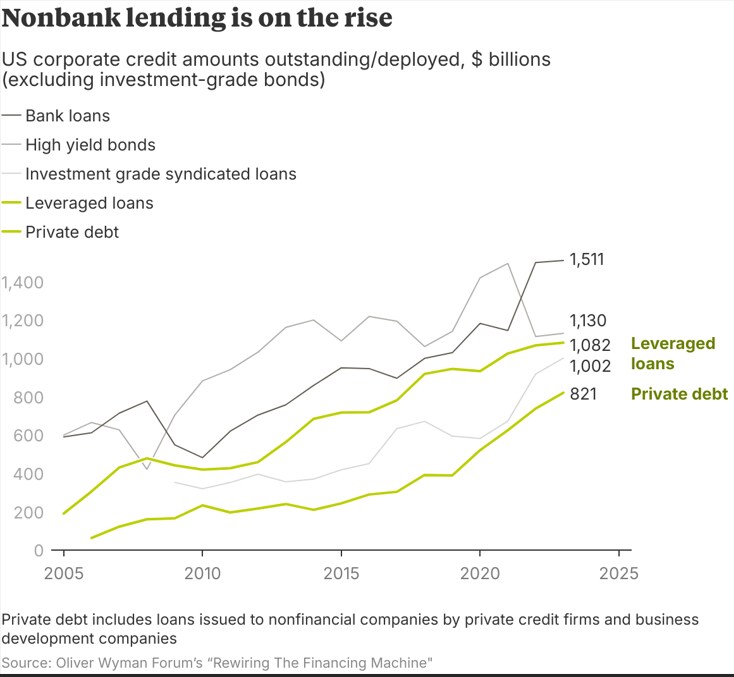
新しい高品質資産は危機においてどのような動きを見せるか? 規制対象の金融機関は、そうした資産を必要としており、多くは証券化を通じて組成されています。しかし、今日の商品の多くは、危機による検証を経ていません。コベナント・ライト・ローン(借り手が追加の負債を負う能力の制限など、投資家の保護を減らすローン)は、現在、レバレッジド・ローン市場の90%以上を占めており、2000年の1%から増加しています。このことは、多くのCLOが過去よりも脆弱な基盤の上に成り立っている可能性を示唆しています。また、2023年末時点で1,150億ドルを超え、CLO市場で最も急速に成長している分野の一つが、レバレッジド・ローンではなく、格付けされていないプライベート・クレジット・ローンに投資している点も注目されます。政策立案者は、過度なリスクテイクを防ぐため、進化する基準を監視する必要があり、一方でCFOは、危機の一因となりうる、また企業の信用アクセスを減少させうるシステミック・リスクの兆候に注意しなければなりません。
危機はどのように展開し得るのか、また、危機時に買い手となる能力とリスク許容度を持つのはどの主体か? ノンバンクは市場流動性においてより重要な存在となっていますが、銀行が享受している中央銀行の支援を欠いています。また、金融危機において企業が最も必要とする際に、銀行とノンバンクのどちらが信用支援を提供するインセンティブと手段をより多く持つのかについても疑問が呈されています。
政策立案者はリスクを理解する必要がある
これらの動向に合わせて規制と監督を適応させるには時間がかかりますが、政策立案者は過度なリスクの蓄積の兆候に対して警戒を怠るべきではありません。経営幹部と投資家は、ファンドの保有資産とレバレッジの透明性を求め、ストレステストを実施させることで、市場規律を積極的に徹底することが極めて重要です。一方、法人のCFOは、資金調達の選択肢を評価する際に、その取捨選択を慎重に検討しなければなりません。
法人向け信用市場の変革は、機関投資家からの長期資金に依拠することで、金融の安定性を促進しつつ、企業の資本コストを引き下げることができます。しかし、法人向け信用の上に構築されたレバレッジの層は、現在の信用サイクルが反転した際に崩れる可能性があり、危機を引き起こし、企業が利用できる資金調達の選択肢を大幅に減少させる恐れがあります。現時点での精査は、市場の変革がもたらす利益を長期にわたって維持し、今日の法人向け信用ブームが次の金融バブル崩壊の種を蒔くリスクを減らすことができます。




