主に銀行融資と債券発行からなるデットファイナンスは、化石燃料企業の新規資金調達の90%を占める。
サステナビリティ・リンク・ボンド(SLB)は、サステナビリティやESGの原則を適切に実践した発行体に、より低い金利を提供する。
排出量を押し上げる資金源として、デットファイナンスは見過ごされがちだが、いくつかの改革により、SLBはネットゼロへの移行を加速できる。
新たなデットファイナンスや借入手段、とりわけサステナビリティ・リンク・ボンドの登場は、機関投資家や民間が保有する資金を気候変動対策への投資に動員する大きな機会となる一方、グリーンウォッシュのリスクを軽減する必要性も浮き彫りにしている。
サステナビリティ・リンク・ボンドとは?
サステナビリティ・リンク・ボンド(SLB)は、一定期間内に発行体がサステナビリティまたはESGの指標を達成できるかどうかに応じて、金融面および構造面の特性が決まる借入手段である。企業が目標を達成できなければ、投資家に支払う金利が上がるというペナルティが課される。この実績連動型の手段により、発行体は債券の金利優遇を受けながら、将来のサステナビリティ成果の改善を明確に約束できる。
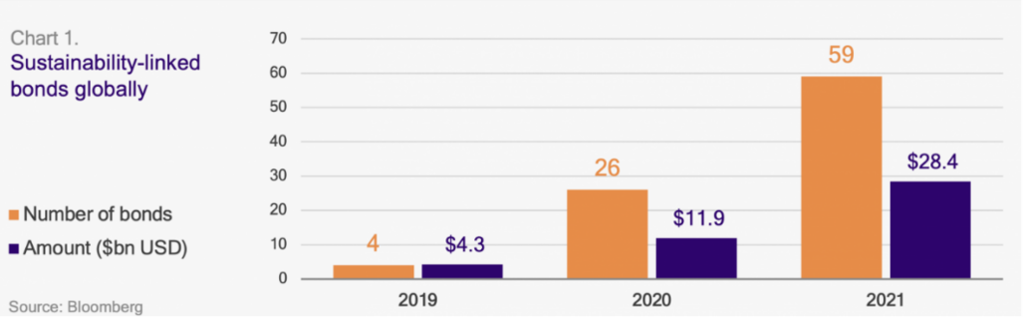
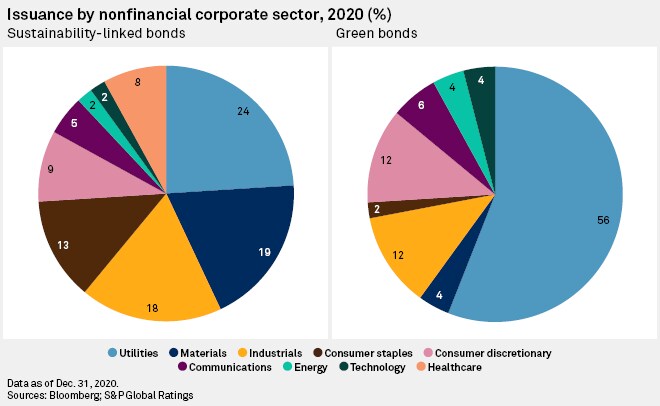
グリーンボンドやソーシャルボンドにはない利点がいくつかあることから、この種の債券に対する投資家の関心が高まっている。第一に、グリーンボンドと異なり、SLBは「資金使途限定型」の債券ではない。つまり、調達資金は特定の目的に充てる必要がなく、あらゆる企業活動の資金にできる。さらに、サステナビリティ・リンク・ボンドは、グリーンボンドやソーシャルボンドを利用できない、より幅広い発行体にも門戸を開く。グリーンボンドは、再生可能エネルギー、公益事業、グリーンビルディングなどの環境分野に多額の設備投資を必要とするため、大半の企業には利用が難しい。
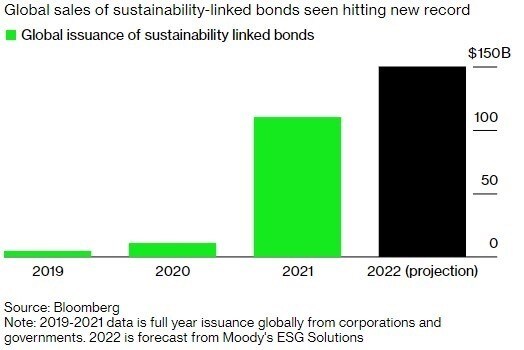
これを受けて、SLB市場が急拡大した。2020年にはわずか90億ドルだった発行額が、2021年には1,000億ドルを超えた。2022年9月だけでもSLBが570億ドル発行され、今後数カ月もさらなる指数関数的成長が見込まれる。
グリーンウォッシュがリスクとなるのはなぜか?
柔軟性が高まる一方で、グリーンウォッシュのリスクも高まる。企業は独自に環境・社会・ガバナンス(ESG)戦略を定め、目標達成の節目も設定できるため、容易に達成できる目標となり、KPIが実質的な気候変動への影響をほとんど、あるいはまったく生み出さない可能性がある。この債券の投資家は「グリーン」な評判を高められる一方、企業により高い目標を求める動機に乏しいことが多い。
ブルームバーグの調査では、総額700億ドル超のSLB100件以上を分析し、その大半が、意欲度の低い、関連性の乏しい、あるいはすでに達成済みの気候目標に結び付いていることが分かった。
改革によって、サステナビリティ・リンク・ボンドの可能性をどう引き出せるか?
現在の形のSLBは企業債券市場に革命を起こすには至っていないが、いくつかの意義ある改革により、排出量を押し上げる資金源のなかで最も見過ごされているものの一つに変化をもたらせる可能性がある。
資金の使途を定めることは、サステナビリティ・リンク・ボンドにとって不可欠である。 現状では、SLBの調達資金の使途は発行体の全面的な裁量に委ねられており、サステナビリティ促進を目的とする資金が、炭素を排出する活動に使われる可能性が残されている。同時に、サステナビリティ・リンク・ボンドに、グリーンボンドと同じ環境関連支出の配分を必ずしも義務付けるべきではない。そうすれば、大半の発行体が締め出され、この手段を利用できなくなるからだ。サステナビリティ目標に明確に反する炭素排出活動にSLBの資金を充てないよう義務付けることは、企業が債券の利点を享受しながらネットゼロに近づくための現実的な折衷案となる。
信頼性があり重要性の高いKPIが、SLBが実質的な気候変動への影響をもたらす可能性を支える。その実現には、独立した規制機関による審査が必要となるだろう。国際資本市場協会は、自主的な組成、情報開示、報告の指針となる原則を策定している。例えば、排出削減に関するKPIは、企業の直接的な炭素排出量だけでなく、バリューチェーン全体で行われる製造、加工、輸送によって生じるスコープ3排出量まで対象とすべきである。
透明性の向上は、投資家と発行体の間で交わされる、主に非公開のこうした契約に信頼性をもたらす。SLBの有効性は、排出量やエネルギー使用に関する主要なサステナビリティ指標を、正確かつ徹底して報告できるかに左右される。非営利団体のサステナビリティ会計基準審議会(SASB)は、開示・報告の枠組みを策定し、比較可能で一貫性があり、信頼できるESG情報の開示を促進している。開示プロセスの透明性を高める枠組みは、グリーンウォッシュを減らし、SLBの効果を最大化する。
企業債券市場をサステナビリティ目標に沿わせることは、金融サービス部門をネットゼロへ向かわせるうえで重要である。デットファイナンスは排出量を押し上げる資金源のなかでも特に見過ごされており、いくつかの改革により、サステナビリティ・リンク・ボンドはネットゼロへの移行に変化をもたらす可能性がある。




