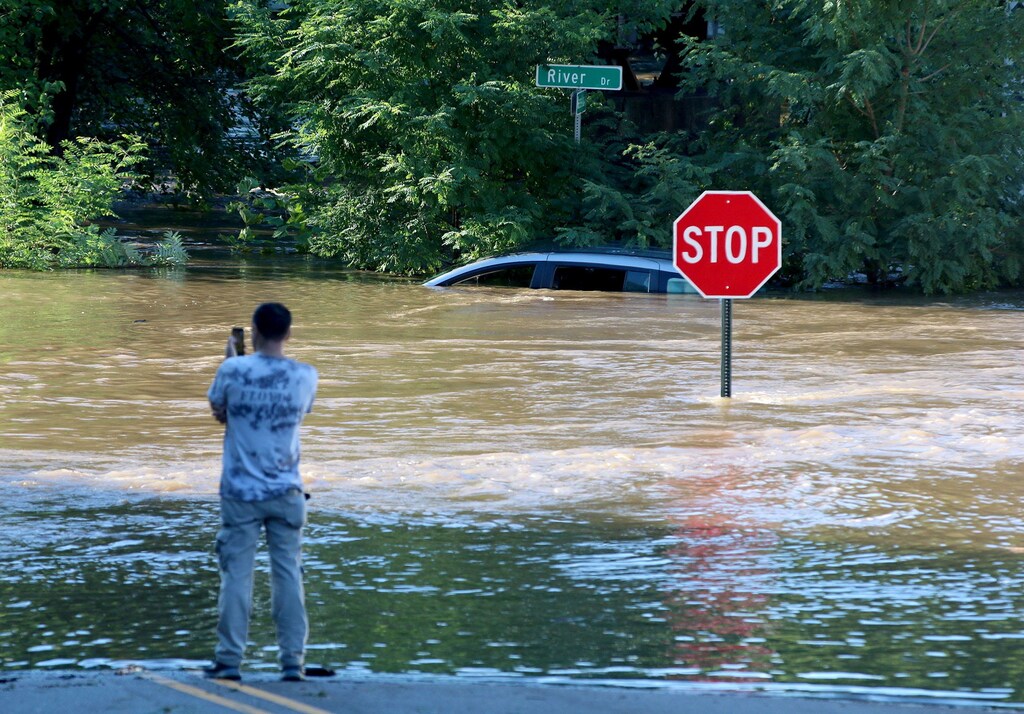
COVID-19と気候危機は、ますます予測困難になるリスク環境における「これまで通りのビジネス」の姿を垣間見せてくれました。
世界の金融システムは、ゼロに向けた競争とリスク軽減の取り組みの一部でなければなりません。
私たちは野心を高め、金融セクターの意思決定の中核に包括的なリスク削減を据えなければなりません――その方法はこちらです。
COVID-19と深刻化する気候危機は、「災害リスクは体系的な金融リスクである」という重要なメッセージを改めて浮き彫りにしました。
過去22か月は、ますます予測困難になるリスク環境において「これまで通りのビジネス」が何を意味しうるかを、私たちに垣間見せる以上のものをもたらしました。2021年9月時点で、パンデミックにより500万人以上が死亡し、世界のGDPは12兆ドル失われ、ほとんどの開発途上国で債務が過去最高を記録しています。回復の見通しは、どこにいるかによって異なります。同時に、私たちは「前例のない」災害の連続、激しさを増す紛争、貿易戦争、避難民の発生や人道危機を経験してきました。気候変動により、2050年までに世界の経済生産が18%減少すると予測されています。
これに呼応して、より強靭で持続可能な未来に向けた体系的な変革を求める声が世界中に広がっています。
それでも、人命と経済の甚大な損失にもかかわらず、株式市場は上昇し、世界の貿易量はパンデミック前の水準に戻りました。先進国における経済見通しの改善を受けて、金融システムの強靭性を称賛し、「これまで通りのビジネス」へ戻ろうとする誘惑が生まれている向きもあります。
しかし、このシステムは本当に未来に対応できているのでしょうか。そうでないとすれば、何ができるのでしょうか。
重大な問題は、災害リスクとそれに関連するコストが、金融モデリングや分析、商品価格や資産価格に反映されず、貸借対照表にも現れず、企業の収益性や評価額にも影響しないことです。その結果、持続可能性の低い企業は、より持続可能な同業他社よりも低い資本コストで資金を調達できており、リスクの削減や予防ではなくリスクの創出へと資本を誤配分することが可能になり、さらにはそれが報われてしまっています。また、災害の経済的コストは、それを引き起こした者が負担することはほとんどなく、政府、コミュニティ、そして最も脆弱な人々に押し付けられています。こうした結果、大きな影響を伴うショックに関して、市場は「リスクに盲目」な状態で機能しています。
世界が次の巨大災害に見舞われたときに金融の大混乱を避けるため、この市場の失敗は、リスク削減、持続可能な開発、そして人々とコミュニティの全体的な幸福に第一義的に責任を負う政府によって、早急に是正されなければなりません。
ネットゼロに向けた取り組みは急速に加速しており、各国、企業、金融界のリーダーによる力強いコミットメントが日々発表されています。「ESG」(環境・社会・ガバナンス)や「TCFD」(気候関連財務情報開示タスクフォース)は、金融業界で流行の言葉となっています。これは大変歓迎すべきことです。
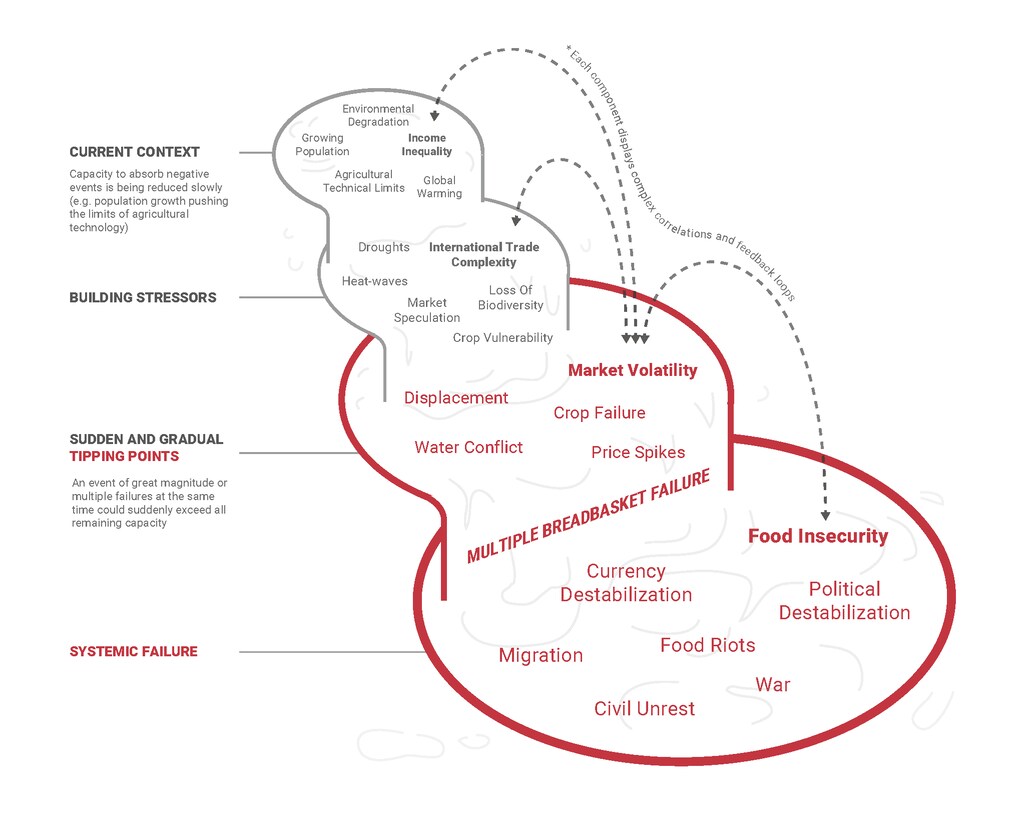
しかし、気候変動はもはや将来の脅威ではなく、今日の現実であり、最善の緩和シナリオにおいても、今後数年にわたって私たちの生活と生計に影響を及ぼすと予想される中、適応、そして何より複数ハザードのリスク削減への取り組みを、同等に加速させる必要があります。300を超える自然および人為的ハザードに脅かされ、非線形で、相互に連関するリスクが存在する世界では、投資判断が(意図せずに)新たな脅威を生み出したり、既存の脅威を増大させたりしないよう、リスクを考慮したトレードオフを行うことが、私たちの存続そのものにとって極めて重要になるでしょう。
明らかに、このような課題は、さまざまなステークホルダー間の緊密な協力によってのみ克服でき、金融セクターもこの取り組みの一部でなければなりません。これは人道的および経済的な要請であるだけでなく、Steve Waygood氏は述べています。投資家の受託者責任として、株主や顧客のために市場が適切に機能し続けるようにすることの一部でもあります。
幸いなことに、ゼロから始める必要はありません。持続可能な開発目標(SDGs)、パリ協定、アディスアベバ行動目標、そして仙台防災枠組(金融セクターと規制当局の役割に明示的に言及する唯一の2030年に向けた合意)により、リスクを考慮しない投資から、リスクを考慮した投資へと移行するための世界的な政策上のコミットメントが存在します。また、特にCOP26を前にして、強靭性の構築に向けた行動も増えているのが見られます。
しかし、私たちは野心を高め、金融セクターの意思決定の中核に包括的なリスク削減を据える必要があります。予防は報われるため、リスクを考慮した投資は評価されるでしょう。国連防災機関(UNDRR)の推計によれば、60億ドルの予防投資が3,600億ドルの経済的便益を生み出すことができます。成功は3つの重要な要素にかかっています。
1. 持続可能性と気候強靭性への投資から、持続可能性と強靭性を投資そのものに組み込むことへと視野を広げること。
2030年までに5つの優先分野でSDGsを達成するには、低所得国および下位中所得国で年間5,280億ドル、新興国で2.1兆ドルの追加支出が必要になります。しかも2020年だけでも、世界の株式時価総額合計は次の額と推定されていました。56,656,146百万ドル。
したがって、リスクに盲目な市場がSDGsを危うくしないためには、グリーン、持続可能、またはインパクト重視の金融商品にとどまらず、すべての投資をリスクを考慮したものにし、それによって持続可能で強靭なものにしなければなりません。これは、仙台防災枠組に沿った持続可能性と強靭性の主要業績評価指標(KPI)を策定し、公的または民間のすべての投資に適用することで実現できるでしょう。
2. 体系的な災害リスクに対処する理解と能力を高めること。これには、相互連関やトレードオフを認識し、受け入れることも含まれます。
EUの新たな規制は、「do-no-harm(害を与えない)」原則を含め、グリーンで持続可能な未来を支えるためにこれを試みています。これを基盤として、自然および人為的ハザード、それらの相互連関、そして体系的な影響を、ESGおよびリスク開示の枠組みに組み込むべきです。既存の災害損失データベース、リスク登録簿、統計、ストレステスト、そして気候リスクと金融リスクのモデリングを統合するための初期の取り組みが、この取り組みを支えることができます。
3. 投資判断の中核にリスク削減を据え、公的および民間の金融と投資のパワーを解き放って強靭性と持続可能性の実現に向けて、政府は、投資家やその他の企業がリスク創出の全コストを負担するようにすることで、利益動機を変えるべきです。
これには、企業の損益計算書に災害リスクとそのコストを内部化することが求められます。企業が直面するリスクと、企業が生み出すリスクという、リスクのダブルマテリアリティを認識することが必要です。2008年の金融危機以降に導入されたサステナビリティリスクの開示、格付け、基準および会計要件、炭素価格制度、グリーン製品への税制優遇措置や準備金要件、固定価格買取制度、生産税額控除、そしてその他の政策、財政、市場の仕組みは、より幅広いリスク削減をカバーするよう拡充または調整されるべきです。
危機の時代は、あらゆるシステムにとって衝撃となります。しかし同時に、再考し、学び、適応し、変革する機会ももたらします。
同様に、国連事務総長が指摘したように、今月、世界がパンデミックから徐々に抜け出しつつある中、私たちは、長期的、複数ハザード、予防重視の観点から強靭性を捉え、ますます体系化する気候および災害リスクへの対処方法を再考しなければなりません。これは、その任務を負う者によるマクロレベルでの強力なリーダーシップによってのみ可能です。COP26に集まる各国政府には、リスクを考慮した投資を、持続可能な世界に向けた市場のインセンティブとし、その中で実現させるための、前例のない機会があります。この機会を逃してはなりません。




