金融界を形づくる重要なニュースや動向を振り返ります。
主なニュース:世界的な債券売りが拡大、フィンテック資金調達が回復、秋に向けてマクロ経済リスクが積み上がる。
世界経済フォーラムの金融分野での取り組みについて詳しくは、金融・通貨システムセンターをご覧ください。
1. 債券売りが続き、世界市場と借り手に緊張が広がる
今月、国債が広範に売られたことで、主要経済国の借入コストは数年来の高水準に達し、政府、企業、家計への圧力が強まっています。
今回の動きは異例なほど広範囲に及んでいます。ブルームバーグによると、世界の債券利回りは約20年ぶりの高水準に上昇しました。9月初旬のことです。また、ロイターによる債券売りの概況からは、圧力がどのように広がったかが分かります。日本の10年国債利回りは1996年以来初めて3%を上回り、ドイツとフランスの指標利回りは10年以上ぶりの高水準に上昇しました。また、長期の英国の借入コストは1990年代後半以来の水準に達しました。
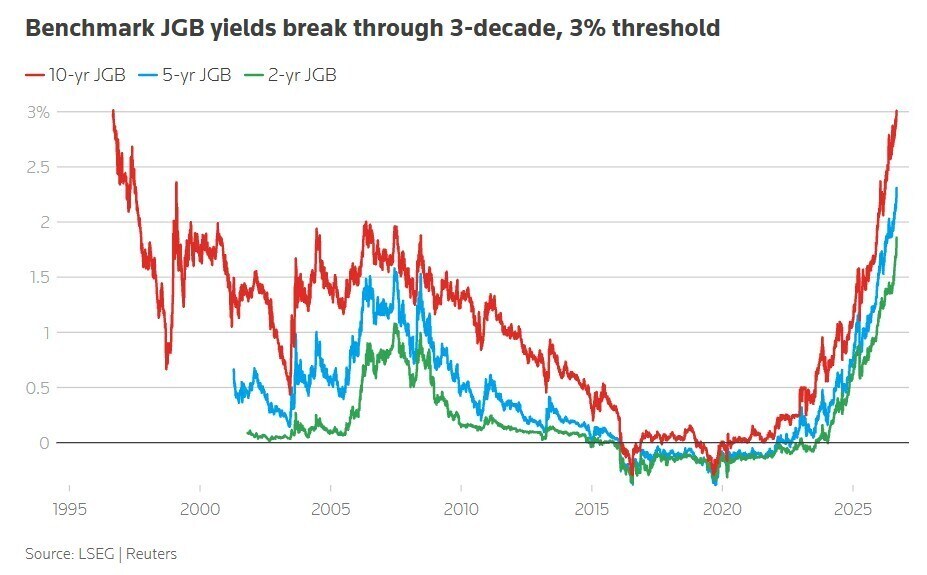
国債利回りの上昇は経済全体の資金調達環境に波及し、政府債務のコストから住宅ローン、企業借入まで、あらゆるものに影響します。
上昇を促す要因はいくつかあります。ブルームバーグによると、エネルギー価格の上昇でインフレが長引くとの懸念が再燃し、急速な利下げの可能性が低下しています。各国政府は債務発行も増やしており、ロイターの分析によれば、大手テクノロジー企業もAIやデジタルインフラへの投資資金を調達するため借り入れを増やしています。投資家が発行増を吸収するなか、米財務省は市場の流動性を支えるため、償還までの期間が長い債務の買い戻しを拡大しました。
株式も圧力にさらされています。 米国株は、米国債利回りと原油価格の上昇を受けて下落しました。国債利回りの上昇は、債券を株式より魅力的な投資先にする可能性があり、投資家はリスクの高い資産を見直すよう促されています。
投資家はよりディフェンシブな資産に資金を移しています。ロイターが引用したLSEGリッパーのデータによると、9月2日までの週に世界のマネー・マーケット・ファンドには461億ドルが流入しました。一方、短期債ファンドは7月以来最大の資金流入を記録しました。同じ期間に、国債ファンドと社債ファンドからは資金が流出しました。
今回の動きは、2022年の債券市場急落と比べると、依然として小幅です。8月下旬までの20営業日で、世界の国債利回りは17ベーシスポイント上昇しました。2022年の同程度の期間は62ベーシスポイントでした。債券市場全体は年初来で4.2%下落しており、2022年のピークから底値までの下落率23%と比べると小幅です。
2. フィンテック資金調達は4年ぶり高水準、ただし大手に集中
同様の慎重姿勢はプライベート市場でも広がっています。KPMGの最新のフィンテックの動向レポートによると、投資家は初期段階のスタートアップから距離を置き、実績のある収益モデルを持つ大規模で確立された企業に資金を集中させています。
2026年上半期、金融テクノロジー分野への世界の資金調達額は1,031億ドルに達し、4年ぶりの高水準となりました。一方、成立した取引の総数は16%減少しました。
投資家は新たな事業への資金提供よりも、特に米国で少数の大規模な買収や合併に注力しました。地域間の格差は大きく広がりました。世界の資金調達額の80%超(869億ドル)は南北アメリカに集中し、その大半を米国の808億ドルが占めました。一方、地政学的緊張や金利の先行き不透明感を背景に、EMEA(113億ドル)とアジア太平洋(46億ドル)への投資は大幅に減少しました。
資金の大半は決済企業(442億ドル)とAIツール(214億ドル)に流入しました。また、従来型銀行がデジタル通貨を安全に扱うためのシステム整備を進めるなか、デジタル資産インフラには111億ドルが集まりました。
KPMGは、資金が質の高い大型案件に集中する一方、機関投資家による採用の拡大と規制の明確化は、長期的に着実な回復が見込まれることを示していると指摘しています。下半期の投資では、基幹インフラの刷新、主権を支えるテクノロジーの強靭化、AI取引のセキュリティが優先される見通しです。
3. そのほか押さえておきたい金融ニュース
今月、世界市場では複数の逆風が一気に重なり、主要な資産クラス全体で投資家の意欲が試されています。
中央銀行の政策変動:米連邦準備制度理事会(FRB)と日本銀行による相次ぐ金利決定は、市場の混乱を招く恐れがあります。政策当局者がインフレ抑制に向け、借入コストの上昇を示唆しているためです。
アンソロピックのIPOが試金石に:AI企業アンソロピックが1,000億ドル規模で上場する可能性があり、既存の大手テクノロジー企業から流動性を奪うことなく、公開市場が新たな超大型企業を受け入れられるかが試されます。
財政・地政学的な圧力:G7各国の政府債務残高の大きさとエネルギー価格の変動により、政府が経済ショックを和らげるために使える財政余地は限られています。
米中間選挙を見据えるウォール街:11月の米中間選挙を前に、アナリストは、機関投資家が議会のねじれを見込んでいると指摘しています。政策の停滞によって、AIインフラや防衛支出が規制ショックから守られると期待しているようです。
中国、金融部門を下支え: 北京は銀行や保険会社に約540億ドルを注入しています。低迷する経済成長のなかで融資と投資を支える狙いがあります。この措置により主要な国有機関の資本が補強され、株式市場を支える力が強まります。
気候ウィークNYC、信用リスクと気候テックの拡大に焦点:2026年9月20~27日の気候ウィークNYCで、金融業界のリーダーたちは、融資機関にとっての実務的な優先事項を強調しています。これには、AIを活用した地理空間ツールを融資審査に導入して物理的な気候リスクを評価することや、初期段階の気候テック企業が銀行の標準的な融資を受けられるよう、資金調達の仕組みを整えることが含まれます。
BIS、AI投資の資金調達リスクを警告:国際決済銀行(BIS)は、AI投資ブームの資金調達で債務やプライベートクレジットへの依存が強まっており、期待される収益が得られなければ脆弱性が生じる可能性があると警告しました。
世界の金融システムの変化を理解するリーダーを、フォーラムがどう支援するか
金融・通貨システムセンターはリーダーを集め、持続可能性や強靭性からイノベーション、デジタル化まで、世界の金融システム全体に及ぶ変革への理解を深めます。
協力と知見の共有を促すことで、同センターはパートナーが金融システムを長期的な経済の安定と繁栄の共有に結びつけるのを支援します。
4. フォーラム・ストーリーズの記事を読む
債券売りは世界の金融システムに何を意味するのでしょうか?この記事では、国債がなぜ圧力を受けているのか、そして最近の動きが投資家の信頼感の変化、財政圧力、世界市場における米国債の役割について何を明らかにしているのかを検証します。
世界の分断が進み、投資家が価値を見いだす場所も変化しています。地政学的リスク、AI主導の需要、エネルギーや重要インフラの制約によって、市場と企業の格差が広がっています。本分析では長期投資家が従来型の分散投資にとどまらず、強靭なキャッシュフロー、戦略的重要性、構造的なボトルネックへの関与を備えた資産や企業に目を向ける必要がある理由を探ります。




