世界は依然として大きな経済的不確実性の中にあり、インフレを受けて各国の中央銀行は金融政策の引き締めを迫られている。
3人のチーフエコノミストが、世界経済フォーラムの成長サミットで、Radio Davosの取材に応じた。
失業からディグローバリゼーション、スタグフレーションのリスクまで、彼らが考える世界経済の行方はこうだ。
「全体としては、まだら模様の状況だ。」
こう語るのは、スタンダードチャータードのチーフエコノミストであるラジア・カーン氏で、世界経済に対する彼女の見方は、他のエコノミストとも共通している。
インフレが高止まりし、各国の中央銀行が支出の抑制を狙って利上げを続けるなか、不確実性は続いている。
しかし、欧州の底力に対する楽観論があり、また中国経済がCOVID-19パンデミックからさらに回復するなかで、年後半には経済見通しがより明確になるとの見方もある。
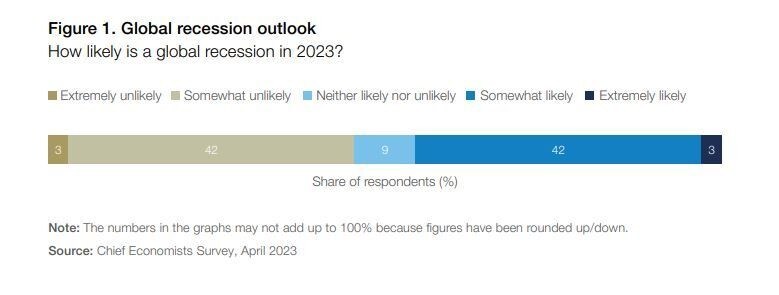
エコノミストたちの間で意見が割れたのは、2023年に世界的な景気後退が起きる可能性について、世界経済フォーラムの最新の「Global Economic Outlook(世界経済見通し)」で示されたもので、5月に発表された。
世界経済の全体像と今後の方向性を把握するため、カーン氏と、そのほかのチーフエコノミストであるグレゴリー・ダコ氏(EY-Parthenon)、ホルヘ・シシリア氏(BBVAグループ)が、フォーラムの成長サミット2023でRadio Davosのポッドキャストに見解を寄せた。
以下は、編集を加えた発言の引用で、彼らが考えている主なテーマの一部である。
景気後退リスク
カーン氏にとって、明るい材料もある。
「欧州の最近のデータを見ると、冬の間に深刻な景気後退が起きるのではないか、エネルギー危機や成長鈍化が起きるのではないか、という懸念は、ある程度根拠に欠けていたようです」と彼女は語る。
「欧州は当初考えられていたよりも回復力がある。」
「私たちの見方では、米国では軽度の景気後退が起きるでしょう」とシシリア氏は述べ、「その景気後退が通常の景気循環と異なるものになると考えさせるような脆弱性は見当たりません。つまり、インフレが落ち着き、実質金利が多少低下できるようになれば、その後は回復に向かう可能性が高いということです。」
世界の成長
「これまで、成長は全般的に非常に底堅く推移してきました。大きな問いは、この底堅さが経済の本質的な強さを示しているのか、それとも経済を支える何らかの要因やクッションがあるのか、という点です」とシシリア氏は述べる。
「米国や欧州でさえ、パンデミック期に蓄積された大規模な超過貯蓄が、家計の支出を継続させるのに十分な所得を今もなお生み出しているのでしょうか。これが、経済が底堅さを保っている理由の一つとして、大きく挙げられてきました。
「問題は、この[支出の]水準が失速すれば、消費はこれまでのように米国経済を支え続けることができなくなるという点です。」
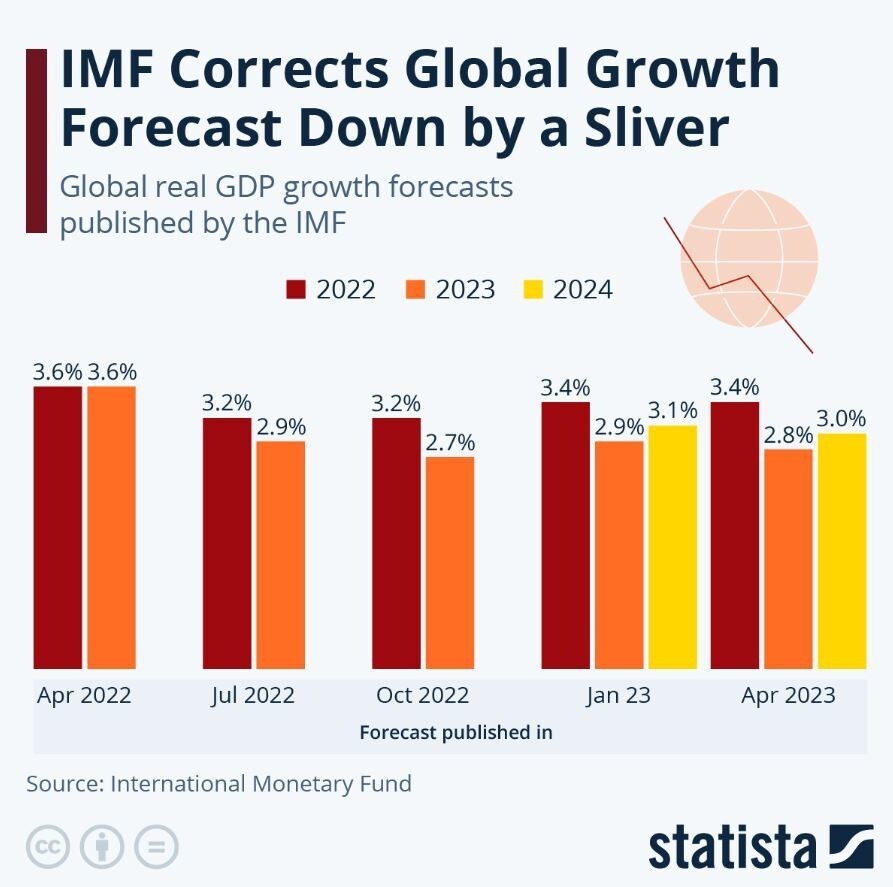
カーン氏によれば、スタンダードチャータードは世界の成長について「比較的楽観的」な見方を維持しているという。
「例えばアジアは、より脆弱な新興国経済が直面しているような大きな逆風には、直面していません。
「世界的な減速懸念が支配的であることは間違いありません。しかし、中国の経済回復と、アジアの良好な見通しという観点から見れば、やや楽観的になる理由があります。
「先進市場での減速が非常に小幅にとどまると見られる限り、多くの人々の関心は中国の回復に移るでしょう。スタンダードチャータードでは、この回復は年後半により顕著になると見ています。」
カーン氏はさらに、資金需要を海外からの資金調達に依存している、より脆弱な経済にとっては、今後の道のりはより険しいと付け加えた。
「ここで必要になるのは、何らかの成長回復を持続させるための、改革の本格的な実施です。」
インフレとスタグフレーション
シシリア氏によれば、インフレは依然として高く、すぐには落ち着かない可能性がある。
「インフレは、供給側のショックと、主にパンデミック期間中およびその後に実施された財政政策による高い需要の両方に関連する多くの要因の結果として、急激に上昇しました。つまり、供給と需要の両方の問題があるのです。
「現在見られるのは、経済全体に波及している基準効果による前年比の伸びの低下です。しかし、コアインフレ、そして明らかにサービスインフレは依然として非常に高い水準にあります。近い将来どれほど速く低下するのかについては、不確実性がさらに高まっています。」
高インフレは低所得層により大きな影響を与え、社会の不平等を拡大させる。
「インフレによるこの非常に負の影響の長期的な帰結は、短期にとどまりません。インフレをできるだけ速やかに抑制することが非常に重要であり、同時に低所得世帯における高インフレの問題を緩和できる、的を絞った政策も極めて重要です。」
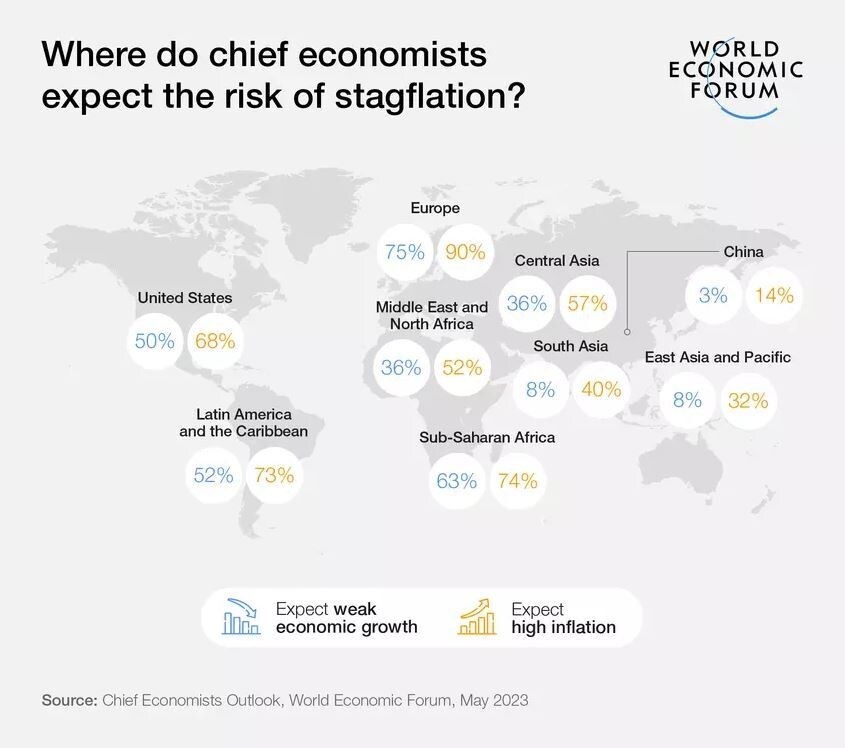
スタグフレーション(経済活動の停滞や縮小に加え、高インフレが続く状態)のリスクは、ダコ氏によれば、それほど大きくない。
「スタグフレーションを思わせる兆候は確かにあります。成長が鈍化する一方で、インフレが依然として高い水準にあるからです。しかし経済活動の流れを見ると、世界の大半の地域では、インフレはすでにピークを過ぎています。われわれはディスインフレに入りつつあります。つまり、インフレは低下しており、物価は依然として上昇しているものの、そのペースは鈍化しています。そして、成長が鈍化した環境に置かれているのです。
「今後も成長の鈍化が続き、世界各地で景気後退が生じるようであれば、インフレに下押し圧力がかかり、一部の分野では、物価が下落に転じるような、いわゆる明確なデフレに至る可能性もあると考えています。」
「ですから、厳密な意味でのスタグフレーション環境に陥るリスクがあるとは、私は本当には考えていません。ただ、現在、成長の鈍化と依然として高いインフレが併存する環境を示す兆候は、確かに見られます。」
金利
シシリア氏は次のように述べる。「エコノミストの間では、金利のピークはおそらく近いという見方があり、特に欧州よりも米国でその傾向が明確です。ラテンアメリカの新興国では、すでにかなりの距離を進んでいますが、アジアではそれほどでもありません。地域によって異なりますが、大まかに言えば、答えは『はい』ということになるでしょう。
「ほかの同僚と話していると、金利が低下するのか、それとも長期にわたって高止まりするのかについては、不確実性がより高いと感じます。」
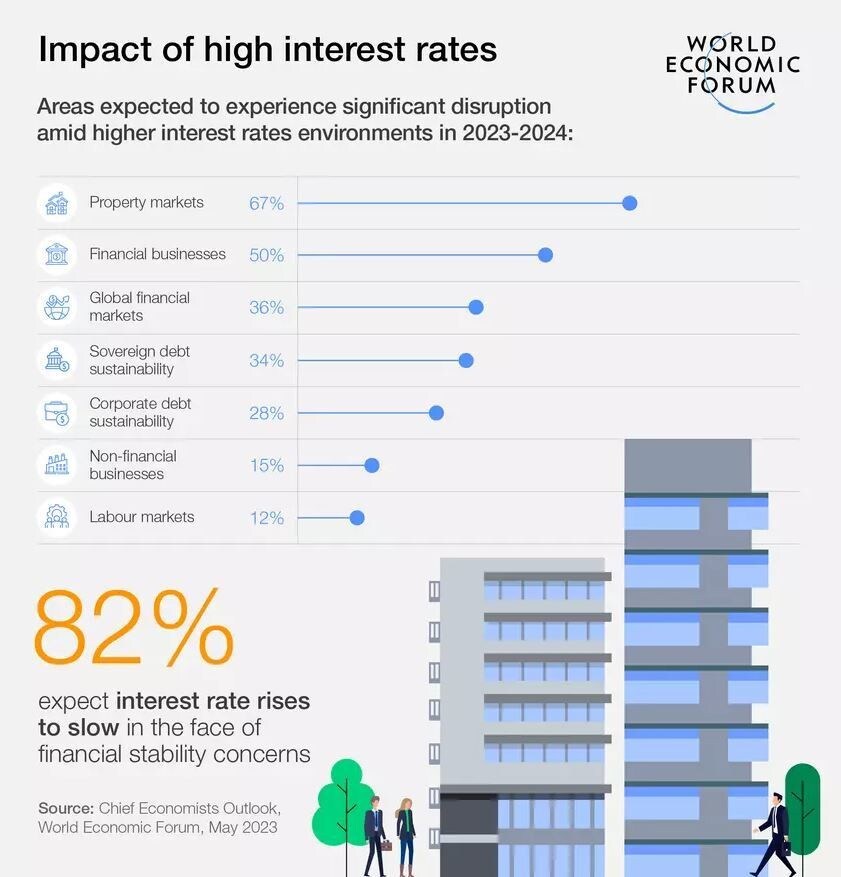
ダコ氏によれば、今なお中央銀行が金融政策を引き締めているのが、この高インフレの環境であり、金利上昇の影響を受けやすい一部の分野に、より大きな影響を及ぼしている。
「世界の一部の経済では、住宅市場が大きく落ち込んでいるのを目にしています。米国はその代表例です。
「ただし、喜ばしいことに、過去10年間に住宅部門を支えてきたレバレッジの水準は、07/08年の危機の時期と比べてはるかに低いことがわかっています。その点は、家計部門にとってプラスの展開です。しかし、商業用不動産に関しては、依然として懸念があります。」
「ほかにも影響を受けやすい分野は、銀行セクター、投資信託、年金基金です。これらは、負債と資産の間で期間のミスマッチを抱えています。」
失業
経済の不確実性にもかかわらず労働市場は引き締まったままだが、失業は増加し始めるのだろうか。
「全体として、失業率は1年前、あるいは18カ月前に想定されていたほどには上昇していません」とシシリア氏は述べる。「それは良いことです。しかし同時に、労働市場ではうまく機能していない点もいくつかあります。
「米国ではCOVIDの爪痕が残り、労働参加率は十分に回復していません。欧州はそうではありませんが、新興国では、そして先進国でも時に、非正規雇用が増加しています。
「これは、人材に投資し、求められる新しいタイプの仕事に必要なスキルを高めていける環境を生み出すという点で、問題です。」
「長期的な主要課題は、進行中のこのイノベーションに適応できるよう、労働力が十分なスキルを備えるようにすることです。」
ダコ氏は、景気循環的要因と構造的要因を区別する必要があると述べる。
「景気循環の面では、経済活動の減速が見られますが、先ほど申し上げたように、企業は過去数年間、適切な規模の人材プールを確保するのに苦労してきたため、従業員を急に手放したくないと考えており、そのため、はるかに慎重になっています。
「とはいえ、景気後退はしばしば非線形です。経済環境が突然変化し、企業や消費者の支出がより速く縮小することがあります。」
「世界各地の多くの経済で失業率は歴史的な低水準にありますが、それでも、いったん動き出すとかなり速いペースで上昇し始める可能性というリスクは残っています。」
「次に、労働力の構造的な側面についてです。世界の労働力の大半が高齢化しつつある環境にあります。そのため、供給はますます懸念材料となっており、今後5年から10年の間に労働供給が急速に増えることはないでしょう。」
「そのため、企業が次第に重視しているのは、その人材プールの生産性を高めることであり、それは時間をかけて徐々に実現していくものです。」
「ただ、多くの企業が、人材プールをできる限り生産的かつ効率的にすることに関して、確かに懸念を抱いています。それは供給不足を緩和すると同時に、労働コストの面での圧力を抑えることにもつながるからです。」
グローバリゼーション
シシリア氏によれば、グローバリゼーションは過去30年間で「劇的に」進展したが、過剰流動性、世界金融危機、そして不平等という点では、負の影響ももたらした。
「グローバリゼーションがあまり進まなかったことの一つは、企業が生産を増やし、より効率的にするための最善の方法を追求することです。その結果、全般的に、主に財のインフレによって、インフレが非常に低い水準にとどまる環境が生まれました。
「今後どのようなグローバリゼーション、あるいはディグローバリゼーションが起きると考えるかによって、効果は異なってきます。ショックに迅速に対応できなくなるため、インフレにとってより厳しい環境になるでしょう。」
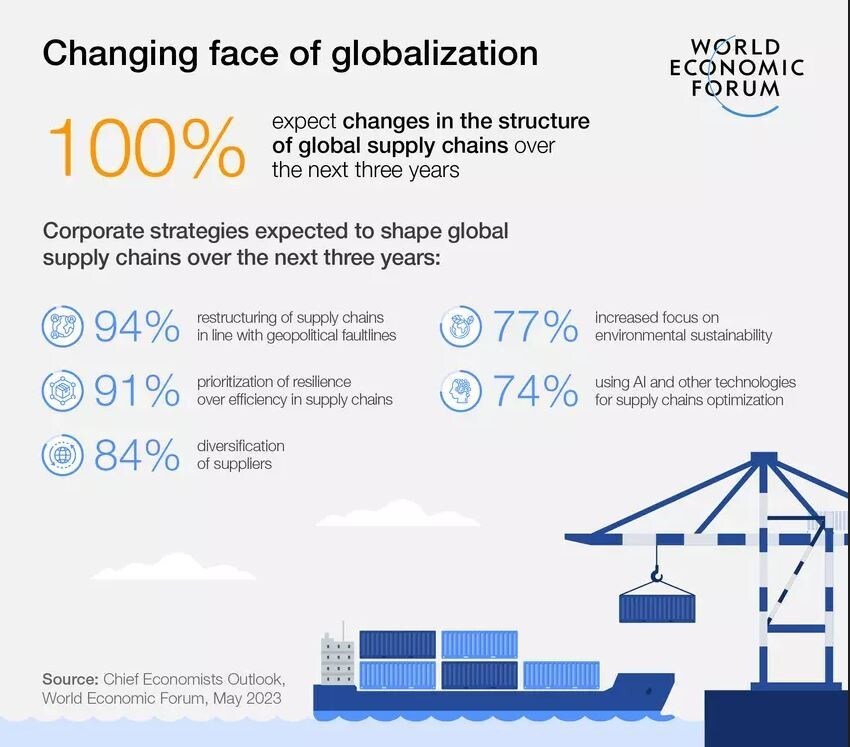
「私たちが目にしているのは、グローバリゼーションのペースの鈍化と、ますます分断された世界に入っていくという大きなリスクです」とダコ氏は付け加える。
「私たちが見ているのは、逆行するような形での脱グローバリゼーションではありません。むしろ、多くの国で、国内経済への重点が強まり、『フレンドショアリング』、すなわち伝統的な貿易相手と取引し、ほかの潜在的な貿易相手からは距離を置くという考え方に基づく政策が打ち出されています。
「産業政策が一層大きな役割を担うようなそうした環境では、一般に経済活動に重石となる傾向があります。他の相手国との貿易から得られる潜在的な利点の一部を失い、世界的に貿易を行うコストを実質的に押し上げてしまうからです。」




