世界金融危機の10周年を振り返る多くの記事は、概ね次の点で一致しています。2008年に米投資銀行リーマン・ブラザーズが破綻した当時と比べ、現在の金融システムはより安全である、と。一部の点では、IMFの最近の国際金融安定性報告書がこの結論を裏付けています。資本、流動性、銀行セクターのレバレッジはいずれも改善しています。
しかし、政策立案者は現状に満足すべきではありません。「今週のチャート」は、危機以降の銀行セクターの規制と監督について、多くの側面からの進展(あるいは進展の欠如)をより詳細に示しています。多くの分野で改善が見られる一方で、依然として深刻な問題点が残っていることが分かります。(このチャートは銀行業に焦点を当てていますが、証券および保険の規制と監督の評価においても、同様の問題が生じています。)
政策立案者は現状に満足すべきではありません。
金融セクター全体で、特に問題の大きい分野は二つあります。コーポレートガバナンスと規制監督です。危機以前には、脆弱なコーポレートガバナンスにより、迅速な利益を報いる誤ったインセンティブに起因することの多い、リスクの高いエクスポージャーが生じていました。さらに、多くの監督当局は、金融機関を適切に監督するために必要な独立性、説明責任、資源、法的保護を欠いていました。これらの弱点は、いまだ解消されていません。
国によって進捗状況は異なりますが、本チャートは37か国の平均的な遵守水準の推移を示しています。2013年から2017年までの銀行規制および監督の枠組みの評価に基づいています。左側の列は2013年から2014年上半期までの平均遵守水準を、右側の列は2014年下半期から2017年までの水準を示しています。二つの期間は異なるものの、評価件数はおおよそ同数です。
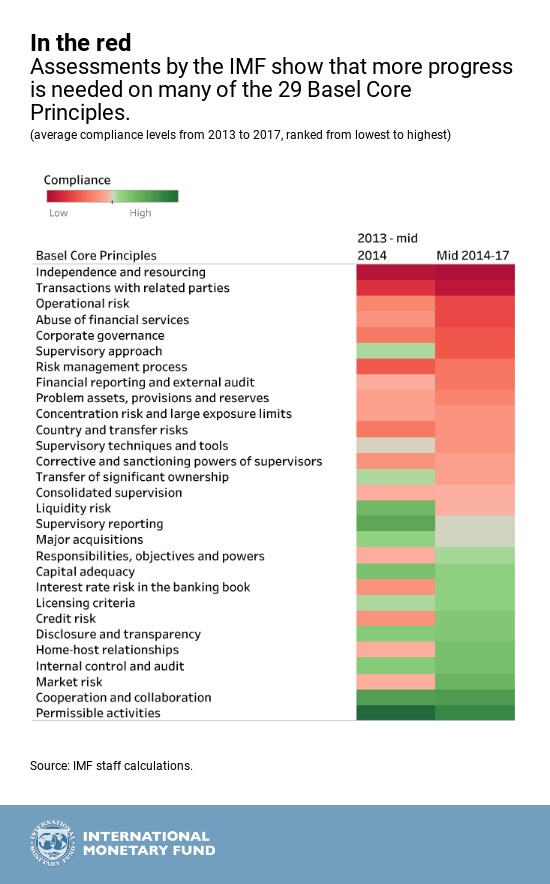
各水準は、高い遵守(緑)から低い遵守(赤)までを示しており、銀行規制の世界的な基準設定機関であるバーゼル銀行監督委員会が定めた、効果的な銀行監督のための29の中核的原則それぞれについて示されています。
その他の弱点となっている分野は次のとおりです。
株主、子会社、その他のグループ企業などの関連当事者との取引
オペレーショナルリスク、すなわち内部手続およびシステムの不具合(サイバーリスクへの防御を含む)
金融サービスの濫用、すなわち銀行がマネーロンダリングやその他の犯罪活動に利用されないようにすること
監督アプローチ、すなわち銀行のリスクプロファイルに対する将来を見据えたリスク評価、ならびに早期介入および破綻処理に向けた効果的な手法の構築
リスクを特定、評価、監視、統制するためのリスク管理プロセス。
遵守評価は、金融セクター評価プログラムに基づくものであり、IMFと世界銀行が共同で実施しています。その目的は二つあります。一国の金融セクターの安定性と健全性を測ること、そして成長と開発への潜在的な貢献度を評価することです。IMFの189加盟国のうち4分の3以上が評価を受けています。
バーゼル委員会の中核的原則に関する遵守評価については、今後さらなる分析作業を行う予定です。現時点での重要な結論は、世界的な規制改革の取り組みは目覚ましい進展を遂げている一方で、金融システムの安定性を確保するためには、さらなる取り組みが必要であるということです。今は油断すべき時ではありません。




